
Ulat ng Pananaliksik ng Goldman Sachs: Muling Pagsusuri ng Halaga ng Asset sa Panahon ng AI: Mula sa Magaan sa Kapital hanggang sa HALO na Mabigat ang Asset

Kumusta sa lahat, ako si You Dou.
Noong Pebrero 24, 2026, naglabas ang Goldman Sachs ng isang ulat ng estratehiya:
《The HALO Effect: Heavy Assets, Low Obsolescence in the AI Era》
Naglatag ang ulat ng isang balangkas:
HALO = Heavy Assets + Low Obsolescence
Mabigat na Asset + Mababang Panganib ng Teknolohikal na Pagkaluma
Sa panahon ng AI, posibleng bumalik ba ang pamumuno ng merkado mula sa "magaan sa asset" patungo sa "mabigat na asset"?
Ang sagot ng Goldman Sachs ay isang bagong balangkas—HALO.
I. Mula sa “Magaan sa Kapital” patungo sa “Mabigat sa Kapital”: Ano ang muling pinapresyohan ng merkado?
Sa nakalipas na higit isang dekada, malinaw ang pangunahing lohika ng pandaigdigang pamilihan ng kapital.
Zero interest rate, labis na likwididad, napakababang discount rate.
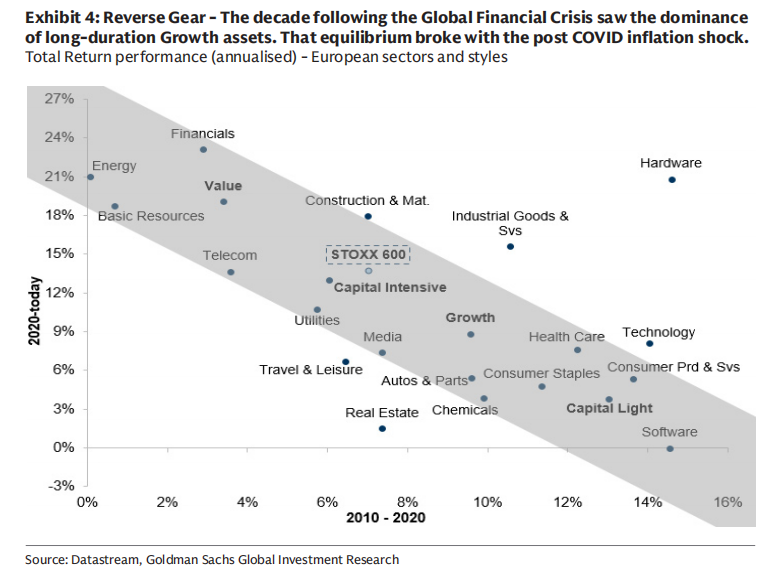
Ang pinakapaborito ng merkado ay ang “long-duration asset”—mataas ang paglago, mataas ang margin ng kita, mataas ang scalability, at halos hindi umaasa sa malalaking asset na puhunan.
Software, platform, internet, SaaS, digital economy.
Iyon ay isang panahon ng “magaan sa kapital.”
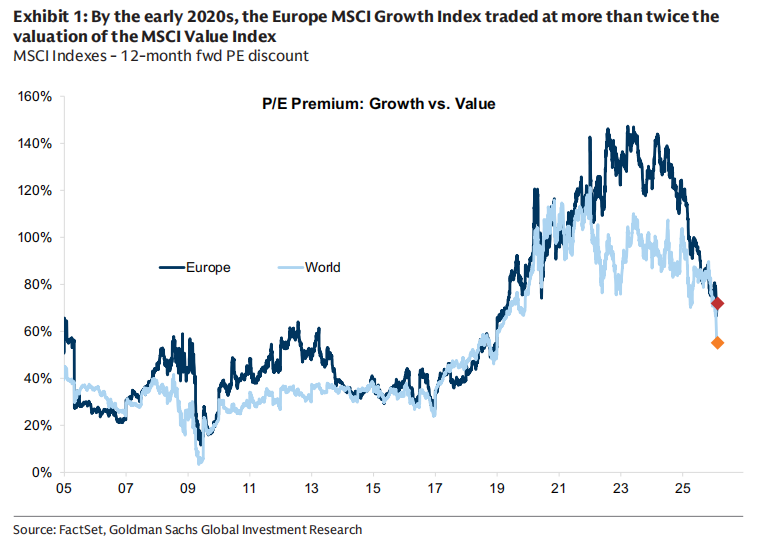
Sa ulat ng Goldman Sachs, binalikan na noong 2020, ang valuation premium ng MSCI Growth kumpara sa Value ay lumampas ng higit sa doble, at sa Europa, umabot pa sa 150% ang premium ng growth stocks.
Ngunit ang estrukturang ito ay nabasag sa inflation shock pagkatapos ng pandemya.
Pag-restructure ng supply chain, sigalot ng Russia at Ukraine, seguridad ng enerhiya, pagkakahati-hati ng geopolitics, fiscal expansion, pagtaas ng real interest rate.
Nagsimulang muling pag-isipan ng kapital ang isang bagay:
Ano ang “kakulangan”?
Ang energy system ay kakaunti.
Ang power grid ay kakaunti.
Ang transport infrastructure ay kakaunti.
Ang heavy industry capacity ay kakaunti.
Ang mga ito ay mahal, matagal ang construction, komplikado ang regulasyon, hindi madaling kopyahin.
Kapag tumaas ang real interest rate at ang discount rate ay pataas, bumababa ang atraksyon ng "future profit", at ang "tunay na kapasidad" ay muling nagkakaroon ng premium.
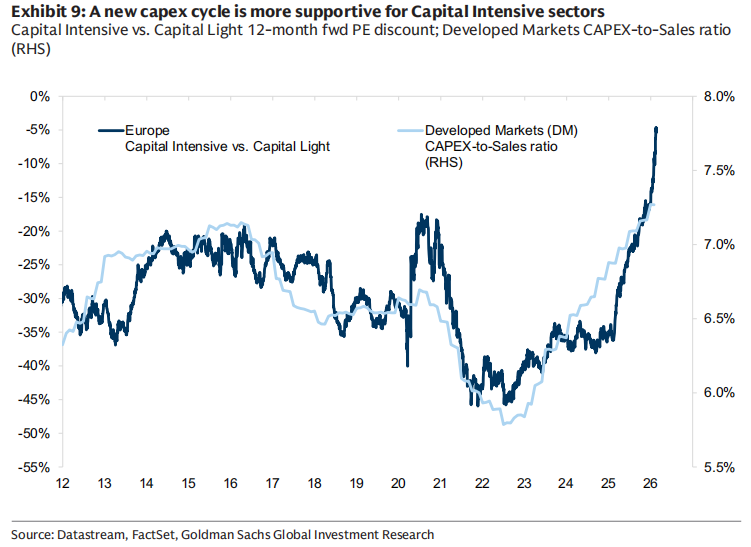
Ipinapakita ng ulat na mula 2025, ang mga kumpanyang may mataas na capital intensity ay malinaw na mas mahusay kaysa sa mababa, at ang agwat ng valuation ng dalawang uri ng asset ay lumiliit.
Hindi ito simpleng pagbagsak ng growth stocks, kundi re-rating ng heavy assets.
II. AI: Dobleng Epekto sa “Magaan sa Kapital”
Mukhang patuloy na pinapalakas ng AI ang teknolohiya, ngunit ayon kay Goldman Sachs, nagdudulot ito ng “dobleng pressure” sa modelong magaan sa kapital.
Una, sa antas ng business model.
Pinipis ng AI ang moat ng industriya ng software at information processing.
Kapag malaki ang bagsak ng gastos sa information processing, mabilis na nagiging commodity ang maraming “kakayahan sa pagkakaiba”, at ang long-term margin at terminal value ng software, IT services, publishing, gaming, at maging bahagi ng asset management, ay muling sinusuri ng merkado.
Ang kamakailang valuation adjustment sa software sector ay hindi dahil sa pagbagsak ng kita, kundi dahil sa pag-aadjust ng “terminal value assumption.”
Ikalawa, sa antas ng capital expenditure.
Mas interesante pa—
Ginagawa rin ng AI ang ilan sa pinaka-klasikong "magaan sa kapital" na kumpanya bilang pinakamalaking capital expenditure machine sa kasaysayan.
Itinuro ng Goldman Sachs, mula noong inilunsad ang ChatGPT noong 2022, inaasahan na ang limang pinakamalaking cloud giants ng US ay mamumuhunan ng halos $1.5 trilyonsa capital expenditure mula 2023 hanggang 2026, mataas kumpara sa kabuuang $600 bilyon na naipon noon.
Sa 2026 pa lang, maaaring lumagpas sa $650 bilyon ang capital expenditure ng mga kumpanyang ito.
Ano ang ibig sabihin nito?
Ibig sabihin—
Ang mga tech giant sa AI era ay nagiging mga heavy asset industrial enterprise.
Computing power, kuryente, data centers, cooling systems, transmission networks…
Lahat ng ito ay tunay na asset.
III. Ano ang HALO?
Naglatag ng balangkas ang Goldman Sachs:
HALO —— Heavy Assets, Low Obsolescence
Dalawang pangunahing katangian:
Heavy Assets:
Nakatayo ang business model sa maraming pisikal na asset, mataas ang gastos sa pagkopya, mahaba ang panahon ng pagtatayo, at may limitasyong regulatory o engineering complexity.Low Obsolescence:
Hindi mabilis bumababa ang halaga ng asset sa harap ng teknolohikal na pagbabago, at may pangmatagalang economic relevance.
Mga pangunahing industriya ay kinabibilangan ng:
Power grid
Pipeline
Public utilities
Transport infrastructure
Critical industrial equipment
Long-cycle manufacturing capability
Ang mga asset na ito ay hindi umaasa sa "concept upgrade", kundi sa "pisikal na pag-iral".
Nagtatag ang Goldman Sachs ng isang capital intensity scoring model, na bumubuo sa anim na indikasyon kabilang ang proporsyon ng fixed asset, intensity ng capital expenditure, capital-labor ratio, atbp., upang magkaiba ang capital intensive sa capital light na mga kumpanya.
Sa balangkas na ito, ang public utilities, enerhiya, resources, komunikasyon ay malinaw na kabilang sa capital intensive;
habang ang software, internet, media, digital platform ay nasa capital light end.
IV. Mga Nagpapagalaw: Bakit Ngayon?
Nagbigay ang ulat ng ilang macro variables:
1. Istruktura ng Interest Rate
Mas maganda ang performance ng capital intensive stocks sa kapaligiran ng mataas na interest rate, dahil ang pagtaas ng discount rate ay tumitipid sa valuation ng long-duration assets, habang ang physical assets ay nakikinabang mula sa nominal growth at fiscal expansion.
2. Manufacturing Cycle
Kapag mas malakas ang manufacturing PMI kaysa sa services PMI, mas maganda ang performance ng capital intensive industries.
3. Pagbabalik ng Value Style
Malapit ang ugnayan ng capital intensive at value style. Kamakailan, tumaas ang inflow sa European Value habang lumalabas ang Growth.
Ngunit sa pangmatagalan, underweight pa rin ang investor sa Value.
4. Kita ng Kumpanya
Inaasahan ng Goldman Sachs na sa mga darating na taon, ang EPS compounded growth ng capital intensive companies ay mga 14%, mas mataas kaysa sa mga capital light na kumpanya na mga 10% lamang.
Kasabay nito, inaasahang gaganda ang ROE ng capital intensive companies, habang mananatiling matatag ang ROE ng capital light companies.
Ito ay isang estruktural na pagbabago ng kita.
Ang aking pagkaunawa:
Ang ulat na ito ay tumatalakay sa isang mas malalim na tanong:
Sa panahon ng AI, ano ang tunay na “scarce asset”?
Noong nakaraang dekada, ang scarcity ay algorithm, code, at platform.
Ngayon, maaaring kuryente, copper mine, transmission grid, engineering capability, at industriyal na sistema na ang scarcity.
Ang AI ay hindi "pinakamataas na anyo ng magaan sa asset na panahon".
Sa halip, pinapahalagahan nito ang pisikal na imprastraktura ng totoong mundo.
Hindi ito simpleng rotation ng style.
Mas kahalintulad ito ng asset repricing sanhi ng discount rate, inflation structure, geopolitical pattern, at rebolusyong teknolohiya.
Siyempre, kung magtatagal ang estruktura, depende pa rin sa interest rate path, bilis ng AI profit realization, at global economic cycle.
Ngunit isang bagay ang tiyak:
Kapag sinimulan ng mga tech company na gumastos ng $1.5 trilyon sa pagbuo ng computing power,
kapag ang enerhiya at power grid ay naging pangunahing kondisyon ng AI,
ang lohika ng valuation ng merkado para sa “physical assets” ay nagbago na.
Marahil ito ang tunay na kahulugan ng HALO.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
AI intelligent agents ay nagpapasiklab ng ikalawang growth curve ng cloud computing! Malalaking institusyon sa Wall Street ay nagsusuri ng IaaS expansion trend at PaaS value reassessment—Sino ang tunay na kumikita ng totoong pera mula sa token craze?
Para sa mga posibleng IaaS/PaaS na mga nananalo sa larangan ng AI cloud computing sa harap ng mabilis na pag-angat ng mga bagong cloud provider tulad ng CoreWeave, binigyan ng Bernstein ng pinakamataas na rating na "outperform" sina Microsoft (MSFT.US), Oracle (ORCL.US) at MongoDB (MDB.US).
Ang Wall Street ay malapit nang hindi matulog! Pagbibilang ng oras sa "23/5" na modelo ng kalakalan ng US stock market, mapapalakas ba ng pandaigdigang kapital ang landas ng matagalang bull market?
Simula sa Disyembre 6, magdadagdag ang mga stock exchange sa Estados Unidos ng overnight na oras ng kalakalan mula alas-9 ng gabi hanggang alas-4 ng umaga sa oras ng New York, bukod pa sa regular na trading hours at umiiral na pre-market at after-market na trading session. Layunin ng pagpapalawak na ito na samantalahin ang tumataas na demand mula sa mga foreign investor at makipagkumpetensya sa mga cryptocurrency at prediction market, kung saan ang overnight trading volume ay tumaas ng 358% kumpara noong isang taon.
Nabigla ang datos ng non-farm payrolls, ngunit hindi bumagsak ang US Treasury bonds: Narito na ang tunay na ikinababahala ng Wall Street
Isang hindi inaasahang ulat sa trabaho ang nagbaba ng inaasahan para sa agarang pagtaas ng interes sa maikling panahon, ngunit hindi nito naapektuhan ang mga pangmatagalang kita—ang tunay na pagkabahala ng Wall Street ay lumipat na mula sa susunod na pagtaas ng interes patungo sa mas mahirap na tanong: Kung patuloy na mataas ang gastos sa paghiram, gaano pa katagal makakayanan ito ng ekonomiya?
Ang pagtaas ng interes ng sentral na bangko ng Japan at babala ni Trump ay walang epekto? Hedge fund muling tumaya laban sa yen
Ang mga hedge fund ay nagbago ng posisyon mula sa "pagtaya sa pagtaas ng yen" patungo sa muling pag-short ng yen sa loob lamang ng dalawang linggo. Muli na namang nakatuon ang merkado sa interest rate gap sa pagitan ng US at Japan: Hangga't hindi sapat ang bilis ng pagtaas ng interest rate ng Bank of Japan, nananatili ang lohika ng pag-short ng yen.
Mga presyo ng crypto
Higit pa


