
Ang ulat ng pananaliksik na ito mula sa Goldman Sachs ay naglalaman ng mga pahiwatig para sa susunod na pagtaas ng US stock market

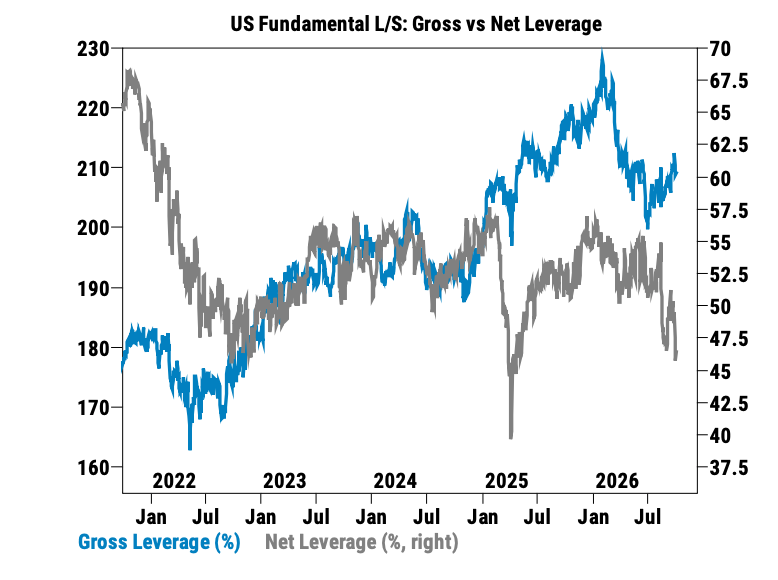
Hanggang Oktubre 2, ang netong leverage ng mga pangunahing US fundamental long and short funds na sinusubaybayan ng Goldman Sachs prime broker ay bumaba ng tatlong sunod-sunod na linggo, nabawasan ng 2.2 percentage points ngayong linggo sa 46.4%, ang pinakamababa mula Abril 2025, at nasa ika-2 percentile ng nakaraang limang taon.
Ngunit sa parehong panahon, naabot ng Nasdaq 100 ang bagong mataas na kasaysayan, habang ang S&P equal-weight index ay bumagsak ng sunod-sunod na pitong linggo.
Ipinapahayag ng U.S. Stock Investment Network na ang datos na ito ay nagpapakita na: mababa ang kabuuang net long exposure ng mga institusyon, at ang pera ay nakatuon pa rin sa ilang mga matitibay na direksyon. Mayroon pang potensyal na pagbili sa market, ngunit kailangan pa ring tingnan ang interest rate at mga earnings reports kung ito ay mailalabas.
Tingnan natin kung paano talaga nagte-trade ang mga institusyon.
Mula Setyembre 25 hanggang Oktubre 1, ang sample funds ay nagpakita ng banayad na net buying sa US stocks.
Kabilang dito, ang mga produkto gaya ng index at ETF ay nagtala ng pinakamalaking net buying sa dalawang buwan, na pangunahing itinutulak ng short covering.
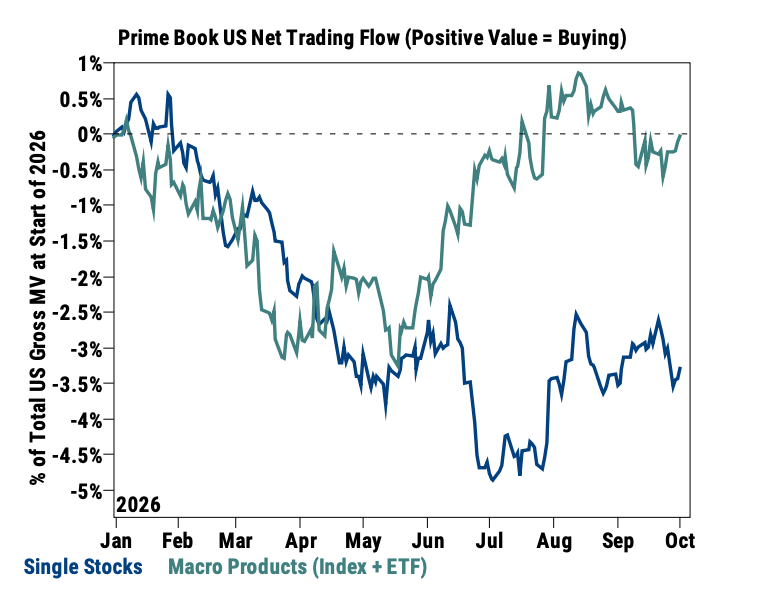
Ngunit ang mga indibidwal na stock ay sunod na ikalawang linggo nang nakitaang net sold, at ang bagong short scale ay mga 1.5 beses sa long buying. Sa 11 sektor, 8 ang net sold, pangunahin ang communication services, discretionary consumption, at materials sa halaga.
Bumili ng index shorts pabalik, kasabay ng patuloy na pag-short sa mga indibidwal na stock, ito ang highlight ng fund structure ngayong linggo. Nangangahulugan ito na ang mga fund ay binabawasan ang taya sa pagbagsak ng main index, ngunit hindi sabay lumalawak ang optimismo sa karamihan ng mga kumpanya.
Ang mababang net leverage ay hindi nangangahulugan na karamihan ng pera ng fund ay nasa cash. Sa parehong panahon, ang total leverage ay nananatiling 209.2%, at ang long-short market value ratio ay bumaba sa 1.57, nasa ika-1 percentile ng nakaraang limang taon.
Maaari mo itong intindihin bilang: Aktibo pa ring nagte-trade ang mga institusyon, kundi nga lang, mababa ang net exposure sa kabuuang pagtaas matapos ang pagkakabawas ng long at short positions.
Tingnan naman ang mga sektor, ang pinaka-kapansin-pansin na pagbabago ay nangyari sa healthcare at energy.
Ang healthcare ay nagtala ng pinakamabilis na net buying sa mahigit anim na buwan, ngunit halos lahat ng ito ay mula sa short covering. Ang laki ng repurchase ay pinakamalaki mula Oktubre 2022, nasa ika-99 percentile ng huling limang taon.
Ang biotechnology, pharmaceutical, life science tools at services, ay may kaparehong pagbabago. Gayunpaman, ang long-short market value ratio ng healthcare ay 2.29 lamang, malapit sa pinakamababang level sa isang taon; sa buwanang obserbasyon, net sold pa rin ang sektor na ito.
Kaya, ang buying ng healthcare ngayong linggo ay mas mainam maunawaan bilang “nakaraang concentrated short squeeze.” Kung magpapatuloy ang aktibong pagbili sa mga susunod, doon pa lang malalaman kung magiging trend ang rebound.
Ang energy naman ay kabaligtaran.
Anim na linggo nang sunod-sunod nagbebenta ng energy stocks ang sample funds, at walo sa siyam na linggo ay net sold. Ang laki ng bagong short ay doble ng long buying, at ayon sa buwan, ang energy ang sektor sa US na may pinakamalaking net selling.
Kumpara sa Russell 3000, ang energy allocation ay mula sa over-allocated na approximately 1% noong Hulyo, naging underallocated ng 0.4%.
Mataas ang presyo ng langis, ngunit patuloy pa ring dinaragdagan ng mga institusyon ang kanilang energy shorts. Ipinapakita nito na mas maingat sila sa inaasahang kita ng energy stocks kaysa sa kasalukuyang presyo ng langis. Iba-iba ang driver ng kita ng refining, oil services at integrated oil & gas, kaya hindi maaaring i-base lang sa “mataas ang presyo ng langis” ang pag-obserba sa buong sektor.
Pagdating naman sa technology, maliwanag din ang agwat ng lakas at hina.
Ngayong linggo, tumaas ng tinatayang 4% ang semiconductor index, at humigit-kumulang 0.7% ang Nasdaq 100. Tumaas ng 9.09% ang optical networking theme basket, 3.35% ang data center basket; samantala, ang quantum computing at global rare earth baskets ay bumaba naman ng 5.59% at 5.57% ayon sa pagkakasunod.
Pinipili ng pondo ang tiyak na bahagi ng AI industry chain, at hindi basta-basta bumibili ng lahat ng popular na technology themes.
Hanggang Setyembre 29, ang MAGS na may hawak ng pitong higanteng technology ay may 12 araw na net inflows sa huling 13 trading days. Kasabay ng patuloy na panghihina ng equal-weight index, mas litaw ang konsentrasyon ng kapital.
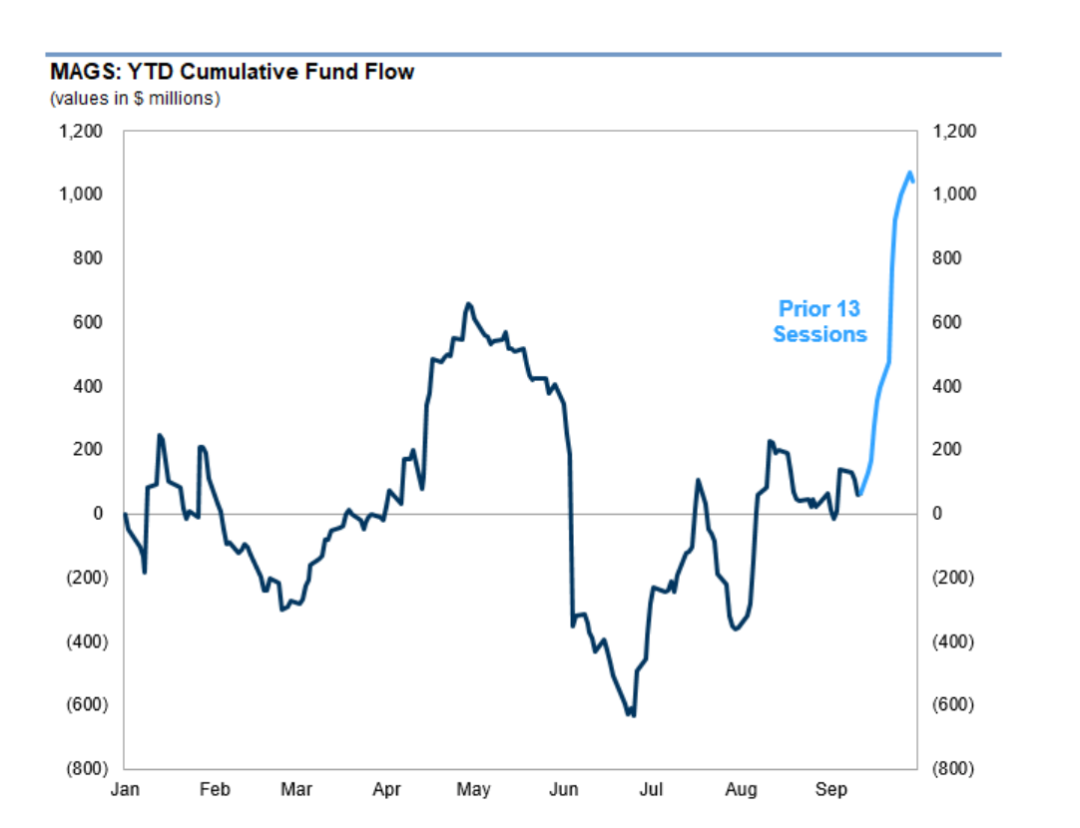
Pero may potensyal na oportunidad dito: mababa ang net exposure ng institusyon, kaya kung humupa ang macro pressure, parehong low-allocated capital at shorts ay puwedeng maging bagong buy force.
Ang mga small caps ang pinaka-direktang subject ng obserbasyon.
Tinatantya ng Goldman Sachs na ang systemic fund exposure ng Russell 2000 ay nasa ika-7 percentile sa kasaysayan; hanggang Setyembre 22, ayon sa datos ng CFTC, ang short exposure ng leverage funds ay naabot ang rekord na antas.
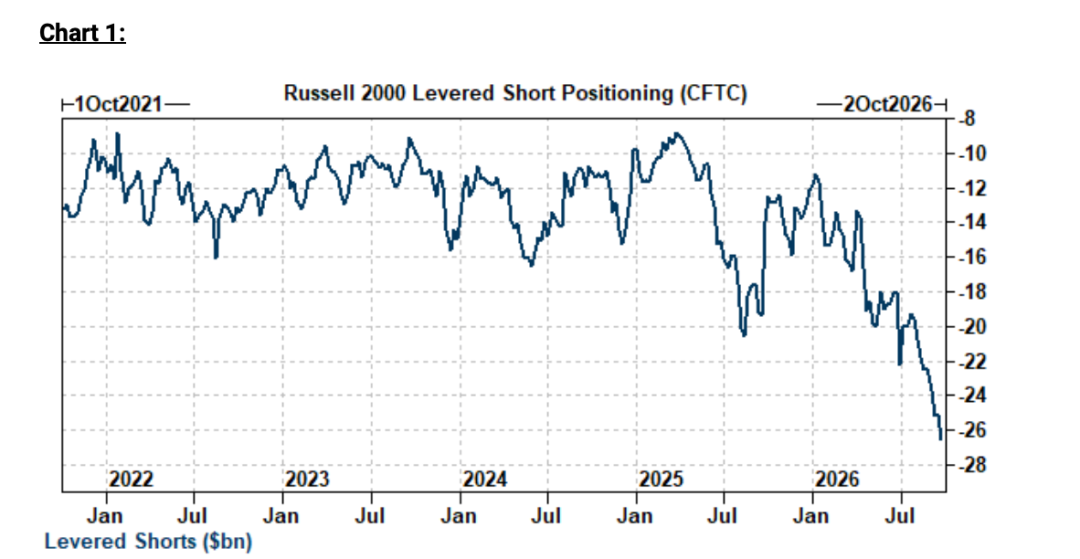
Simula Setyembre 29, bumaba ng mga $900 milyon ang open interest ng Russell futures, at may nakikitang short covering ang trading desks.
Ito ang dahilan kung bakit some trading desks ay nakatutok sa IWM rebound chance: magaan ang positions at marami ang shorts, kaya kung patuloy na bumuti ang rates, puwedeng magkasabay na mag-push pataas ang short covering at re-buying.
Klarong kondisyon — kailangan ang tunay na pagpapagaan ng long-term rates. Mas sensitibo ang small caps sa cost of financing, kaya hindi sapat ang panandaliang pagbaba ng yields para masuportahan ang patuloy na buying.
Kailangan namang harapin ng tech stocks ang earnings reports na ito.
Naniniwala ang trading desks na ang forward 12-month P/E ratio ng Nasdaq 100 ay mas mababa sa average level ng maraming taon, kaya ilan sa kanila ay tumututok sa upward exposure ng QQQ.
Pero nakabase ito sa aktwal na pagbubunga ng kita sa hinaharap, at hindi dapat ituring na parang kita na ang na-forecast na profit.
Nagbibigay din ng angle ang option pricing: Ang 1-month at 3-month implied volatility ng QQQ ay nasa ika-36 at ika-34 percentile ng nakaraang taon; ang IWM ay ika-34 at ika-18 percentile ayon sa pagkakasunod.
Ipinapakita ng mga percentile na, kumpara sa dati, hindi mataas ang option implied volatility. Hindi nito direktang pinapatunayan na mura ang options, lalong hindi nangangahulugan na siguradong panalo ang pagbili nito.
Naniniwala ang U.S. Stock Investment Network na ang pinakamahalagang halaga ng datos ng pondo ngayong linggo ay inilantad ang dalawang posibilidad:
1. Kung magpapatuloy ang pagbaba ng rates at lalampas sa inaasahan ang mga earnings report, maaring mapalakas ng light positions at maraming shorts ang upward move, may tsansa ring humabol ang mga naiwan na sektor.
2. Kung manatiling mataas ang rates at ibaba ang profit forecasts, maaring manatiling concentrated ang kapital sa ilang mga champions, at sabay na umiiral ang malakas na index at mahihinang indibidwal na stock.
Sunod, para matukoy kung mas naging solid ang market, kailangan tingnan ang tatlong pagbabago: kung tapos na ang net selling sa mga indibidwal na stock, kung galing ba sa active na pagbuo ng positions ang net buying, at kung kaya nang makisabay ng equal-weight index.
Kailangan ma-cover ng mga shorts bago magka-rebound; at kung mas marami ang handang bumili at maghawak, mas malaki ang tsansa ng market na magpatuloy pataas.
Sumali sa U.S. Stock Investment Network VIP
Maunawaan ang pamamahala ng position, at malaliman ang pagsusuri sa bawat U.S. stock company na hawak mo
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Meta Muse sumikat ngunit naharap sa hamon ng pagpapanatili: Mas mababa ang rate ng pagbubukas kaysa sa mga pangunahing app, pangmatagalang kita ay sinusubok
Mula nang ilunsad ang AI agent na Muse ng Meta, umabot na sa mahigit 5.6 milyong beses ang kabuuang pag-download at minsang nanguna sa Apple App Store, ngunit ang rate ng pagbubukas ng user ay mas mababa pa rin kumpara sa mga pangunahing app gaya ng Google at ChatGPT. Hindi pa umaabot sa inaasahan ang retention at dalas ng paggamit. Dahil dito, ibinaba ng BNP Paribas ang long-term monetization forecast para sa Muse, naniniwalang sa maikling panahon ay mahirap nitong matapatan ang mga vertical platform tulad ng e-commerce at travel. Sa hinaharap, kakailanganin pa rin ng Muse na pataasin ang partisipasyon ng user at patunayan ang modelo ng ads at iba pang paraan ng commercialisasyon.
Bank of America: "AI trading" ang huling depensa ng merkado ng US Treasury sa kasalukuyan
Nagbabala ang Bank of America na ang narrative ng AI ay nagsisilbing "buffer" laban sa mga macro risk, na nagpapababa sa volatility ng merkado. Ang FOMO na dulot ng AI ay bumubuo ng "AI put option" effect, kaya ang stock market ay halos walang reaksyon sa matinding paggalaw ng bond market. Nangangamba ang Bank of America na kapag nabigo ang narrative ng AI, ang pagbaba ng inaasahang paglago ay maaaring magdulot ng crisis sa bond market na maging crisis sa buong merkado, at lahat ng naipon na macro risk ay sabayang lalakas.
Bakit hindi nagdulot ng pagbagsak ng halaga ng palitan ang krisis sa real estate?
Mga presyo ng crypto
Higit pa


