
Przewodnik po Yieldbasis: zlewarowany silnik płynności eliminujący straty nietrwałe

Yieldbasis niedawno zakończył rundę finansowania o wartości 5 milionów dolarów za pośrednictwem Kraken i Legion (stanowiących 2,5% całkowitej podaży), przy pełnej wycenie FDV wynoszącej 200 milionów dolarów.
Źródło: Alea Research
Tłumaczenie: Zhou,ChainCatcher
Yieldbasis może być jednym z najbardziej oczekiwanych projektów DeFi w czwartym kwartale.
Projekt został stworzony przez założyciela Curve Finance, Michaela Egorova, a jego celem jest przekształcenie puli AMM o stałym iloczynie (constant-product AMM) w arbitrażowe transakcje odporne na straty nietrwałe (IL), zaczynając od bitcoin. YieldBasis nie akceptuje założenia, że LP muszą nieuchronnie ponosić IL, lecz utrzymuje stałą pozycję lewarowaną 2x w puli BTC/stablecoin, śledząc cenę bitcoin w stosunku 1:1, jednocześnie nadal zarabiając na opłatach transakcyjnych.
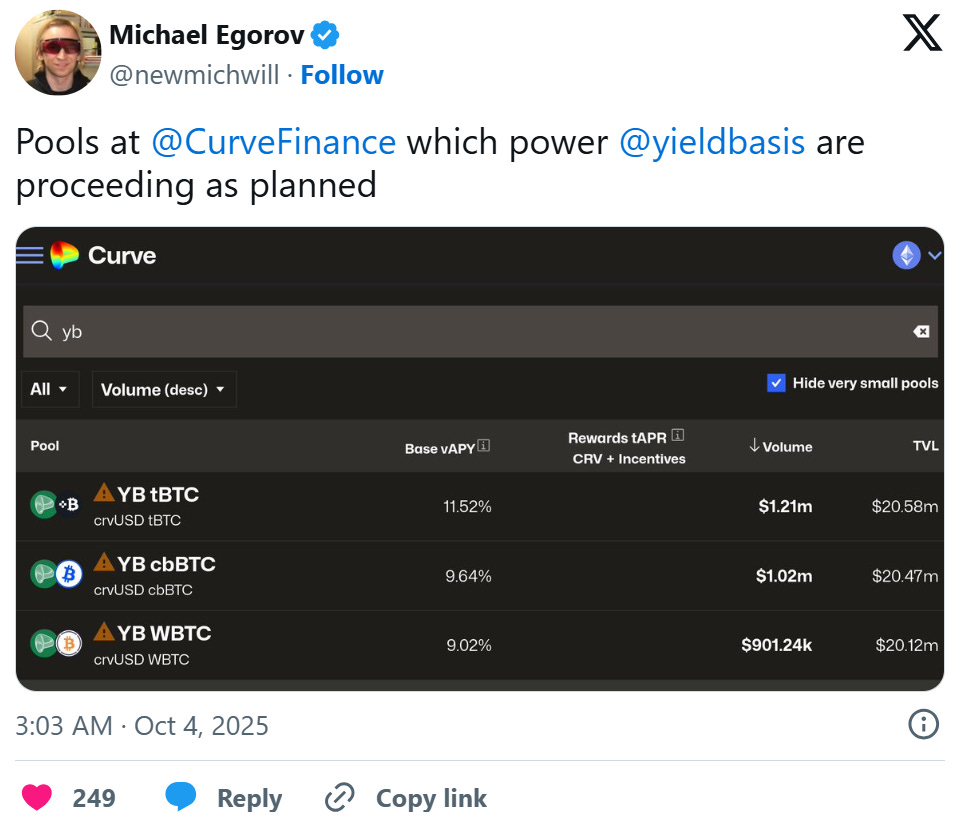
Curve udostępniło linię kredytową crvUSD o wartości 60 milionów dolarów na uruchomienie trzech pul BTC, wykorzystując ten sam mechanizm dynamicznego podziału opłat i zarządzania zainspirowany modelem veCRV Curve.
W tym artykule przeanalizujemy, jak YieldBasis eliminuje straty nietrwałe, jego silnik płynności lewarowanej i projekt opłat, a także ostatnią sprzedaż Legion, która zebrała prawie 200 milionów dolarów FDV dzięki alokacji opartej na wydajności.
Eliminacja IL poprzez płynność lewarowaną
Straty nietrwałe od zawsze były obciążeniem dla dostawców płynności DEX. Projekty takie jak Uniswap v3 oferują skoncentrowaną płynność, aby złagodzić IL, podczas gdy inne projekty subsydiują dostawców płynności (LP) poprzez emisję tokenów.
YieldBasis rozwiązuje problem IL, przekształcając podwójne pule AMM w arbitrażowe transakcje na pojedynczym aktywie, zapewniając, że pula zawsze posiada 100% ekspozycji netto na bitcoin (przez 2x lewarowanie), jednocześnie pożyczając stablecoiny, aby zapewnić finansowanie drugiej strony. To podejście jest podobne do handlu bazowego w TradFi, gdzie użytkownik pożycza gotówkę, aby kupić kontrakty terminowe lub spot, i zarabia na różnicy w finansowaniu oraz wahaniach cen.
Kluczowe pojęcia:
Depozyty i pożyczki: Gdy użytkownik deponuje bitcoin, protokół natychmiast pożycza równowartość w crvUSD i dodaje oba aktywa do puli Curve BTC/crvUSD. Powstałe tokeny LP służą jako zabezpieczenie, pożyczając crvUSD i spłacając flash loan, pozostawiając pozycję 50% długu/50% kapitału własnego (2x lewarowanie).
AMM rebalansujący i wirtualna pula: Wraz ze zmianami ceny bitcoin, AMM rebalansujący i wirtualna pula ujawniają niewielkie różnice cenowe, zachęcając arbitrażystów do przywrócenia lewarowania 2x. Gdy cena bitcoin rośnie, system emituje więcej crvUSD i LP; gdy cena spada, system spłaca dług i niszczy LP. Arbitrażyści zarabiają na różnicy, co sprawia, że ich motywacje są zgodne ze zdrowiem puli.
Liniowa ekspozycja: Utrzymując stałe lewarowanie 2x, pozycja dostawcy płynności (LP) rośnie liniowo wraz z ceną bitcoin, a nie proporcjonalnie do pierwiastka kwadratowego. Oznacza to, że ekspozycja LP będzie odpowiadać cenie bitcoin w stosunku 1:1, jednocześnie umożliwiając zarabianie na opłatach transakcyjnych Curve.
Curve Flywheel
Projekt ten w pełni wykorzystuje również ekosystem Curve. YieldBasis bezpośrednio pożycza crvUSD z linii kredytowej Curve (jeśli zostanie zatwierdzona).
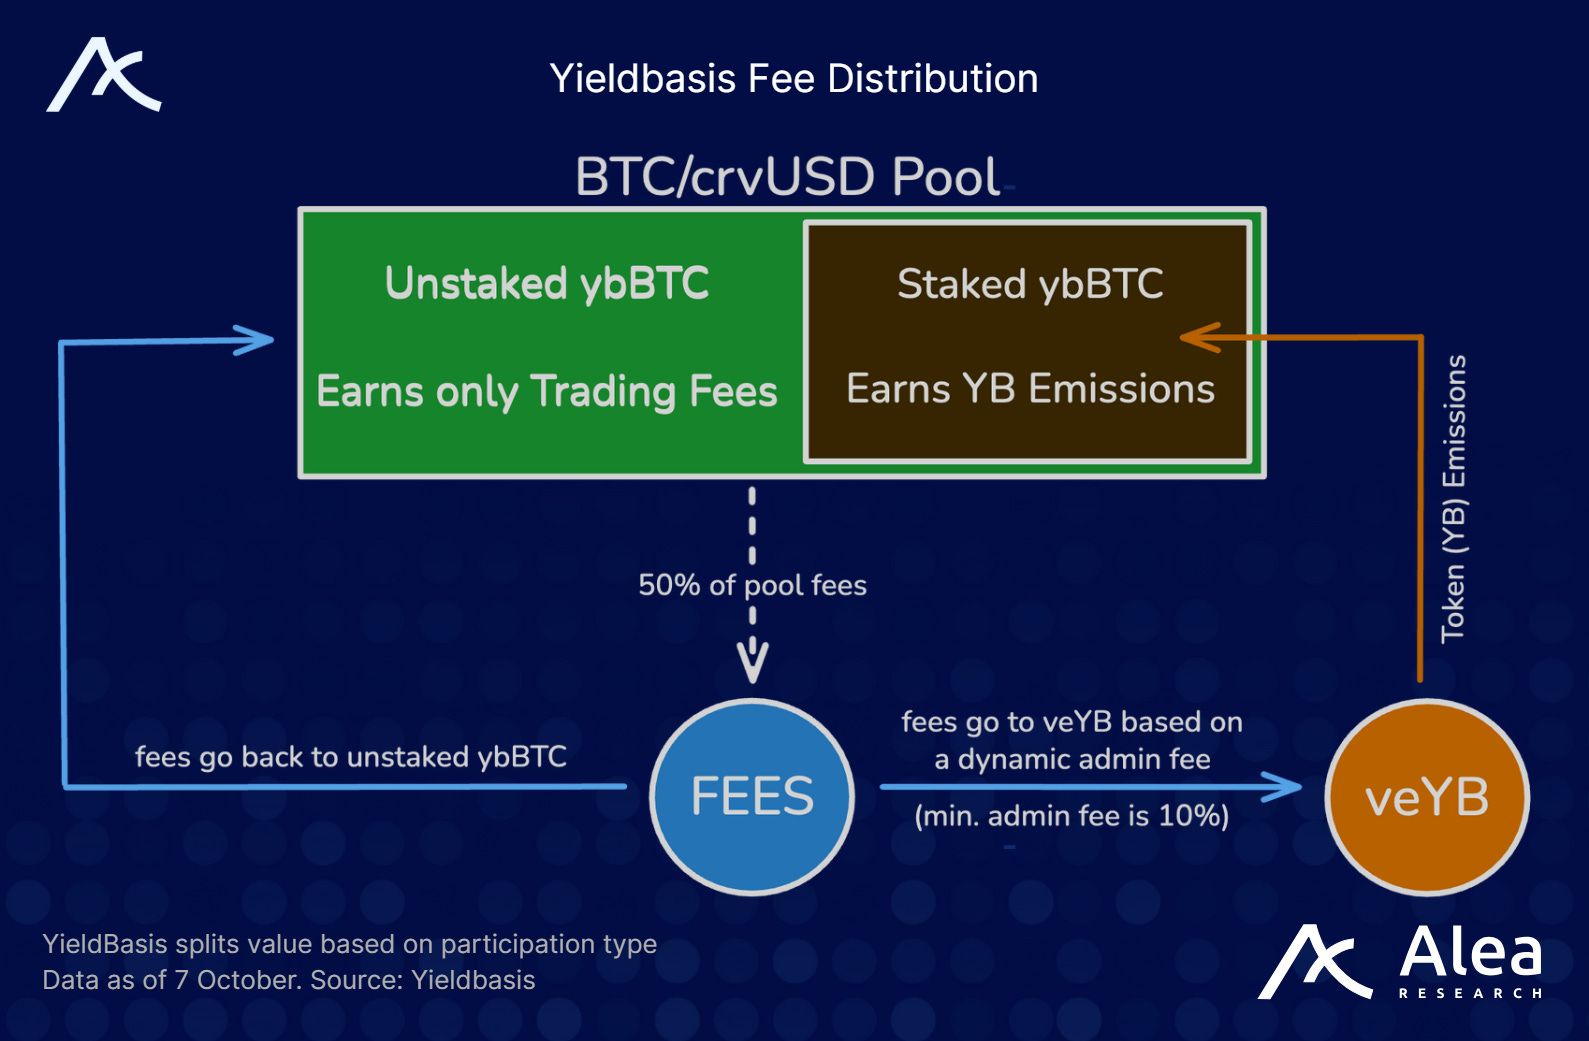
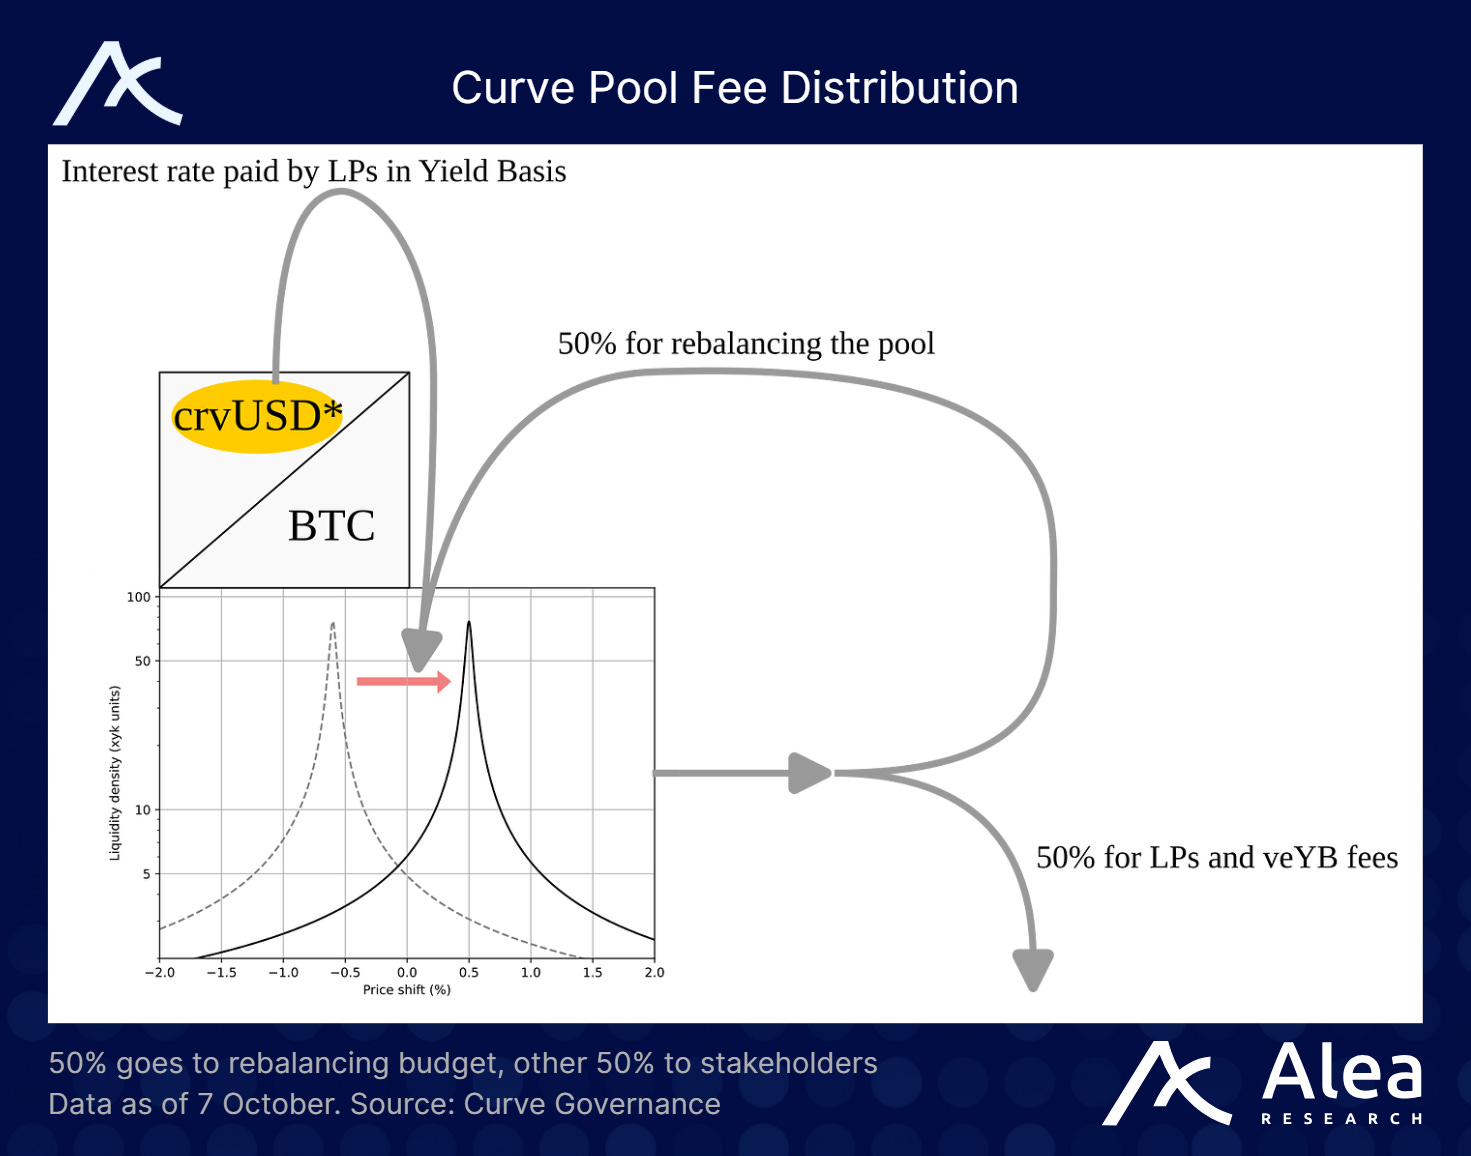
Opłaty transakcyjne z puli BTC/crvUSD są przekazywane dostawcom płynności YieldBasis (LP) i posiadaczom veYB w formie dynamicznej opłaty zarządzającej. 50% opłat jest przeznaczane na rebalansowanie, a pozostałe 50% jest rozdzielane pomiędzy niezaangażowanych dostawców płynności (LP) i veYB proporcjonalnie do udziału w stakingu ybBTC. Jeśli wielu LP zdecyduje się stakować, aby zarobić emisję YB, opłata zarządzająca wzrasta, przekazując więcej opłat do veYB. Jeśli staking jest niewielki, LP otrzymują więcej opłat wyrażonych w bitcoin.
Mechanizm ten równoważy motywacje i odbudowuje system pomiarowy Curve.
5 milionów dolarów finansowania Legion i Kraken Launch
Yieldbasis niedawno zakończył rundę finansowania o wartości 5 milionów dolarów poprzez Kraken i Legion (2,5% całkowitej podaży), przy FDV wynoszącym 200 milionów dolarów. 2,5 miliona dolarów zostało przydzielone do publicznej sprzedaży "opartej na wkładzie" Legion, a kolejne 2,5 miliona dolarów do Kraken Launch. Te tokeny są w 100% odblokowane podczas TGE.
Publiczna sprzedaż była podzielona na dwa etapy:
Etap 1: Zarezerwowano maksymalnie 20% tokenów dla użytkowników z wysoką oceną reputacji na Legion (na podstawie aktywności on-chain, aktywności społecznej i wkładu w GitHub itp.).
Etap 2: Pozostała pula została udostępniona jednocześnie na Kraken i Legion, na zasadzie "kto pierwszy, ten lepszy".
Sprzedaż Legion została nadsubskrybowana 98-krotnie. Ostateczna alokacja obejmowała usunięcie sybilli i botów oraz zastosowanie podejścia "ważenia na obu końcach":
Większe środki przydzielono najlepszym kontrybutorom (tym, którzy mogą zwiększyć TVL, przynieść rozpoznawalność, wnieść wkład do kodu itp.);
Jednocześnie tysiące innych firm również otrzymało pewną alokację, łącząc zalety rundy anielskiej z szeroką dystrybucją.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Urzędnik japoński zabiera głos, a Besant "wsparcie": rozmawiał już z ministrem finansów Japonii o "korzystności" silnego jena
Besant powiedział, że w piątek odbył „owocną rozmowę” z japońską minister finansów Kaori Katayama. Obie strony omówiły „pożądane umocnienie jena odzwierciedlające silne fundamenty gospodarcze Japonii” i podkreśliły wagę dalszej ścisłej komunikacji dotyczącej rynku walutowego. Katayama ujawniła wcześniej, że podczas spotkania z Trumpem i Sanae Takaichi w tym tygodniu obaj wspomnieli o osłabieniu jena, a Takaichi stwierdziła, że niedoszacowanie jena to „problem”. Instytucje uważają, że ryzyko interwencji może „wyznaczyć sufit” dla spadków jena.
Amerykańskie akcje rozpoczęły notowania od mocnych wzrostów i wahań, jen odbił się w ciągu dnia o ponad 1%, rentowność 10-letnich obligacji skarbowych USA ponownie przekroczyła 5,22%, a cena ropy amerykańskiej spadła chwilowo o prawie 3%.
Po publikacji danych o zaufaniu konsumentów w USA, indeksy S&P i Nasdaq odnotowały spadki, natomiast Dow Jones ma szansę przerwać trzydniową serię spadków, choć notuje już cztery tygodnie spadków z rzędu. Akcje Meta cofnęły się, notując w ciągu dnia spadek powyżej 3%. Rentowność 10-letnich obligacji skarbowych USA ponownie przekroczyła 5,22%, ustanawiając trzeci dzień z rzędu nowy szczyt od 2007 roku, a rentowność 30-letnich obligacji osiągnęła najwyższy poziom od 2004 roku. Kurs jena do dolara amerykańskiego wzrósł w ciągu dnia o 1,2%, po tym jak japońscy i amerykańscy urzędnicy kolejno wysyłali sygnały wskazujące, że „słaby jen to problem”. Rosnące oczekiwania na dyplomatyczne rozwiązanie między USA a Iranem spowodowały, że ceny ropy zakończyły dwudniowy wzrost. Aktualizacja w toku.
Zmienne wahania amerykańskich obligacji skarbowych biją na alarm! Hartnett z Bank of America ostrzega przed rosnącym ryzykiem delewarowania, wzrost rentowności staje się głównym zagrożeniem dla rynku
Strateg Michael Hartnett z Bank of America ostrzega, że ostatni gwałtowny wzrost zmienności na amerykańskim rynku obligacji zwiększa ryzyko szerszego delewarowania na rynkach finansowych.
Ceny oleju napędowego w USA wzrosły w tym roku o 83%! Główny ekonomista Apollo ostrzega: przenoszenie kosztów może sprawić, że inflacja bazowa będzie jeszcze bardziej uporczywa, a Fed nie będzie mógł tego zignorować
Główny ekonomista Apollo Global Management, Torsten Slok, ostrzega, że gwałtowny wzrost cen diesla w USA stanowi zagrożenie inflacyjne, które może być poważniejsze, niż obecnie zdaje sobie sprawę Rezerwa Federalna.
Ceny krypto
Więcej


