
Zespół Curve rozpoczyna nowy projekt – czy YieldBasis stanie się kolejną przełomową aplikacją DeFi?

YieldBasis reprezentuje jeden z najbardziej innowacyjnych projektów w zakresie dostarczania płynności od czasu oryginalnego modelu stable swap Curve.
YieldBasis reprezentuje jeden z najbardziej innowacyjnych projektów w zakresie dostarczania płynności od czasu oryginalnego modelu stable swap Curve.
Autor: Saint
Tłumaczenie: AididiaoJP, Foresight News
Na rynku kryptowalut co jakiś czas pojawia się przełomowy produkt DeFi.
Pumpfun ułatwił emisję tokenów, podczas gdy Kaito zrewolucjonizował dystrybucję treści.
Teraz YieldBasis na nowo definiuje sposób, w jaki dostawcy płynności osiągają zyski: przekształcając zmienność w dochód i eliminując straty nietrwałe.
W tym artykule omówimy podstawy, przeanalizujemy, jak działa YieldBasis i skupimy się na związanych z tym możliwościach inwestycyjnych.
Przegląd
Jeśli kiedykolwiek dostarczałeś płynność do puli dwuskładnikowej, prawdopodobnie doświadczyłeś strat nietrwałych.
Dla osób niezaznajomionych z tym pojęciem, szybkie przypomnienie:
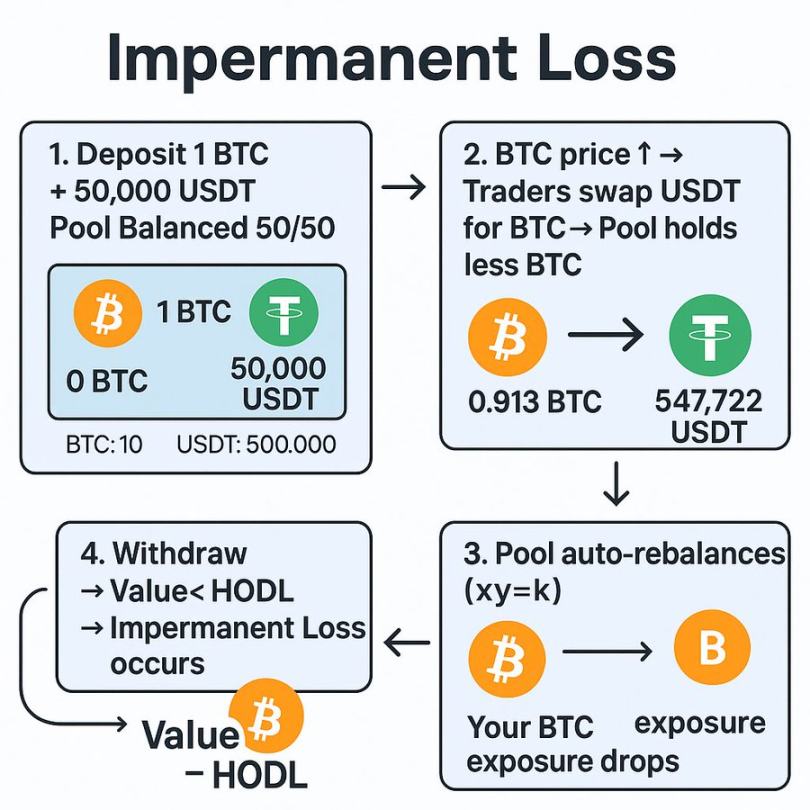
Strata nietrwała to tymczasowa utrata wartości, która występuje podczas dostarczania płynności do puli zawierającej dwa aktywa.
W miarę jak użytkownicy handlują tymi aktywami, pula automatycznie się równoważy, co zwykle prowadzi do tego, że dostawca płynności posiada więcej aktywa, które jest sprzedawane.
Na przykład w puli BTC/USDT, jeśli cena BTC rośnie, traderzy sprzedają BTC do puli, aby zrealizować zysk, a dostawca płynności kończy z większą ilością USDT i mniejszą ilością BTC.
Po wypłacie środków całkowita wartość pozycji jest zazwyczaj niższa niż w przypadku zwykłego trzymania BTC.
Już w 2021 roku wysokie roczne stopy zwrotu i zachęty płynnościowe wystarczały, by to zrekompensować.
Jednak wraz z dojrzewaniem DeFi, strata nietrwała stała się poważnym problemem.
Różne protokoły wprowadziły środki zaradcze, takie jak skoncentrowana płynność, dostawcy płynności delta-neutralnej i jednokierunkowe pule, ale każda metoda ma swoje kompromisy.
YieldBasis przyjmuje nowe podejście, mające na celu ponowne uczynienie dostarczania płynności opłacalnym poprzez przechwytywanie zysków ze zmienności przy jednoczesnej całkowitej eliminacji strat nietrwałych.
Czym jest YieldBasis?
W skrócie, YieldBasis to platforma zbudowana na Curve, która wykorzystuje pule Curve do generowania zysków ze zmienności cen, jednocześnie chroniąc pozycje dostawców płynności przed stratami nietrwałymi.
Na starcie głównym aktywem jest bitcoin. Użytkownicy deponują BTC w YieldBasis, który alokuje je do puli BTC na Curve i wykorzystuje unikalną strukturę on-chain do zastosowania dźwigni, neutralizując w ten sposób straty nietrwałe.
Założony przez ten sam zespół, który stoi za Curve, w tym @newmichwill.
YieldBasis osiągnął już znaczące kamienie milowe:
• Pozyskał ponad 50 millions dolarów od czołowych założycieli i inwestorów
• Otrzymał zobowiązania przekraczające 150 millions dolarów podczas sprzedaży Legion
• Wypełnił swoją pulę BTC w ciągu kilku minut od uruchomienia
Jak więc działa ten mechanizm w praktyce?
Zrozumienie działania YieldBasis
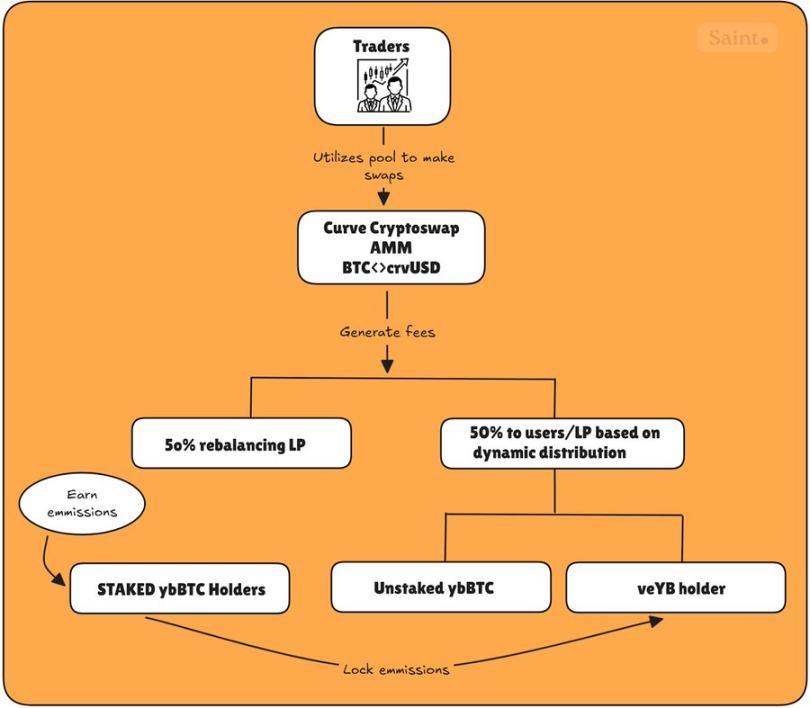
YieldBasis działa w trzech krokach, mając na celu utrzymanie pozycji z dźwignią 2x i jednoczesną ochronę dostawców płynności przed ryzykiem spadku.
Depozyt
Pierwszym krokiem użytkownika jest zdeponowanie BTC w YieldBasis w celu wybicia ybBTC, tokena potwierdzającego udział w puli. Obecnie obsługiwane aktywa to cbBTC, tBTC i WBTC.
Flash loan i ustawienie dźwigni
Protokół zaciąga flash loan w crvUSD o wartości równej zdeponowanemu BTC w dolarach.
BTC i pożyczone crvUSD są łączone i dostarczane jako płynność do puli BTC/crvUSD na Curve.
Powstałe tokeny LP są deponowane jako zabezpieczenie w Curve CDP (collateralized debt position), aby uzyskać kolejną pożyczkę w crvUSD, która służy do spłaty flash loan, czyniąc pozycję w pełni lewarowaną.
Tworzy to pozycję z dźwignią 2x i stałym wskaźnikiem zadłużenia na poziomie 50%.
Rebalansowanie dźwigni
Wraz ze zmianą ceny BTC system automatycznie rebalansuje, aby utrzymać wskaźnik zadłużenia do kapitału na poziomie 50%:
- Jeśli BTC rośnie: wartość LP rośnie → protokół pożycza więcej crvUSD → ekspozycja ryzyka resetuje się do 2x
- Jeśli BTC spada: wartość LP maleje → część LP jest wykupywana → spłata długu → wskaźnik wraca do 50%
Pozwala to utrzymać stałą ekspozycję na BTC — nawet przy zmienności cen nie tracisz BTC.
Rebalansowanie jest obsługiwane przez dwa kluczowe komponenty: automatycznego animatora rynku do rebalansowania i wirtualną pulę.
Automatyczny animator rynku do rebalansowania śledzi tokeny LP i zadłużenie w crvUSD, dostosowując ceny, by zachęcić arbitrażystów do przywrócenia równowagi.
Jednocześnie wirtualna pula łączy wszystkie kroki — flash loan, mint/burn tokenów LP i spłatę CDP — w jedną atomową transakcję.
Ten mechanizm zapobiega likwidacjom poprzez utrzymanie stabilnej dźwigni, jednocześnie oferując arbitrażystom niewielkie zyski za utrzymanie równowagi.
Efektem jest samoregulujący się system, który stale zabezpiecza przed stratami nietrwałymi.
Opłaty i dystrybucja tokenów
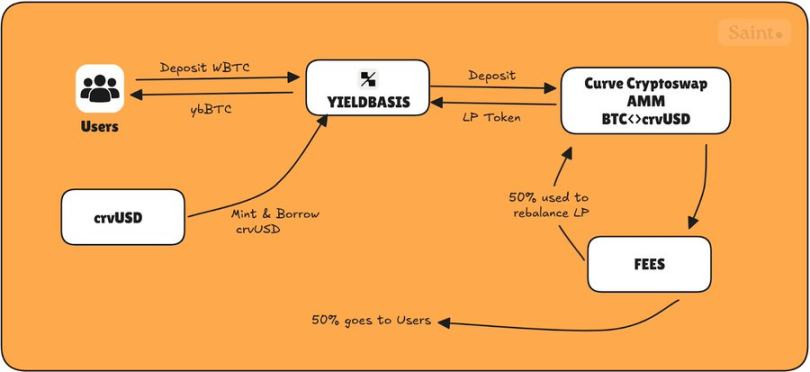
YieldBasis posiada cztery główne tokeny definiujące jego system motywacyjny:
- ybBTC: roszczenie do LP BTC/crvUSD z dźwignią 2x
- Stakowane ybBTC: wersja do stakingu, która zarabia emisję tokenów
- YB: natywny token protokołu
- veYB: zablokowany do głosowania YB, dający prawa do zarządzania i zwiększone nagrody
Wszystkie opłaty transakcyjne generowane przez pulę BTC/crvUSD są dzielone:
- 50% dla użytkowników (dzielone między posiadaczy unstakowanego ybBTC i veYB)
- 50% wraca do protokołu, finansując mechanizm rebalansowania
50% wracające do puli rebalansującej zapewnia, że nie dojdzie do likwidacji z powodu braku arbitrażystów — protokół sam wykorzystuje te opłaty.
Pozostałe 50% dla użytkowników jest dzielone dynamicznie między unstakowane ybBTC i veYB.
W skrócie, protokół śledzi ilość stakowanego ybBTC i używa poniższego wzoru do dostosowania opłat, które mogą zarobić posiadacze unstakowanego ybBTC i veYB:
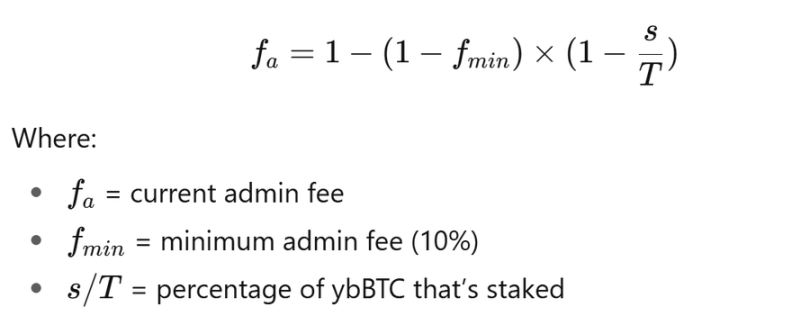
Gdy nikt nie stakuje (s = 0)
Zatem 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%, posiadacze veYB otrzymują tylko niewielką część (10%), a posiadacze unstakowanego ybBTC resztę (90%).
Gdy wszyscy stakują (s = T)
Zatem 𝑓ₐ = 100%, posiadacze veYB otrzymują całość opłat użytkowników, ponieważ nikt nie zostaje, by zarabiać na opłatach transakcyjnych.
Gdy połowa podaży jest stakowana (s = 0.5T), opłata zarządzająca rośnie (≈ 36,4%), veYB otrzymuje 36,4%, a posiadacze unstakowanego ybBTC dzielą się 63,6%.
Stakujący ybBTC otrzymują emisję YB, którą mogą zablokować jako veYB na minimum 1 tydzień, maksimum 4 lata.
Stakujący ybBTC mogą zablokować otrzymaną emisję, by jednocześnie korzystać z opłat i emisji jako posiadacze veYB, tworząc efekt koła zamachowego, który pozwala im maksymalizować zyski z protokołu, jak pokazano na poniższym wykresie.
Od uruchomienia yieldbasis odnotował kilka ciekawych statystyk:
- Całkowity wolumen transakcji: 28.9 millions dolarów
- Ponad 6 millions dolarów wykorzystanych do rebalansowania
- Wygenerowano ponad 200,000 dolarów opłat.
Osobiste przemyślenia
YieldBasis reprezentuje jeden z najbardziej innowacyjnych projektów w zakresie dostarczania płynności od czasu oryginalnego modelu stable swap Curve.
Łączy sprawdzone mechanizmy: tokenomikę opartą na głosowaniu, automatyczne rebalansowanie i lewarowane dostarczanie płynności w nową strukturę, która może wyznaczyć nowy standard dla kapitałowo efektywnych strategii dochodowych.
Biorąc pod uwagę, że został zbudowany przez ten sam zespół co Curve, optymizm rynku nie jest zaskoczeniem. Przy ponad 50 millions dolarów finansowania i natychmiastowym wypełnieniu puli, inwestorzy wyraźnie obstawiają przyszłą emisję tokena.
Niemniej jednak produkt jest nadal na wczesnym etapie. Stosunkowo stabilny charakter BTC czyni go idealnym aktywem testowym, ale zbyt wczesne wprowadzenie par o wysokiej zmienności może stanowić wyzwanie dla mechanizmu rebalansowania.
To powiedziawszy, fundamenty wydają się solidne, a jeśli model ten będzie można bezpiecznie skalować, może otworzyć zupełnie nową granicę zysków dla dostawców płynności DeFi.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Urzędnik japoński zabiera głos, a Besant "wsparcie": rozmawiał już z ministrem finansów Japonii o "korzystności" silnego jena
Besant powiedział, że w piątek odbył „owocną rozmowę” z japońską minister finansów Kaori Katayama. Obie strony omówiły „pożądane umocnienie jena odzwierciedlające silne fundamenty gospodarcze Japonii” i podkreśliły wagę dalszej ścisłej komunikacji dotyczącej rynku walutowego. Katayama ujawniła wcześniej, że podczas spotkania z Trumpem i Sanae Takaichi w tym tygodniu obaj wspomnieli o osłabieniu jena, a Takaichi stwierdziła, że niedoszacowanie jena to „problem”. Instytucje uważają, że ryzyko interwencji może „wyznaczyć sufit” dla spadków jena.
Amerykańskie akcje rozpoczęły notowania od mocnych wzrostów i wahań, jen odbił się w ciągu dnia o ponad 1%, rentowność 10-letnich obligacji skarbowych USA ponownie przekroczyła 5,22%, a cena ropy amerykańskiej spadła chwilowo o prawie 3%.
Po publikacji danych o zaufaniu konsumentów w USA, indeksy S&P i Nasdaq odnotowały spadki, natomiast Dow Jones ma szansę przerwać trzydniową serię spadków, choć notuje już cztery tygodnie spadków z rzędu. Akcje Meta cofnęły się, notując w ciągu dnia spadek powyżej 3%. Rentowność 10-letnich obligacji skarbowych USA ponownie przekroczyła 5,22%, ustanawiając trzeci dzień z rzędu nowy szczyt od 2007 roku, a rentowność 30-letnich obligacji osiągnęła najwyższy poziom od 2004 roku. Kurs jena do dolara amerykańskiego wzrósł w ciągu dnia o 1,2%, po tym jak japońscy i amerykańscy urzędnicy kolejno wysyłali sygnały wskazujące, że „słaby jen to problem”. Rosnące oczekiwania na dyplomatyczne rozwiązanie między USA a Iranem spowodowały, że ceny ropy zakończyły dwudniowy wzrost. Aktualizacja w toku.
Zmienne wahania amerykańskich obligacji skarbowych biją na alarm! Hartnett z Bank of America ostrzega przed rosnącym ryzykiem delewarowania, wzrost rentowności staje się głównym zagrożeniem dla rynku
Strateg Michael Hartnett z Bank of America ostrzega, że ostatni gwałtowny wzrost zmienności na amerykańskim rynku obligacji zwiększa ryzyko szerszego delewarowania na rynkach finansowych.
Ceny oleju napędowego w USA wzrosły w tym roku o 83%! Główny ekonomista Apollo ostrzega: przenoszenie kosztów może sprawić, że inflacja bazowa będzie jeszcze bardziej uporczywa, a Fed nie będzie mógł tego zignorować
Główny ekonomista Apollo Global Management, Torsten Slok, ostrzega, że gwałtowny wzrost cen diesla w USA stanowi zagrożenie inflacyjne, które może być poważniejsze, niż obecnie zdaje sobie sprawę Rezerwa Federalna.
Ceny krypto
Więcej


