
Nowy wskaźnik napięcia na rynku pracy do prognozowania inflacji płacowej według badaczy z Nowojorskiego oddziału Rezerwy Federalnej

Wyjaśnienie: Autorem niniejszego artykułu są trzej ekonomiści z Departamentu Badań nad Rynkiem Pracy i Produktów w Dziale Badań i Statystyki Banku Rezerw Federalnych w Nowym Jorku: Sebastian Heise, Jeremy Pearce i Jacob P. Weber. Tekst został opublikowany 9 października 2024 r. na stronie internetowej nowojorskiego Fedu. Oryginalny tytuł brzmiA New Indicator of Labor Market Tightness for Predicting Wage Inflation.
Kluczowym zagadnieniem w polityce gospodarczej jest jak napięcie na rynku pracy wpływa na inflację płacową i ostatecznie na ceny. W artykule podkreślamy znaczenie dwóch wskaźników napięcia w określaniu wzrostu płac:wskaźnik odejść z pracy (the quits rate) oraz „stosunek wakatów do liczby poszukujących pracy” (vacancies per searcher,V/S)—gdzie poszukujący pracy obejmują osoby zarówno zatrudnione, jak i niezatrudnione. W szerokim zestawie wskaźników stwierdziliśmy, że te dwa są niezależnie najsilniej powiązane z inflacją płac. Skonstruowaliśmynowy wskaźnik, nazwany indeksem napięcia HPW (Heise-Pearce-Weber Tightness Index),który jest złożonym wskaźnikiem odejść z pracy oraz„stosunku wakatów do liczby poszukujących pracy” i pokazaliśmy, że najlepiej wyjaśnia wzrost płac w USA, również w okresie pandemii COVID oraz ożywienia gospodarczego.
Znaczenie poszukiwania pracy przez osoby zatrudnione dla napięcia na rynku pracy
Zazwyczaj do pomiaru luźności rynku pracy (Labor market slack) stosuje się stopę bezrobocia lub „stosunek wakatów do liczby bezrobotnych” ( the vacancy-to-unemployment ratio). W najnowszym raporcie pracowniczym (Heise, Pearce, and Weber, 2024), opierając się na podstawach teoretycznych Bloesch, Lee i Webera (2024), argumentujemy, że inflacja płac powinna być silniej powiązana z wskaźnikiem odejść z pracy oraz„stosunkiem wakatów do liczby poszukujących pracy”. Kluczowe założenie brzmi: poszukiwanie pracy przez osoby zatrudnione jest istotne dla zrozumienia napięcia na rynku pracy. Ponieważ większość nowych zatrudnień pochodzi od osób zmieniających pracę, a nie bezrobotnych, odpowiedni pomiar napięcia na rynku pracy musi uwzględniać osoby pracujące, które aktywnie szukają nowego zatrudnienia. Dlatego napięcie na rynku pracy powinno być mierzone przez„stosunek wakatów do liczby poszukujących pracy”, gdzie poszukujący pracy to osoby zatrudnione, bezrobotne i bierne zawodowo, a nie tylko„stosunek wakatów do liczby bezrobotnych”czy stopa bezrobocia.
Intuicja stojąca za tym argumentem jest taka, że gdy„stosunek wakatów do liczby poszukujących pracy” jest wysoki, konkurencja o pracowników zmusza firmy do podnoszenia płac, aby pozostać konkurencyjnymi. Jednocześnie pracownicy mają więcej możliwości zmiany pracy, co prowadzi do wyższego wskaźnika odejść. Tak więc wskaźnik odejść oraz„stosunek wakatów do liczby poszukujących pracy” są kluczowymi składnikami krzywej Phillipsa dla płac i dostarczają więcej informacji empirycznych niż stopa bezrobocia czy inne wskaźniki luźności rynku pracy.
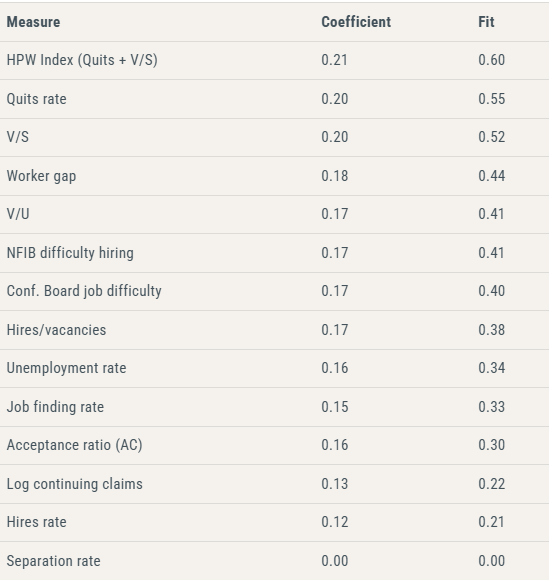
Nasz najnowszy raport pracowniczy (Staff Report) potwierdza tę prognozę na danych amerykańskich. Kluczowe jest to, że definiujemy poszukujących pracy jako ważoną sumę liczby bezrobotnych krótkoterminowych i długoterminowych, osób zatrudnionych i biernych zawodowo, przy czym wagi opierają się na szacowanej intensywności poszukiwania pracy przez różne grupy (search intensities).Pokazujemy następnie, że wskaźnik odejść oraz„stosunek wakatów do liczby poszukujących pracy” lepiej prognozują wzrost płac niż inne standardowe wskaźniki napięcia na rynku pracy. Poniższa tabela ilustruje to, pokazując wyniki prostych jednowymiarowych regresji krzywej Phillipsa dla płac w USA, uporządkowanych według zdolności wskaźników do dopasowania danych płacowych (od 1990 roku). Regresję trzymiesięcznego wzrostu płac z indeksu kosztów zatrudnienia(Employment Cost Index,ECI) przeprowadziliśmy względem wymienionych wskaźników, z których każdy został znormalizowany do średniej zero i odchylenia standardowego jeden, aby ułatwić porównania współczynników. Kolumna „współczynnik (coefficient)” pokazuje szacowany współczynnik, a kolumna „dopasowanie (fit)” stopień dopasowania regresji.
Skonstruowaliśmy także złożony wskaźnik napięcia na rynku pracy, będący średnią ważoną wskaźnika odejść z pracy oraz„stosunku wakatów do liczby poszukujących pracy”, przy czym jako wagi przyjęliśmy współczynniki regresji wzrostu płac względem tych dwóch zmiennych. Ten złożony wskaźnik, nazwany przez nas „indeksem napięcia HPW”, zajmuje pierwsze miejsce w poniższej tabeli, co wskazuje, że przewyższa każdy inny pojedynczy wskaźnik. Według kolumny „dopasowanie”, wyjaśnia on około 60% wzrostu płac w okresie próby. Współczynnik regresji wskazuje, że przy wzroście indeksu o jedno odchylenie standardowe wzrost płac rośnie o 0,21 pkt proc.
Wskaźniki odejść z pracy oraz„stosunku wakatów do liczby poszukujących pracy” przewyższają inne wskaźniki napięcia na rynku pracy
Źródło: obliczenia autorów.
Uwaga: Kolumna „współczynnik (coefficient)” pokazuje wzrost płac (w punktach procentowych) wywołany wzrostem każdego wskaźnika o jedno odchylenie standardowe. Kolumna „dopasowanie (fit)” to R-kwadrat z prostej regresji szeregów czasowych. Wszystkie wskaźniki napięcia uporządkowano według stopnia dopasowania. Szacunki obejmują dane od 1990Q2 do 2024Q2, gdy dostępne są dane o odejściach, lub krótszy okres, gdy dostępność jest ograniczona. Porównujemy wskaźniki odejść z pracy oraz„stosunku wakatów do liczby poszukujących pracy” z innymi wskaźnikami napięcia rynku pracy: luki pracowniczej (wakatów – bezrobotnych)/siła robocza; wakaty podzielone przez stopę bezrobocia; postrzeganie dostępności pracowników przez małe firmy według badania NFIB; postrzeganie dostępności pracy przez konsumentów według badania The Conference Board; wskaźnik zatrudnień/wakatów; stopa bezrobocia; wskaźnik znajdowania pracy (the job-finding rate);stosunek akceptacji zmiany pracy do przejścia z bezrobocia do zatrudnienia (Moscarini i Postel-Vinay, 2023); logarytm ciągłych wniosków o zasiłek dla bezrobotnych; wskaźnik zatrudnień (the hires rate); oraz wskaźnik odejść (the separation rate).Wzrost płac mierzony jest poprzez Employment Cost Index. Szczegóły w Heise, Pearce i Weber (2024).
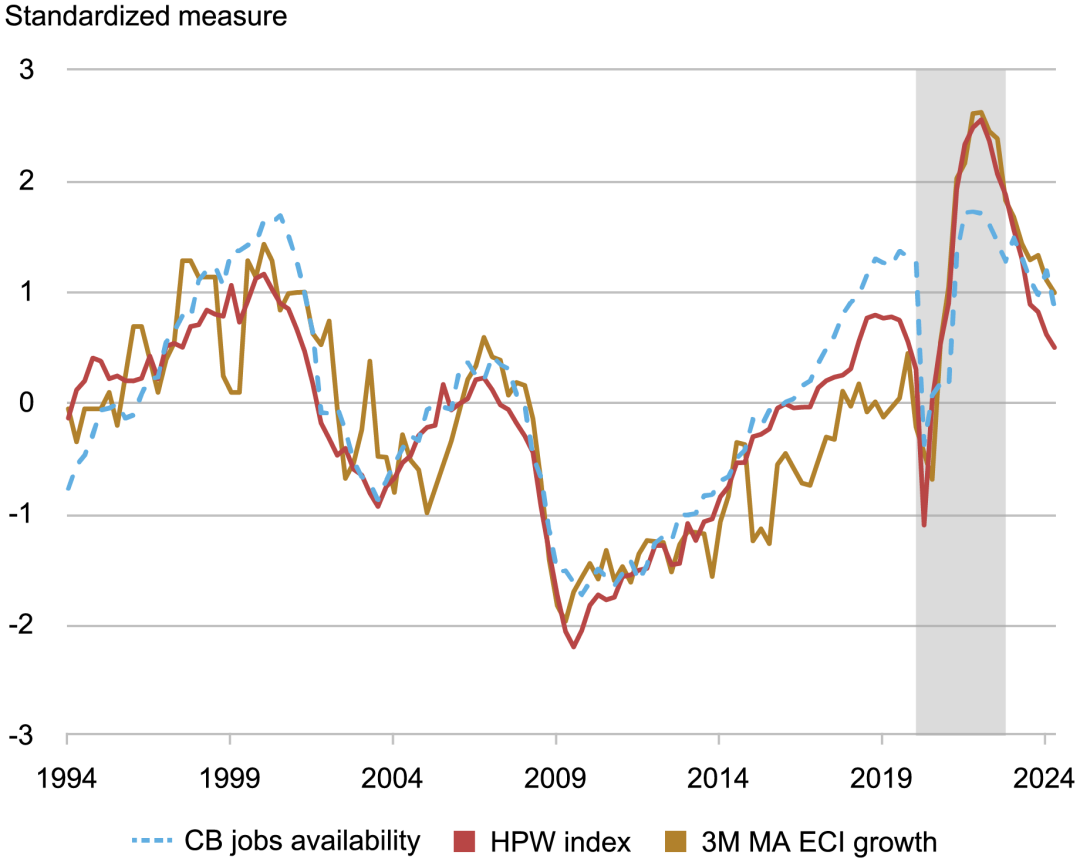
Poniższy wykres ilustruje dopasowanie indeksu HPW poprzez zestawienie go ze wzrostem płac (mierzoną trzymiesięczną średnią kroczącą wzrostu ECI); oba szeregi znormalizowano do średniej zero i wariancji jeden dla porównania. Porównujemy nasz wskaźnik z jednym z popularnych wskaźników napięcia rynku pracy: wskaźnikiem badania The Conference Board dotyczącym postrzegania dostępności pracy przez konsumentów. Zarówno wskaźnik The Conference Board, jak i indeks HPW dobrze śledziły wzrost płac przed pandemią. Jednak w okresie pandemii nasz wskaźnik działał zdecydowanie lepiej.
Nawet podczas COVID,indeks HPW dobrze śledził wzrost płac
Źródło: obliczenia autorów.
Uwaga: Indeks napięcia HPW oparty na wskaźniku odejść i „stosunku wakatów do liczby poszukujących pracy” dobrze śledzi wzrost płac także w okresie pandemii COVID i ożywienia gospodarczego. Wszystkie szeregi znormalizowane do średniej zero i wariancji jeden dla porównania. Wzrost płac mierzony Employment Cost Index. „CB dostępność pracy” pochodzi z The Conference Board. Okres pandemii i ożywienia 2020Q1 do 2022Q4 oznaczony zacienieniem.
Brak dowodów na nieliniowość w inflacji płacowej
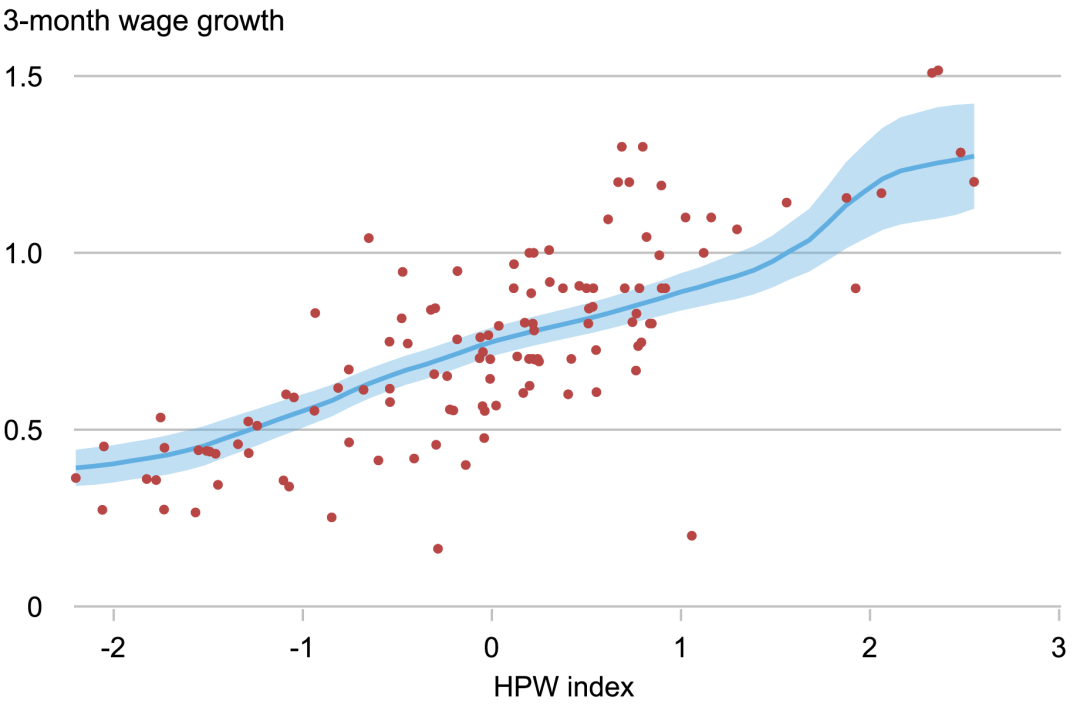
Biorąc pod uwagę ostatnie zainteresowanie nieliniowymi efektami napięcia rynku pracy na inflację cen (Benigno i Eggertsson, 2024), przeanalizowaliśmy również, czy istnieje nieliniowy związek między napięciem rynku pracy a inflacją płac. Wyniki nie wskazują na żadną nieliniowość. W rzeczywistości w relacji płace/napięcie nie ma żadnych anomalii – zarówno w okresie skrajnego napięcia po COVID, jak i później. Ilustruje to poniższy wykres punktowy indeksu napięcia HPW względem inflacji płacowej. Zależność między tymi zmiennymi jest niemal liniowa.
Brak dowodów na nieliniowość relacji wzrostu płac i napięcia rynku pracy
Źródło: obliczenia autorów.
Uwaga: relacja między indeksem napięcia HPW a nominalnym wzrostem płac wydaje się liniowa. Wzrost płac mierzony Employment Cost Index. Dopasowanie linii oparte na lokalnej wielomianowej regresji punktowej.
Wnioski
Podsumowując, indeks napięcia HPW oparty na wskaźniku odejść i „stosunku wakatów do liczby poszukujących pracy” dobrze oddaje napięcie na rynku pracy w kontekście inflacji płacowej, zgodnie z wynikami teoretycznymi Bloesch, Lee i Weber (2024). Relacja ta pozostaje silna również w okresie pandemii COVID oraz ożywienia, co wskazuje, że obserwowane zależności empiryczne są odporne nawet na duże, niespodziewane szoki gospodarcze.
Format cytowania artykułu:
Sebastian Heise, Jeremy Pearce, and Jacob P. Weber, “A New Indicator of Labor Market Tightness for Predicting Wage Inflation,” Federal Reserve Bank of New York Liberty Street Economics
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Zaktualizowana wersja 4 - Inwestor Mattel Ariel naciska na sprzedaż spółki w związku z zatrzymaniem postępów w procesie osiągnięcia rentowności
Ariel posiada 5,4% udziałów w Mattel i twierdzi, że akcje tej firmy nadal są poważnie niedoszacowane. Mattel informuje, że rozważy opinie Ariel oraz innych akcjonariuszy. Według źródeł Authentic Brands kontaktował się z Mattel w zeszłym tygodniu, szacując wartość firmy na około 6 miliardów dolarów. W 10. paragrafie dodano komentarze analityków i wykres. Juveria Tabassum / Angela Christy M Reuters, 5 października – Reuters uzyskał list, z którego wynika, że główny akcjonariusz Mattel MAT.O wezwał producenta lalek Barbie do rozważenia sprzedaży, twierdząc, że wzrost wydajności i rentowności firmy zatrzymał się. Ariel Investments, posiadający 5,4% udziałów w Mattel, podkreśla, że akcje są poważnie niedoszacowane. „Naszym zdaniem, nabywcy strategiczni zechcieliby kupić firmę za znacznie wyższą cenę niż obecna wartość akcji,” napisał John Rogers, współ-CEO Ariel, w liście do zarządu Mattel. Firma zarządzająca aktywami stwierdziła, że opcje Mattel obejmują „wydzielenie istotnych aktywów, fuzje lub bezpośrednią sprzedaż”. Ariel uważa, że zainteresowanie aktywami Mattel mogą wykazać inne firmy zabawkowe, firmy rozrywkowe i tradycyjne fundusze private equity. W ostatnich latach, mimo sukcesu filmu „Barbie” i stabilizacji działalności, Mattel borykało się z wahaniami sprzedaży i wzrostem kosztów. Zysk operacyjny stale malał przez sześć ostatnich kwartałów. Po godzinach handlu akcje firmy wzrosły o 0,9% do poziomu 16,2 USD. W momencie inicjatywy Ariel, Mattel przechodzi zmiany kadrowe (link). CEO firmy, Ynon Kreiz, ustąpił pod koniec zeszłego miesiąca, obejmując stanowisko z-c CEO w Paramount Skydance PSKY.O. Członek rady Mattel, Roger Lynch – były naczelny Vogue oraz szef Condé Nast – obejmie stanowisko CEO producenta zabawek w przyszłym miesiącu. Mattel odpowiedziało Reuters w e-mailu: „Nasz zarząd i zespół zarządzający są zobowiązani do działania w najlepszym interesie wszystkich akcjonariuszy i rozważą poglądy Ariel Investments wyrażone w liście, jak również opinie innych akcjonariuszy Mattel.” To już drugi raz w tym roku, gdy inwestorzy żądają, by Mattel rozważyło strategiczne opcje. W maju, inwestor Southeast Asset Management apelował, by firma rozważyła różne możliwości (link), m.in. prywatyzację, przejęcie przez rywala Hasbro HAS.O lub przez dużą firmę medialną, która lepiej wyceni aktywa Mattel niż rynek publiczny. W zeszłym tygodniu, Reuters dowiedział się od osoby zaznajomionej z tematem, że Authentic Brands Group AUTH.N rozmawiało z Mattel na temat przejęcia (link), a wartość transakcji mogłaby wynieść około 6 miliardów dolarów lub więcej. Źródło zaznacza, że nie ma gwarancji, iż Mattel przyjmie ofertę Authentic Brands i obecnie nie prowadzi oficjalnych procedur sprzedaży. Po tych doniesieniach cena akcji Mattel gwałtownie wzrosła. Pomimo odbicia, od początku roku akcje spadły o jedną piątą. Według danych London Stock Exchange Group (LSEG), wskaźnik przyszłych 12-miesięcznych zysków Mattel wynosi 9,99, podczas gdy średnia dla branży to 14,03. „Uważam, że to pokazuje frustrację rynku wobec pozornego stagnowania biznesu. Z uwagi na obecny poziom wyceny być może nadszedł odpowiedni moment, by poza oczami inwestorów odwrócić negatywny trend biznesowy,” oceniła analityczka Morningstar Jaime Katz. (Dla wygody użytkowników niebędących rodzimymi anglojęzycznymi Reuters automatycznie tłumaczy swoje raporty na różne języki. Ponieważ automatyczne tłumaczenia mogą zawierać błędy lub nie uwzględniać kontekstu, Reuters nie gwarantuje dokładności tekstu – tłumaczenie służy wyłącznie wygodzie czytelników. Reuters nie ponosi odpowiedzialności za szkody lub straty wynikające z korzystania z funkcji automatycznego tłumaczenia.)
Premia 42%, pięć lat, by zrównać się z kosztem kapitału – Schneider Electric bije rekord, kupując PTC za 23 miliardy dolarów, akcje gwałtownie spadają
Przejęcie przez Schneider Electric firmy PTC, zajmującej się oprogramowaniem przemysłowym, to najnowszy ruch europejskich przedsiębiorstw przemysłowych przyspieszających inwestycje w AI. Chociaż logika strategiczna została doceniona przez analityków, cena finansowa transakcji jest wysoka. Przewiduje się, że PTC osiągnie do 2031 roku zysk operacyjny w wysokości zaledwie około 1,5 miliarda dolarów, a oczekiwane oszczędności kosztów, które mają zostać osiągnięte za trzy lata, mogą wnieść zaledwie dodatkowe 280 milionów dolarów.
Spacex zamknął notowania zwyżką o 7,6%, osiągając najwyższy poziom od czerwca, pomagając Muskowi „odzyskać” tytuł bilionowego miliardera.
Akcje SpaceX wzrosły w poniedziałek o prawie 8%, a majątek netto Elona Muska ponownie przekroczył bilion dolarów, osiągając około 1,03 biliona dolarów i przywracając go na szczyt listy najbogatszych. Morgan Stanley opublikował pozytywny raport, wyznaczając cenę docelową na poziomie 300 dolarów i wskazując, że wartość firmy jest niedoszacowana. Wzrost napędzany jest wieloma czynnikami, w tym oczekiwaniami dotyczącymi odzysku Starship, ekspansją działań AI oraz kontraktami obronnymi wartymi ponad 12,7 miliarda dolarów.
Tylko technologiczni miliarderzy zarabiają w tym roku: boom na AI zwiększył ich majątek o 845 miliardów dolarów, niemal 40% przypada Elonowi Muskowi
Według indeksu miliarderów Bloomberg, około 100 miliarderów z branży technologicznej wśród 500 najbogatszych ludzi świata w ciągu pierwszych dziewięciu miesięcy tego roku powiększyło swoje majątki łącznie o 845 miliardów dolarów, ustanawiając tym samym historyczny rekord dla tego okresu. Jednocześnie majątki najbogatszych spoza sektora technologicznego zmniejszyły się w tym samym czasie łącznie o 62 miliardy dolarów. Sam Elon Musk zwiększył swój majątek o 310 miliardów dolarów w pierwszych dziewięciu miesiącach roku, co stanowi około 40% całkowitego wzrostu indeksu.
Ceny krypto
Więcej


