
Plan rozwoju IonQ w dziedzinie komputerów kwantowych i strategia Foundry do 2030 roku

IonQ IONQ pozycjonuje się na przecięciu priorytetów bezpieczeństwa narodowego i skalowalnej infrastruktury kwantowej. Dzięki wzmocnionemu bilansowi oraz rozszerzonej mapie drogowej, zarząd celuje w znaczące przyspieszenie przychodów w 2026 roku i później.
Bezpieczeństwo narodowe i ekspansja federalna napędzają adopcję
W ostatnim zgłoszonym trzecim kwartale 2025 roku IonQ uruchomiło IonQ Federal, skupiając się na możliwościach związanych z rządem USA. Zarząd wskazał na ponad 1 miliard dolarów w przygotowywanych propozycjach oraz wskazał na partnerstwa z Departamentem Energii wraz ze sfinalizowaną sprzedażą węzła EPB na początku 2025 roku jako dowód rosnącego zainteresowania federalnego.
Struktura przychodów podkreśla tę dynamikę. Sprzedaż w trzecim kwartale wyniosła około 70% z USA i 30% z rynków międzynarodowych, co stanowi zauważalną zmianę w porównaniu z poprzednim rokiem, kiedy dominowała baza krajowa. Zarząd prognozował również przychody za czwarty kwartał powyżej poziomu z trzeciego kwartału, łamiąc historyczną sezonowość, oraz podniósł prognozę przychodów rocznych.
Te wydarzenia sugerują rozszerzające się możliwości powtarzalnych rozwiązań, gdy IonQ przechodzi od pojedynczych transakcji produktowych do zintegrowanych wdrożeń obejmujących obliczenia, sieci, sensorykę i bezpieczeństwo. W miarę jak rozwiązania zintegrowane rozwijają się we współpracy z rządami i klientami z Fortune 500, kwartalne prognozy przychodów na 2026 rok rosną w ciągu roku, co wspiera pogląd o rosnącym popycie.
Tempo, systemy 256-kubitowe i kamienie milowe w najbliższym czasie
IonQ planuje dostarczyć Tempo w 2026 roku oraz zademonstrować urządzenie 256-kubitowe z Elektroniczną Kontrolą Kubitów jeszcze w tym roku, przy czym dostawy Forte Enterprise i Tempo są na dobrej drodze. Te kamienie milowe stanowią fundament narracji o komercjalizacji spółki w najbliższym czasie.
Realizacja celów w trzecim kwartale wzmacnia tę trajektorię. Przychody osiągnęły poziom 39,9 miliona dolarów, co oznacza wzrost o 222% rok do roku, a zarząd przewidywał sekwencyjny wzrost w czwartym kwartale. Podniesiona prognoza roczna oraz pewność dotycząca dostaw produktów odzwierciedlają postęp względem mapy drogowej.
Łącznie, dostawy Tempo oraz demonstracja 256-kubitowego urządzenia stanowią podstawę oczekiwanego wzrostu przychodów w 2026 roku. Konsensus Zacks prognozuje wzrost rocznych przychodów w przyszłym roku, zgodnie z rosnącą liczbą wdrożeń systemów i szerszą adopcją rozwiązań.
IonQ, Inc. Cena i Konsensus
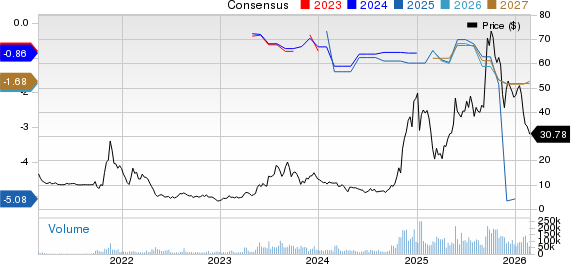
IonQ, Inc. wykres cena-konsensus | IonQ, Inc. Notowanie
Od 200 000 kubitów do dwóch milionów
Patrząc dalej w przyszłość, IonQ spodziewa się, że 200 000-kubitowe jednostki przetwarzania kwantowego rozpoczną testy funkcjonalne w 2028 roku. Systemy te mają umożliwiać ponad 8 000 ultra-wysokiej jakości logicznych kubitów, co stanowi znaczący punkt zwrotny w skali.
Zarząd przyspieszył także harmonogram dla układu o dwóch milionach kubitów nawet o rok. Spółka celuje w 1 600 logicznych kubitów w 2028 roku i 80 000 do 2030 roku, podkreślając dążenie do dużych, gotowych na przedsiębiorstwa systemów kwantowych.
Te kamienie milowe są kluczowe dla odblokowania przychodów ze skalowanych rozwiązań. Osiągnięcie wyższej liczby logicznych kubitów jest postrzegane jako brama do szerszych komercyjnych obciążeń, głębszej integracji rządowej i poprawy ekonomiki sprzętu oraz dostępu do platformy.
Integracja pionowa ze SkyWater i skala kosztów
Planowane przejęcie SkyWater Technology przez IonQ umożliwiłoby pionową integrację zaufanej krajowej odlewni DMEA Kategorii 1A. Transakcja, wyceniana na około 1,8 miliarda dolarów i planowana do zamknięcia w drugim lub trzecim kwartale 2026 roku, ma na celu zabezpieczenie dostaw i przyspieszenie iteracji wafli.
Niezależny przegląd potwierdził, że części potrzebne do budowy 2-milionowego komputera kwantowego mogą kosztować mniej niż 30 milionów dolarów (według cen z 2025 roku). Zarząd kontynuuje rozwój elektronicznej kontroli kubitów, jednocześnie korzystając z uznanych procesów produkcji półprzewodników oraz zakupów hurtowych w celu obniżenia kosztów i skrócenia czasu produkcji.
Szybsza iteracja wafli, równoległe prototypowanie i poprawa możliwości produkcyjnych mogą ulepszyć ekonomikę jednostkową wraz ze wzrostem wolumenów. W dłuższej perspektywie ta strategia skalowania kosztów ma wspierać atrakcyjne ceny i wzrost marży, wzmacniając długoterminowy potencjał inwestycyjny.
Ryzyka dla długoterminowej tezy kwantowej
Pomimo strategicznego rozpędu, istnieją istotne ryzyka. Zarząd potwierdził prognozę skorygowanej straty EBITDA na poziomie 206–216 milionów dolarów w 2025 roku, a konsensus Zacks wskazuje na dalsze straty także w 2026 roku. Wydatki na badania i rozwój oraz sprzedaż, ogólne i administracyjne mają wzrosnąć, aby wesprzeć działania skalujące.
Widoczność jest także ograniczona przez wieloletnie cykle sprzedażowe. Ponad 1 miliard dolarów w pipeline to propozycje, a nie zrealizowane rezerwacje, a zarząd ostrzegł przed modelowaniem dużych transakcji w najbliższym czasie. Każde opóźnienie w kluczowych kamieniach milowych technologicznych, w tym dostawach Tempo czy systemach o większej liczbie kubitów, może odwlec adopcję i wydłużyć cykle sprzedaży.
W szerszej branży Computer - Integrated Systems, konkurenci tacy jak Silicon Motion Technology SIMO oraz Seagate Technology Holdings STX obecnie mają ocenę Zacks Rank #1 (Strong Buy), co odzwierciedla silniejsze krótkoterminowe trendy prognoz. IonQ posiada ocenę Zacks Rank #3 (Hold), sygnalizując zrównoważony krótkoterminowy impet, podczas gdy inwestorzy rozważają długoterminowe ambicje wobec ryzyka realizacji i rentowności.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
IPO roadshow wzmacnia rynek biurowy dla firm! Anthropic wprowadza szereg narzędzi AI, rzucając wyzwanie Microsoft Office
Anthropic wprowadził Claude Meetings, które umożliwia Claude dołączanie do spotkań wideo w czasie rzeczywistym i wykonywanie zadań, pozwalając Claude być uczestnikiem na Google Meet i przejść od roli protokolanta do współpracownika na żywo. Udostępniono także AI Whiteboards i arkusze kalkulacyjne – pojawiły się Claude Whiteboards, które wspierają wspólną edycję zespołową, oraz Claude Sheets, które mogą być tworzone i modyfikowane przez AI. Oficjalnie wprowadzono również produkt do analizy danych – Claude Data, integrujący dane firmowe z aplikacjami zewnętrznymi. Akcje Microsoft rozszerzyły spadki, chwilowo tracąc ponad 3%.

Anthropic prezentuje plan osiągnięcia 35% długoterminowej marży operacyjnej, założyciele planują IPO na 1,75 miliarda dolarów, Goldman Sachs prognozuje przychody na 685 miliardów dolarów do 2030 roku
W filmie promocyjnym kierownictwo Anthropic ujawniło, że firma wierzy w możliwość osiągnięcia w długim terminie skorygowanej marży operacyjnej na poziomie 35% lub wyższym, znacznie przewyższając tegoroczne 15% w trzecim kwartale. Prospekt emisyjny pokazuje, że siedmiu współzałożycieli zamierza sprzedać prawie 3,38 miliona akcji firmy – według średniej ceny emisyjnej z IPO, każdy z nich uzyska około 250 milionów dolarów, zachowując jednocześnie akcje warte około 18 miliardów dolarów każdy. Goldman Sachs prognozuje, że do 2030 roku roczne przychody Anthropic będą blisko 150 razy wyższe niż w zeszłym roku, z czego 586 miliardów dolarów pochodzić będzie od klientów korporacyjnych, a 100 miliardów od klientów niekorporacyjnych.

IPO Anthropic zbliża się: Goldman Sachs przewiduje, że przychody w 2030 roku przekroczą 685 miliardów, a 7 założycieli zrealizuje 1,75 miliarda dolarów podczas IPO.
Goldman Sachs prognozuje, że przychody Anthropic wzrosną z 4,6 miliarda dolarów w 2025 roku do 685 miliardów dolarów w 2030 roku, co oznacza wzrost ponad 130-krotny, jednak wolne przepływy pieniężne osiągną dodatnią wartość dopiero w 2030 roku. Wartość spółki podczas obecnego IPO wynosi około 1,4 biliona dolarów, a siedmiu współzałożycieli łącznie spienięży 1,75 miliarda dolarów, sprzedając indywidualnie udziały warte około 250 milionów dolarów, co stanowi jedynie około 1,5% ich udziałów. Analitycy uważają, że tak niski poziom spieniężenia nie jest wystarczający, aby zachwiać zaufaniem inwestorów.
Ceny krypto
Więcej


