
Co stoi za gwałtownym wzrostem SanDisk: czy to AI przekształciła geny przechowywania danych, czy też jest to kolejna epicka iluzja cyklu?

Według informacji od Polish Biznes & Finanse, opierając się na logice „NAND już osiągnął 'decykliczność' dzięki długoterminowym kontraktom o wartości 42 miliardów dolarów z wielkoskalowymi dostawcami chmury”, Sandisk (SNDK.US) od początku roku osiągnął stopę zwrotu ponad 356%. Analityk Louis Gérard wskazuje, że obecny wzrost jest wynikiem trwałego skoku w modelu biznesowym czy też ekstremalnego szczytu cyklicznego w historii branży pamięci flash, pozostaje kwestią otwartą.
Sandisk zostanie wydzielony z Western Digital (WDC.US) w lutym 2025 roku, co wyeliminuje „konsolidacyjny rabat korporacyjny”, związany z przeszłą działalnością HDD, która maskowała potencjał pamięci flash. Pozostawi to obie firmy jako czystych graczy na rynku AI w supercyklu.
Najnowszy raport finansowy pokazuje, że Sandisk w trzecim kwartale roku fiskalnego 2026 osiągnął przychody w wysokości 5,95 miliarda dolarów, wzrost rok do roku o 252,1%, a niezgodny z GAAP zysk na akcję wynosił 23,41 dolara – znacznie powyżej oczekiwań. Jednak jest to wynikiem głównie przewagi cenowej i optymalizacji portfolio produktów; wolumen dostaw bitów pozostaje niemal niezmieniony rok do roku oraz spadł w stosunku do poprzedniego kwartału. Firma aktywnie wycofuje się z rynku konsumenckiego o niskiej wartości, skupiając się na wysokiej klasy centrum danych.
Najbardziej zdumiewającym wskaźnikiem jest marża brutto niezgodna z GAAP na poziomie 78,4% – znacznie przewyższa średnią branżową 30%-40% i jest najszybszą zwyżką w historii półprzewodników. Jednak jest to całkowicie uzależnione od wzrostu działalności związanej z centrami danych o 645% rok do roku.
Ograniczenia "nowego modelu biznesowego"
Sandisk wdrożył „nowy model biznesowy” (NBM), mający na celu eliminację cykliczności poprzez długoterminowe umowy finansowe. Jednak te umowy mają kluczowy defekt: długoterminowa część oparta jest na dynamicznych cenach. Oznacza to, że choć gwarancje finansowe w wysokości 11 miliardów dolarów zabezpieczają przed zerwaniem przez klienta, to nie chronią przed spadkiem cen.
Kiedy nowe moce produkcyjne Samsunga i SK Hynix (np. technologia 321 warstw) zostaną uruchomione w latach 2026-2027, dynamiczne ceny będą przełączane wraz z rynkiem spotowym. Obecnie rynek traktuje 42 miliardy dolarów RPO jako stały przychód, co może być błędną interpretacją.
Znaczne przewartościowanie
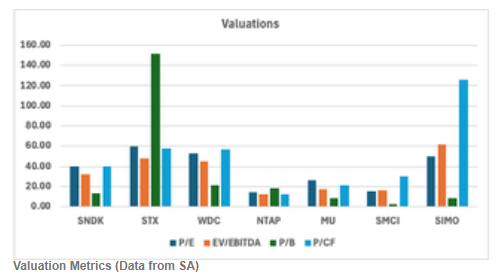
Nie-GAAP wskaźnik P/E Sandisk wynosi 40,36, znacząco powyżej poziomu Micron - 26,30. Model DCF pokazuje, że, zakładając normalizację cen po 2027 roku, docelowa cena wynosi tylko 372,42 dolarów, co oznacza około 70% potencjalnego spadku względem obecnej ceny. Analiza scenariuszy z wagą prawdopodobieństwa wskazuje także na możliwość negatywnych zwrotów. Na tle Micron, obecna premia wyceny Sandisk nie ma uzasadnienia w fundamentach.
Ryzyka i wnioski
Ryzyko Sandisk polega na tym, że niedopasowanie podaży i popytu może się utrzymywać z powodu zmiany strategii producentów na „priorytet zysku” i przesunięcia zdolności produkcyjnych na HBM, co ogranicza podaż NAND; gwarancje finansowe o wartości 1,1 mld dolarów także wzmacniają siłę obowiązków kontraktowych.
Analityk Louis Gérard sądzi, że wzrost ceny akcji Sandisk z 33 dolarów do 1406 dolarów w ciągu roku, oparty na narracji AI i ograniczonej podaży, jest już absurdem. Ponieważ marża brutto 78% jest trudna do utrzymania w działalności produktowej, a obecny cykl osiągnął rekordowe rozszerzenie marży, przyszłe korekty mogą być równie gwałtowne. Przyznaje spółce rekomendację „sprzedaj”.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Urzędnik japoński zabiera głos, a Besant "wsparcie": rozmawiał już z ministrem finansów Japonii o "korzystności" silnego jena
Besant powiedział, że w piątek odbył „owocną rozmowę” z japońską minister finansów Kaori Katayama. Obie strony omówiły „pożądane umocnienie jena odzwierciedlające silne fundamenty gospodarcze Japonii” i podkreśliły wagę dalszej ścisłej komunikacji dotyczącej rynku walutowego. Katayama ujawniła wcześniej, że podczas spotkania z Trumpem i Sanae Takaichi w tym tygodniu obaj wspomnieli o osłabieniu jena, a Takaichi stwierdziła, że niedoszacowanie jena to „problem”. Instytucje uważają, że ryzyko interwencji może „wyznaczyć sufit” dla spadków jena.
Amerykańskie akcje rozpoczęły notowania od mocnych wzrostów i wahań, jen odbił się w ciągu dnia o ponad 1%, rentowność 10-letnich obligacji skarbowych USA ponownie przekroczyła 5,22%, a cena ropy amerykańskiej spadła chwilowo o prawie 3%.
Po publikacji danych o zaufaniu konsumentów w USA, indeksy S&P i Nasdaq odnotowały spadki, natomiast Dow Jones ma szansę przerwać trzydniową serię spadków, choć notuje już cztery tygodnie spadków z rzędu. Akcje Meta cofnęły się, notując w ciągu dnia spadek powyżej 3%. Rentowność 10-letnich obligacji skarbowych USA ponownie przekroczyła 5,22%, ustanawiając trzeci dzień z rzędu nowy szczyt od 2007 roku, a rentowność 30-letnich obligacji osiągnęła najwyższy poziom od 2004 roku. Kurs jena do dolara amerykańskiego wzrósł w ciągu dnia o 1,2%, po tym jak japońscy i amerykańscy urzędnicy kolejno wysyłali sygnały wskazujące, że „słaby jen to problem”. Rosnące oczekiwania na dyplomatyczne rozwiązanie między USA a Iranem spowodowały, że ceny ropy zakończyły dwudniowy wzrost. Aktualizacja w toku.
Zmienne wahania amerykańskich obligacji skarbowych biją na alarm! Hartnett z Bank of America ostrzega przed rosnącym ryzykiem delewarowania, wzrost rentowności staje się głównym zagrożeniem dla rynku
Strateg Michael Hartnett z Bank of America ostrzega, że ostatni gwałtowny wzrost zmienności na amerykańskim rynku obligacji zwiększa ryzyko szerszego delewarowania na rynkach finansowych.
Ceny oleju napędowego w USA wzrosły w tym roku o 83%! Główny ekonomista Apollo ostrzega: przenoszenie kosztów może sprawić, że inflacja bazowa będzie jeszcze bardziej uporczywa, a Fed nie będzie mógł tego zignorować
Główny ekonomista Apollo Global Management, Torsten Slok, ostrzega, że gwałtowny wzrost cen diesla w USA stanowi zagrożenie inflacyjne, które może być poważniejsze, niż obecnie zdaje sobie sprawę Rezerwa Federalna.
Ceny krypto
Więcej


