
Dług napędza transakcje związane z deprecjacją waluty, tradycyjny związek między złotem a rentownością amerykańskich obligacji skarbowych zostaje podważony

Waluty.pl 6 października—— Podczas konferencji Londyńskiego Stowarzyszenia Rynków Złota i Srebra (LBMA) eksperci wskazali, że globalny wysoki poziom zadłużenia oraz inflacja sprzyjają transakcjom związanym z deprecjacją walut, a tradycyjna negatywna korelacja między złotem a rentownością obligacji ulega osłabieniu. Globalne zadłużenie stale rośnie, struktura nabywców na rynku obligacji się zmienia, instytucje mają potencjał zwiększenia udziału złota w portfelach. Azjatyccy inwestorzy, zwłaszcza z dużych krajów regionu, konsekwentnie kupują złoto podczas spadków, a młodsze pokolenia preferują złoto jako zabezpieczenie wartości. Z perspektywy długoterminowej eksperci pozostają pozytywnie nastawieni do złota, choć popyt na biżuterię spada wraz ze wzrostem cen, a w krótkim terminie cena złota może pozostać niestabilna.
Na corocznej globalnej konferencji poświęconej rynkowi metali szlachetnych organizowanej przez Londyńskie Stowarzyszenie Rynków Złota i Srebra, liczni eksperci rynkowi podkreślili, że rosnące zadłużenie państw, uporczywa inflacja oraz obawy dotyczące długoterminowej siły nabywczej walut fiat sprzyjają transakcjom deprecjacji walut, a tradycyjna zależność między złotem a rentownością obligacji jest coraz bardziej kwestionowana.
Panel dyskusyjny pod tytułem „Długoterminowe trendy, krótkoterminowe transakcje – logika deprecjacji waluty” prowadziła Nicky Shiels, dyrektor ds. strategii i badań w MKSPAMP Metals. Analitycy i menedżerowie funduszy wskazali, że mimo wzrostu globalnych rentowności obligacji, złoto nadal wykazuje odporność, co odzwierciedla rosnące obawy inwestorów o kondycję finansową państw.
Ogromna presja zadłużenia na świecie, brak finansowych hamulców
Vikram Dhawan, dyrektor ds. produktów towarowych i menedżer funduszu Japan India Joint Fund, stwierdził, że narracja deprecjacji walut ma swoje korzenie w nieodwracalnym poziomie globalnego zadłużenia. Powiedział: „Globalne zadłużenie rośnie każdego roku o biliony dolarów, a rządy państw mają ograniczone możliwości – pozostaje im stosowanie różnych środków finansowych, czyli tolerowanie wyższej inflacji przy równoczesnym obniżaniu kosztów zadłużenia. Widzę, jak zadłużenie publiczne nieustannie rośnie, ale nie dostrzegam żadnych oznak wdrożenia dyscypliny budżetowej.”
Shayne McGuire, menedżer portfela w Texas Teacher Retirement System, podkreślił, że deprecjacja walut nie jest nowym zjawiskiem. W czasach starożytnych rządy obniżały zawartość metali szlachetnych w monetach, by zdeprecjonować walutę, a dziś inwestorzy obawiają się, że nieustannie rosnące zadłużenie w końcu osłabi wartość walut. Powiedział: „Wraz ze wzrostem ryzyka zadłużenia, coraz więcej osób koncentruje się na problemie utraty siły nabywczej waluty.”
Zgodnie z wcześniejszymi obserwacjami, gwałtowny wzrost globalnych rentowności zwykle mocno obniżał cenę złota, jednak obecnie negatywna korelacja obu wskaźników wyraźnie się osłabia. Nawet jeśli rentowności obligacji przekroczyły 5%, cena złota utrzymuje się powyżej poziomu wsparcia 4000 USD. Vikram Dhawan wskazał, że w krótkim terminie złoto i rentowności nadal są odwrotnie skorelowane, lecz w cyklu 1–3 lat po pandemii relacja ta znacznie osłabła, a nawet okresowo przekształciła się w równoległą. Powiedział: „
Zmiana struktury kapitałowej, instytucje mogą dalej zwiększać udział złota
Dhawan uważa, że wzrost rentowności bardziej odzwierciedla wzrost premii za termin, a nie tylko oczekiwania dotyczące poprawy gospodarki lub zacieśnienia polityki pieniężnej. Struktura nabywców tradycyjnych obligacji skarbowych przechodzi zmianę – banki centralne i fundusze emerytalne, dotąd niewrażliwe na wahania cen, są zastępowane przez inwestorów prywatnych, którzy domagają się wyższej rekompensaty za przejęcie ryzyka związanego z terminem i finansami państw. To może trwale rozdzielić dawne powiązania między złotem a rynkiem obligacji.
McGuire wskazał, że trudna sytuacja na rynku obligacji będzie skłaniać do dalszego włączania złota do portfeli inwestycyjnych instytucji. Przez lata duże amerykańskie fundusze emerytalne rzadko uwzględniały złoto w strategicznym podziale aktywów, ponieważ udział był zbyt mały, by wywierać wpływ na ogólny wynik portfela. Powiedział: „Wraz z pojawiającymi się problemami na rynku obligacji, ten stan rzeczy się zmieni. Złoto nie przynosi odsetek, ale w porównaniu do wielu obligacji umożliwia wzrost wartości. Obecnie duże instytucje jeszcze nie debatują o złocie, co również jest powodem, dla którego pozytywnie oceniam jego przyszłość.”
Popyt azjatycki stabilizuje rynek, młodzi inwestorzy preferują twarde aktywa
Wei Yan, menedżer portfela makro w DymonAsia, stwierdził, że kiedy krajowy rynek nieruchomości i giełda w Azji są słabe, inwestorzy z dużych krajów regionu mają ograniczone możliwości zabezpieczenia majątku, przez co wpływ wysokich rzeczywistych stóp zwrotu na krajowy popyt na złoto jest niewielki. Powiedział: „Gdy rynek się koryguje, konsekwentnie dokonują zakupów. Podczas azjatyckich sesji cena złota zachowuje się lepiej, co potwierdza nieprzerwany popyt inwestorów z dużych krajów Azji, podczas gdy zachodni inwestorzy w środowisku wysokich stóp zwrotu są mniej skłonni do zakupów.”
Dhawan dodał, że zmiana preferencji wśród młodego pokolenia jest również korzystna dla złota. Przewlekła inflacja sprawia, że wiele osób widzi wzrost wartości aktywów w rachunku, lecz faktyczna siła nabywcza maleje, dlatego młodzi wolą inwestować w twarde aktywa, by ją chronić. Powiedział: „Chcąc zabezpieczyć majątek w twardych aktywach, złoto doskonale odpowiada ich wymaganiom.”
Eksperci obecni na forum są pozytywnie nastawieni do złota w długiej perspektywie, jednak ostrzegają, że transakcje związane z deprecjacją walut nie gwarantują jednokierunkowego trwałego wzrostu. Dhawan zwrócił uwagę, że wzrost cen złota ogranicza popyt na tradycyjną biżuterię, a w krótkim terminie ceny mogą pozostawać niestabilne. McGuire wskazał, że podczas rządów obu partii w USA deficyt budżetowy stale rośnie, a brak jest sygnałów, że polityka finansowa ulegnie poprawie. Powiedział: „Bez względu na to, która partia rządzi, rynek nie zwraca należnej uwagi na kwestie długu i deficytu.”
Podsumowanie
Podsumowując, światowy wysoki poziom zadłużenia zmienia sposób wyceny złota; tradycyjna negatywna korelacja między złotem a rentownością obligacji stopniowo zanika, a popyt fizyczny z Azji oraz potencjalna możliwość zwiększenia udziału złota w portfelach instytucji wspierają długoletni trend wzrostowy cen złota. Jednak w krótkim terminie słaby popyt na biżuterię powoduje niestabilność cen, co utrudnia osiągnięcie jednokierunkowej hossy.
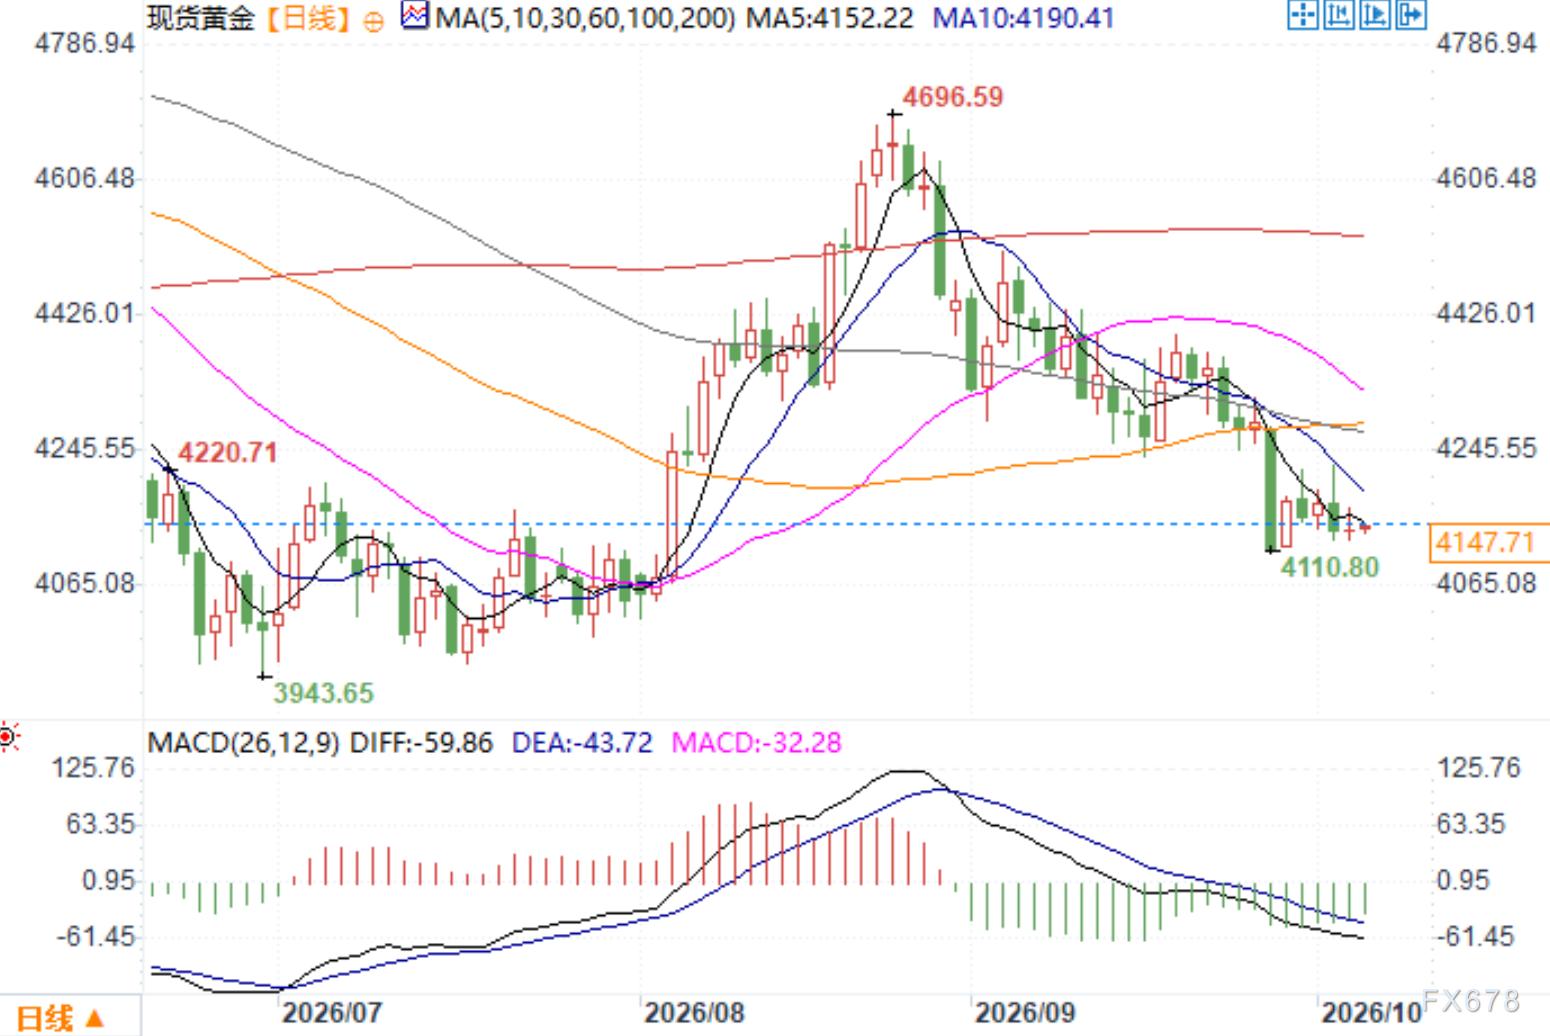
Dzienny wykres złota spot Źródło: Yihuitong
Strefa czasowa UTC+8, 6 października, 08:59 Złoto spot: 4147,71 USD/oz
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Rentowność amerykańskich obligacji skarbowych zbliża się do najwyższego poziomu od 20 lat! Kryzys zadłużenia USA wchodzi w "strefę zagrożenia". Jakie rozwiązania ma jeszcze Waszyngton?
Koszty pożyczek rządu Stanów Zjednoczonych rosną, a łatwe sposoby na ich ograniczenie są już prawie wyczerpane.
TSMC przejmuje rynek Intel, negocjuje współpracę z Musk Terafab, cena akcji osiąga historyczne maksimum
Akcje TSMC na amerykańskiej giełdzie wzrosły o 2,8%, podczas gdy cena akcji Intel, który w kwietniu tego roku dołączył do projektu Terafab, spadła o 2,6%. Elon Musk potwierdził w mediach społecznościowych, że prowadził wstępne rozmowy z TSMC na temat projektu Terafab. Według doniesień branżowych prawdopodobieństwo współpracy między TSMC a Terafab przekracza 80%.
Rekordowe finansowanie chipów AI rozpoczyna dystrybucję: 42 miliardy senior debt zabezpieczone gwarancją kredytową Broadcom, 18 miliardów junior debt czeka na IPO Anthropic
Według doniesień, około 42 miliardów dolarów uprzywilejowanych pożyczek zabezpieczonych przez Broadcom zostało już rozpoczętych do syndykacyjnej dystrybucji; Bank of America, Citi i Morgan Stanley zaczęły przekazywać część zadłużenia innym bankom. Dzięki ratingowi kredytowemu Broadcom na poziomie A-, w przyszłości możliwe będzie wejście na rynek prywatnych ofert lub obligacji inwestycyjnych. Dodatkowo, 18 miliardów dolarów niezabezpieczonego długu podrzędnego bez gwarancji Broadcom zostanie wprowadzonych później, a Blackstone zobowiązał się do zakupu około 9 miliardów dolarów z tej sumy.
Ceny krypto
Więcej


