
Analiza Morgan Stanley: cykl HDD jeszcze się nie zakończył, ale rynek wycenia już szczyt

Autor: Rita
Rynek wycenia dyski twarde (HDD) na poziomie wskaźnika P/E 8x, co sugeruje, że cykl osiągnie szczyt w roku finansowym 2028. JPMorgan w raporcie z 20 października 2026 r. przedstawił przeciwny pogląd: cykl się nie zakończył, a ta wycena jest zbyt surowa.
Popyt przyspiesza. Spotowe ceny nearline HDD wynoszą 4–7 centów za GB, a mieszane ceny kontraktowe nearline to ok. 1,5 centa za GB. Niedobory podaży w branży w latach CY27/CY28 to około 400 eksabajtów (EB), w CY26 – 300EB. Klienci rozszerzają się od czołowych dostawców usług w chmurze (CSP) po laboratoria AI, które chcą kupić 100% EB.
JPMorgan podtrzymuje rekomendację „kupuj” dla Seagate Technology (STX) oraz Western Digital (WDC); STX ponownie na pierwszym miejscu wśród sprzętu IT. Cena docelowa: STX 1 200 USD, WDC 643 USD. Oczekiwania nabywców dotyczące WDC są niższe, a strategia raportowa jest lepiej ustawiona.
Wskaźnik P/E 8x sugeruje szczyt cyklu
JPMorgan, zakładając wyniki z roku finansowego 2028 i spadek cen SSD o 80%, zakłada, że obecny wskaźnik P/E na poziomie ok. 8x oznacza szczyt zysków HDD w roku finansowym 2028 oraz spadek cen SSD o 80% w stosunku do poziomu z C2Q26. JPMorgan uznaje takie założenie za przesadzone.
Popyt na HDD przyspiesza, niedobory podaży się pogłębiają, a ceny spotowe znacznie przewyższają ceny kontraktowe. Ceny HDD spoza nearline wzrosły o 15–30% kwartał do kwartału. Wyceny wykazują pozytywną asymetrię.
JPMorgan obniża wskaźnik docelowy z 20x do 15x (STX) i 14x (WDC), odzwierciedlając strukturę rynku i niepewność dotyczącą finansowania AI. Cena docelowa: STX 1 200 USD (15x EPS FY28 80,10), WDC 643 USD (14x EPS FY28 45,95). Cena bieżąca STX to 660,81 USD, a WDC 352,21 USD.
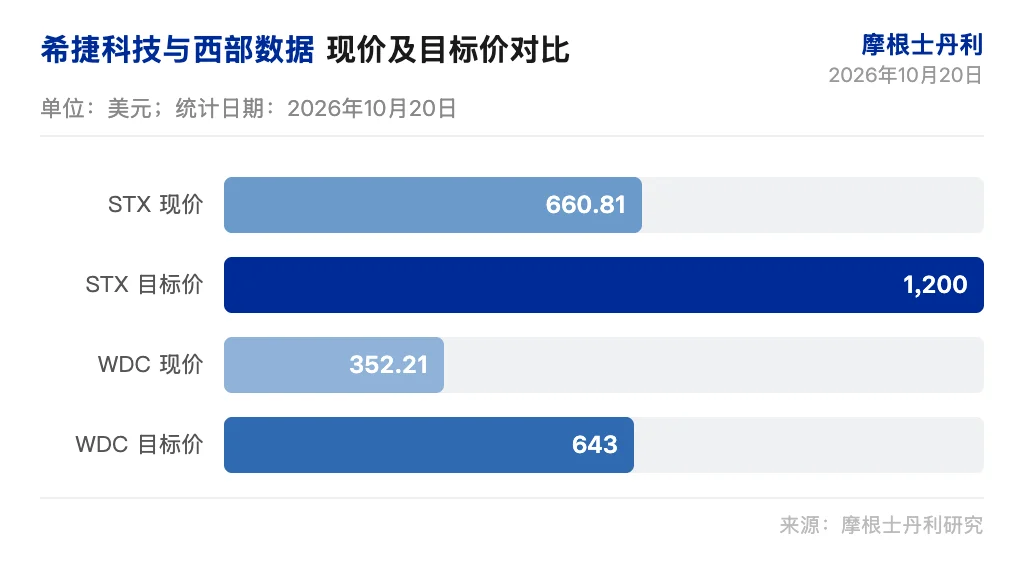
Cena spot znacznie powyżej ceny kontraktowej
Spotowa cena nearline HDD: 4–7 centów za GB; mieszana cena kontraktowa: ok. 1,5 centa za GB. Klienci chcą kupić 100% EB, ale ograniczenia podaży ograniczają skalę zakupów. Niedobór pojemności magazynowej podnosi cenę spotową.
Ceny HDD spoza nearline wzrosły kwartał do kwartału o 15–30%. Seagate jest bardziej agresywny w łapaniu cen spotowych niż Western Digital. Popyt rozciąga się od głównych CSP po laboratoria AI. Toshiba ograniczona przez nośniki i urządzenia — moce produkcyjne na CY27 są wyprzedane, a firma jest bardziej agresywna w ustalaniu cen. JPMorgan jest komfortowy z ryzykiem Toshiba.
Zysk na akcję za IV kwartał powyżej konsensusu
Oczekiwany zysk na akcję Seagate Technology za wrzesień to 7,50 USD, konsensus rynkowy wynosi 7,41 USD; Western Digital: 4,13 USD, konsensus 4,09 USD. Zysk na akcję Seagate za grudzień: 9,54 USD, o 12% powyżej konsensusu. Jeśli założenia dotyczące ceny spot będą bardziej agresywne, EPS za grudzień może wzrosnąć o kolejne 5%.
Western Digital: EPS za grudzień 5,25 USD, o 10% powyżej konsensusu. Przy bardziej agresywnych założeniach ceny spot EPS w grudniu może wynieść 5,67 USD. Oczekiwania nabywców WDC: przychody 4,75–4,95 mld USD, marża brutto 59,5–61,0%, EPS 5,20–5,60 USD. WDC zwykle podaje konserwatywne prognozy.
JPMorgan uważa, że strategia raportowa WDC jest lepiej ustawiona, bo próg dla kupujących jest niższy. STX pozostaje 10% powyżej „wyceny w ciemno” (10x EPS CY27 = 595 USD), WDC tylko 3% wyżej (343 USD).
Cykl się nie zakończył, ale ścieżka coraz bardziej niejasna
JPMorgan przyznaje, że ścieżka katalizatorów dla HDD jest dziś bardziej niejasna niż miesiąc temu. Na rynku panuje niepewność co do racjonalności dostawców i źródeł finansowania AI, których raporty finansowe nie rozwiążą. Wskaźniki docelowe zostają obniżone o 5–6 punktów.
Badanie popytu potwierdza wyniki powyżej oczekiwań i możliwość podniesienia prognoz. JPMorgan koncentruje się na czterech pytaniach: czy STX/WDC dostosują plany produkcyjne do celów Toshiba; czy priorytetem będzie zysk, a nie udział w rynku; czy luka podaż–popyt się powiększy; czy będzie widać bardziej agresywne podejście do cen. Odpowiedzi na te pytania niekoniecznie przywrócą notowania akcji do narracji sprzed czterech miesięcy, ale mogą pomóc inwestorom dostrzec, że część ryzyk jest już uwzględniona w cenach.
JPMorgan podtrzymuje rekomendację „kupuj” dla STX i WDC, STX ponownie na liście Top Pick. Rynek wycenia zakończenie cyklu, JPMorgan przewiduje jego kontynuację.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Akcje GE Vernova gwałtownie rosną 21 października: współpraca z VG, centra danych i turbiny gazowe
Ceny krypto
Więcej


