
Para reivindicar o airdrop, é necessário primeiro "comprar moedas"? Camp Network gera indignação na web

O número total de carteiras participando da interação na testnet atingiu 6 milhões, mas apenas 40.000 endereços são elegíveis para o airdrop, deixando quase todos de fora.
Título original: "Um novo patamar de 'ser passado para trás': por que o airdrop da Camp Network gerou tantas críticas na comunidade?"
Autor original: Asher, Odaily
Camp Network é, sem dúvida, um dos projetos de "airdrop farming" mais criticados recentemente, sendo acusado de "passar a perna" em sua comunidade.
Na noite passada, o projeto L1 Camp Network, que levantou até 30 milhões de dólares e tem como foco resolver problemas de direitos autorais em IA, lançou oficialmente sua mainnet, além de liberar a negociação do token e o recebimento do airdrop.
Inicialmente, muitos "farmers" estavam motivados, pensando que após meses de testes, ao menos conseguiriam uma pequena recompensa. No entanto, o resultado foi um verdadeiro plot twist — praticamente todos foram passados para trás.
A seguir, o Odaily explica por que, desde o início da consulta de elegibilidade ao airdrop, a Camp Network se tornou alvo de tantas críticas na comunidade de "airdrop farming".
A maioria não tem direito ao airdrop; quem tem precisa pagar 10 dólares para se registrar
Reclamação 1: Grande parte dos usuários iniciais não tem direito ao airdrop
Em 22 de agosto, a Camp Network anunciou a abertura da consulta de elegibilidade ao airdrop. Segundo relatos da comunidade, a menos que o usuário tenha cunhado um NFT anteriormente ou convidado amigos suficientes, a grande maioria dos primeiros usuários, apesar de terem realizado inúmeras interações na testnet da Camp Network, não teve direito ao airdrop.
Um "farmer" relata que nenhuma de suas contas na testnet da Camp Network foi elegível ao airdrop
De acordo com dados compilados pela comunidade, o número total de carteiras que interagiram com a testnet da Camp Network chegou a 6 milhões, sendo cerca de 280 mil carteiras ativas na Summit Series, mas apenas 40 mil endereços foram considerados elegíveis ao airdrop.
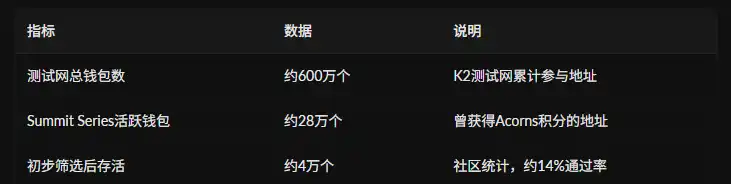
Estatísticas da comunidade sobre os endereços da testnet da Camp Network
Reclamação 2: Usuários elegíveis precisam pagar 10 dólares para registrar a conta
A insatisfação da comunidade aumentou ainda mais quando, além de poucos serem elegíveis, os que conseguiram o direito ao airdrop precisaram pagar uma taxa extra — era necessário desembolsar 0,0025 ETH (cerca de 10 dólares) como taxa de registro para confirmar o recebimento. Isso fez da Camp Network o primeiro grande projeto L1 a exigir pagamento para participação no airdrop.
No entanto, diante da rápida escalada das críticas, a Camp Network anunciou, ainda naquela tarde, o cancelamento da taxa de registro do airdrop e prometeu reembolsar integralmente os usuários que já haviam pago os 0,0025 ETH.
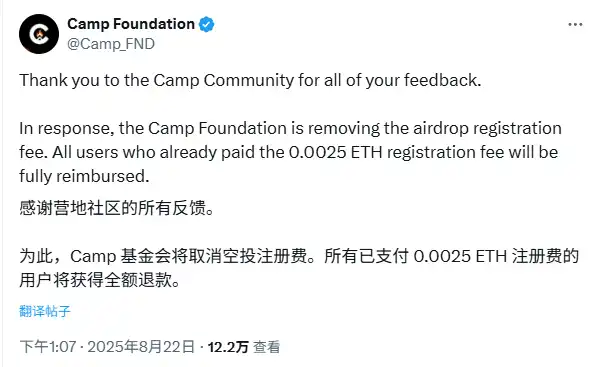
Sob pressão da comunidade, a equipe oficial cancelou a taxa de registro do airdrop
Reclamação 3: Exigências rigorosas de KYC
Mesmo quem conseguiu a elegibilidade ao airdrop pode não conseguir recebê-lo devido às exigências rigorosas de KYC. Segundo relatos dos usuários elegíveis, mais incômodo do que pagar 10 dólares é a exigência de uma verificação de identidade KYC extremamente rigorosa, que requer uso de câmera e cujo provedor bloqueia VPNs e determinados países, excluindo assim muitos usuários internacionais.
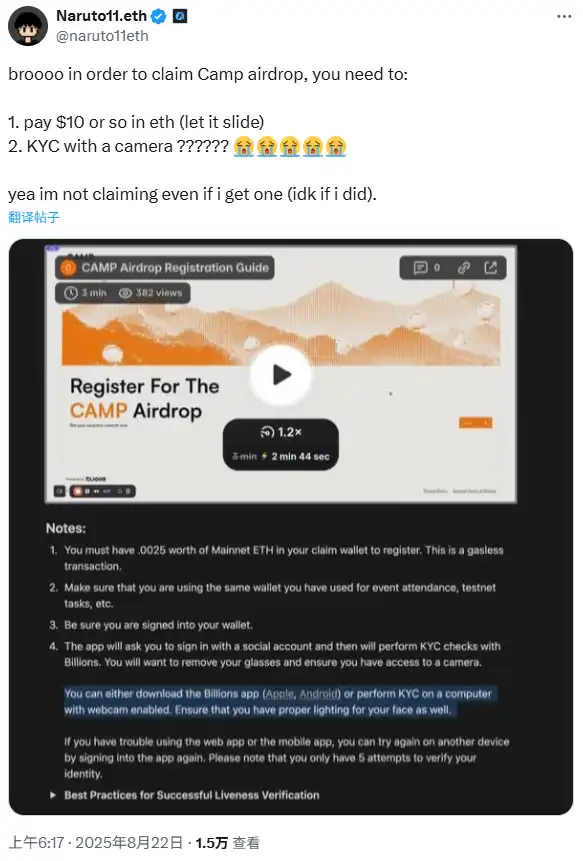
Membros da comunidade criticam a exigência rigorosa de KYC
Apenas 20% desbloqueados no TGE; para receber, é preciso comprar tokens na exchange para pagar o Gas
Além da exclusão de muitos usuários iniciais, outro ponto de insatisfação foi o fato de que, durante o TGE, era necessário comprar tokens na exchange para pagar o Gas e receber o airdrop. Como mostra a imagem abaixo, este usuário inicial recebeu 100 tokens CAMP, mas apenas 20% (ou seja, 20 CAMP) foram desbloqueados no lançamento, com preço unitário de 0,09 dólares, totalizando menos de 2 dólares.
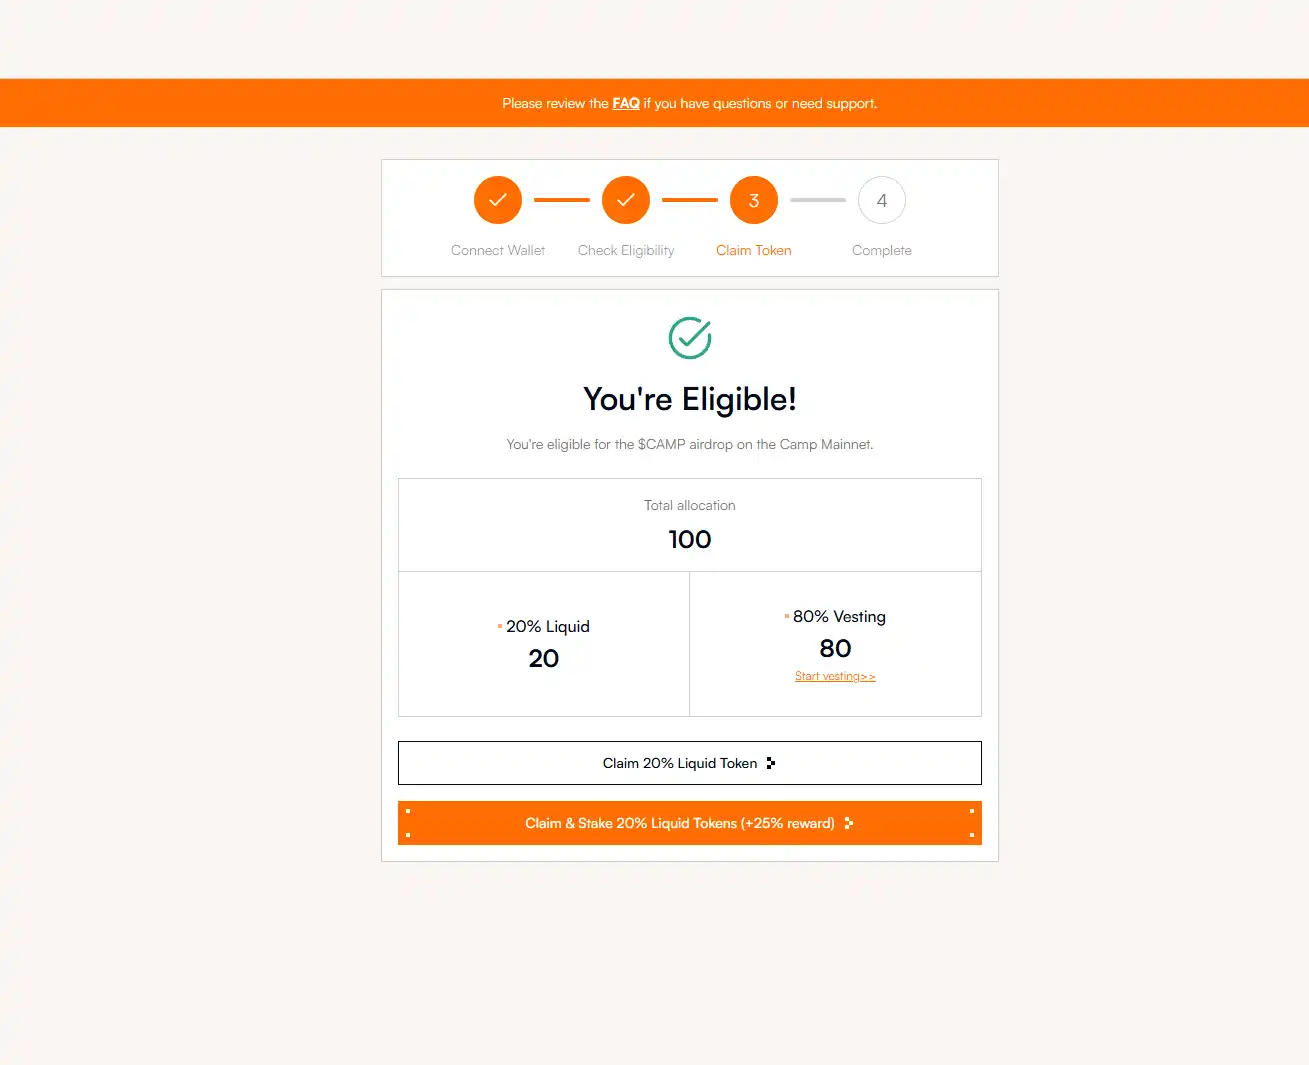
Interface de recebimento do airdrop de tokens CAMP
Para receber o token, é preciso comprar na exchange para pagar o Gas do airdrop, mas a exchange ainda não permite saque
Mais absurdo ainda é que, para receber o airdrop, era necessário comprar tokens CAMP na exchange para pagar o Gas da mainnet da Camp Network, mas algumas exchanges que listaram CAMP ainda não permitiam o saque (como mostra a imagem abaixo da Bitget).
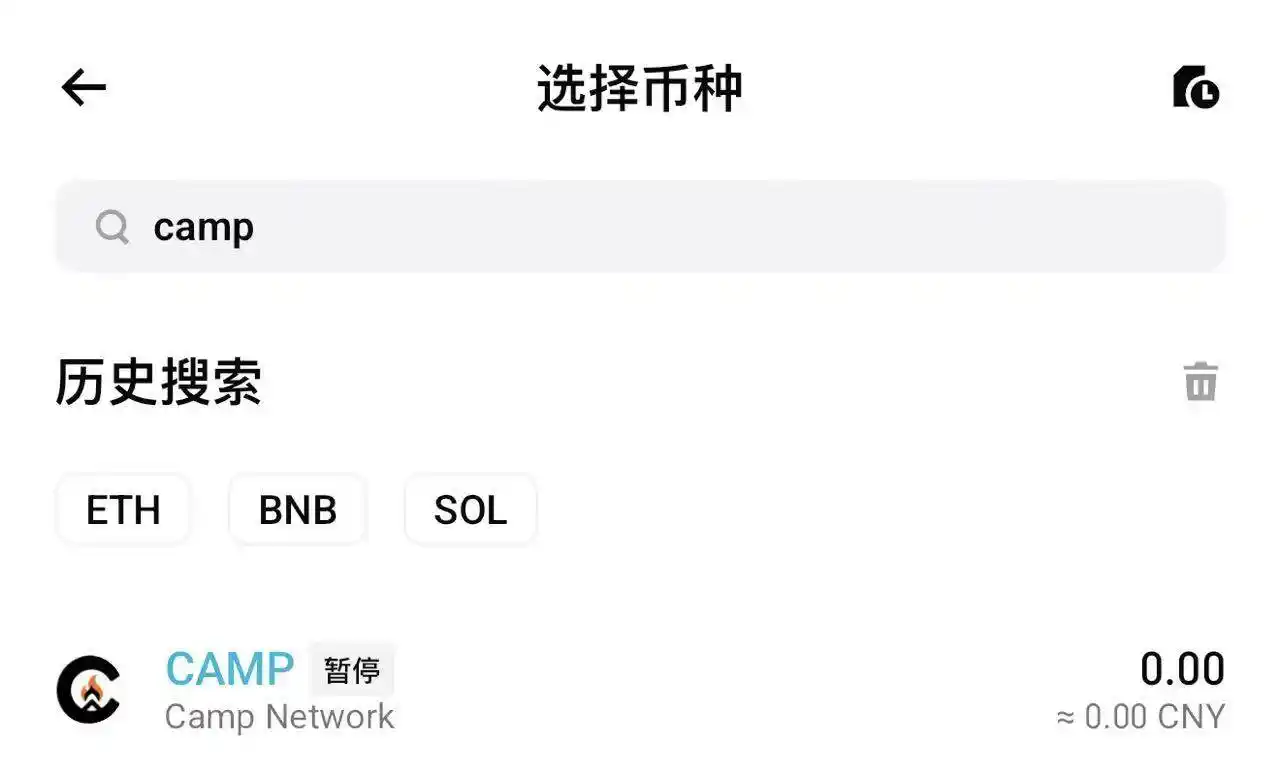
A plataforma de negociação Bitget ainda não permite o saque de CAMP
Fica claro que a equipe da Camp Network impôs diversas barreiras no design do airdrop, dificultando o recebimento dos tokens pela maioria dos usuários iniciais. Um mecanismo tão restritivo implica em grande incerteza e risco; seja para operar comprado ou vendido, todos devem pensar cuidadosamente antes de agir, evitando decisões impulsivas por conta de emoções ou movimentos de curto prazo do mercado.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Deutsche Bank: Ouro está sobrevendido e subalocado; o ambiente será melhor em 2027
Se os rendimentos dos títulos do governo dos EUA continuarem a subir, qual será a próxima ação de Washington?
O Departamento do Tesouro dos EUA tem mantido a liquidez ao aumentar a emissão de títulos do Tesouro de curto prazo e realizar recompras em pequena escala. Alguns defendem que a melhor solução para o peso da dívida é reduzir os gastos. Restrições políticas tornam o risco tendente à inflação, prejudicando assim os detentores de títulos. Karen Brettell, Reuters, 5 de outubro – O custo do endividamento do governo dos EUA está subindo, e eles já esgotaram quase todas as opções simples para controlar esses custos. Os rendimentos dos títulos de longo prazo do Tesouro estão próximos do nível mais alto em 20 anos, e as causas parecem não ser passageiras. Washington está emitindo grandes volumes de dívida pública para compensar um déficit fiscal que não diminui. O ritmo de queda da inflação é lento. Além disso, embora setores como o imobiliário e automotivo estejam em dificuldades, o boom dos investimentos em inteligência artificial mantém a economia suficientemente aquecida, impedindo a queda das taxas de juros. Como resultado, entre mais de US$ 40 trilhões em dívida, somente os juros anuais chegam a aproximadamente US$ 1 trilhão. Washington tem alguns caminhos a seguir, desde maior dependência da dívida de curto prazo até, em casos extremos, o Federal Reserve impor um teto para os rendimentos de longo prazo. Contudo, quanto mais essas ferramentas são usadas, maior é o risco de inflação, e isso pode implicar ainda mais perdas para os detentores de títulos. Segundo Torsten Slok, economista-chefe da Apollo Global Management, “para cada US$ 5 arrecadados em impostos, US$ 1 vai para o pagamento da dívida pública. É um número muito, muito alto, e que continuará aumentando.” O presidente dos EUA, Donald Trump, disse em uma entrevista à Time Magazine em 28 de setembro que a dívida poderia ser paga com crescimento econômico ou inflação. Mas se essas alternativas falharem, restam outras opções ao Tesouro, que variam de moderadas a radicais. Atualmente, o Tesouro tem contado mais com a emissão de títulos de curto prazo e recompras ocasionais de dívida antiga para melhorar a liquidez do mercado. Em cenários piores, o passo seguinte exigiria medidas do Federal Reserve. Uma delas seria a compra maciça de títulos de longo prazo, semelhante à "Operation Twist" de 1961; outra seria impor um teto para os rendimentos dos títulos de longo prazo, o que os EUA não fazem desde a Segunda Guerra Mundial. Quanto mais radicais forem as medidas, maior a pressão para baixar as taxas — mas, ao mesmo tempo, maior o risco de alimentar a inflação. “Estamos caminhando para um ponto em que o governo evidentemente não está confortável com o nível atual das taxas de juros”, disse Jeffrey Gundlach, CEO da DoubleLine Capital, em um evento recente. Operation Twist Com base na experiência, a primeira medida de escalonamento provavelmente seria uma retomada completa da "Operation Twist", estratégia lançada em 1961, que envolve a venda de títulos de curto prazo e a compra de títulos de longo prazo para nivelar a curva de rendimentos. Para realizar uma Operation Twist significativa, seria necessária a ajuda do Federal Reserve, mas, a não ser que haja uma crise financeira evidente, o Fed pode permanecer inerte. Slok observa que, sem o balanço do Fed, “os recursos do Tesouro para baixar as taxas são muito limitados”. No entanto, Kevin Warsh, ex-presidente do Fed, já criticou o fato de o Fed manter grandes quantidades de títulos públicos e outros ativos, argumentando que grandes compras confundem os limites entre política monetária e gerenciamento de dívida pública. Ele sugeriu um novo acordo entre o Tesouro e o Federal Reserve, no qual o presidente do Fed e o secretário do Tesouro se comunicariam publicamente sobre os objetivos do balanço do Fed e a emissão de títulos pelo Tesouro. Controle da curva de rendimentos Se as compras ao estilo Twist não funcionarem, o próximo passo seria o controle explícito da curva de rendimentos. Neste caso, o banco central se comprometeria a comprar quantidades ilimitadas de dívida pública para manter as taxas de longo prazo abaixo de um teto predeterminado. De 1942 até o acordo entre o Tesouro e o Federal Reserve em 1951, o Fed limitou os rendimentos dos títulos de longo prazo a 2,5% para ajudar a financiar a Segunda Guerra Mundial e a recuperação posterior. O Banco do Japão implementou uma variação dessa política entre 2016 e 2024. Ao reprimir artificialmente as taxas, o controle da curva de rendimentos alivia a pressão política causada pelo déficit fiscal. No entanto, essa política só funciona enquanto os investidores acreditarem que receberão pagamentos em dólares não corroídos pela inflação. Caso essa confiança diminua, as compras que deveriam baixar as taxas acabam alimentando a inflação que pretendiam combater. Para Veronique de Rugy, pesquisadora sênior do Mercatus Center, da George Mason University, no fim das contas, só há uma forma de resolver o problema da dívida: cortar gastos. “O Congresso precisa
"Rendimentos elevados de títulos do Tesouro dos EUA + dólar forte" testam mercados emergentes
O Morgan Stanley acredita que o aumento acumulado de quase 90 pontos-base nos rendimentos dos títulos do Tesouro dos EUA, juntamente com o fortalecimento do dólar americano, elevou a sensibilidade dos mercados emergentes a choques externos de 25% para um patamar histórico de 55%-60%. Atualmente, o diferencial de juros soberanos está em cerca de 200 pontos-base e o colchão de avaliação foi esgotado, com o grau de divergência entre os fluxos de fundos e o retorno dos títulos em moeda local atingindo o maior nível desde 2013. A previsão base é de retornos fracos, e não de uma venda desordenada, com foco na proteção contra o rand sul-africano e o peso mexicano; o resultado das eleições no Brasil pode ser uma variável-chave.
Preços de criptomoedas
Mais


