
Polymarket объявил о создании собственной L2, у Polygon больше нет козыря?

Оригинальное название: «Экономический расчет за уход Polymarket с Polygon»
Автор оригинала: Azuma, Odaily
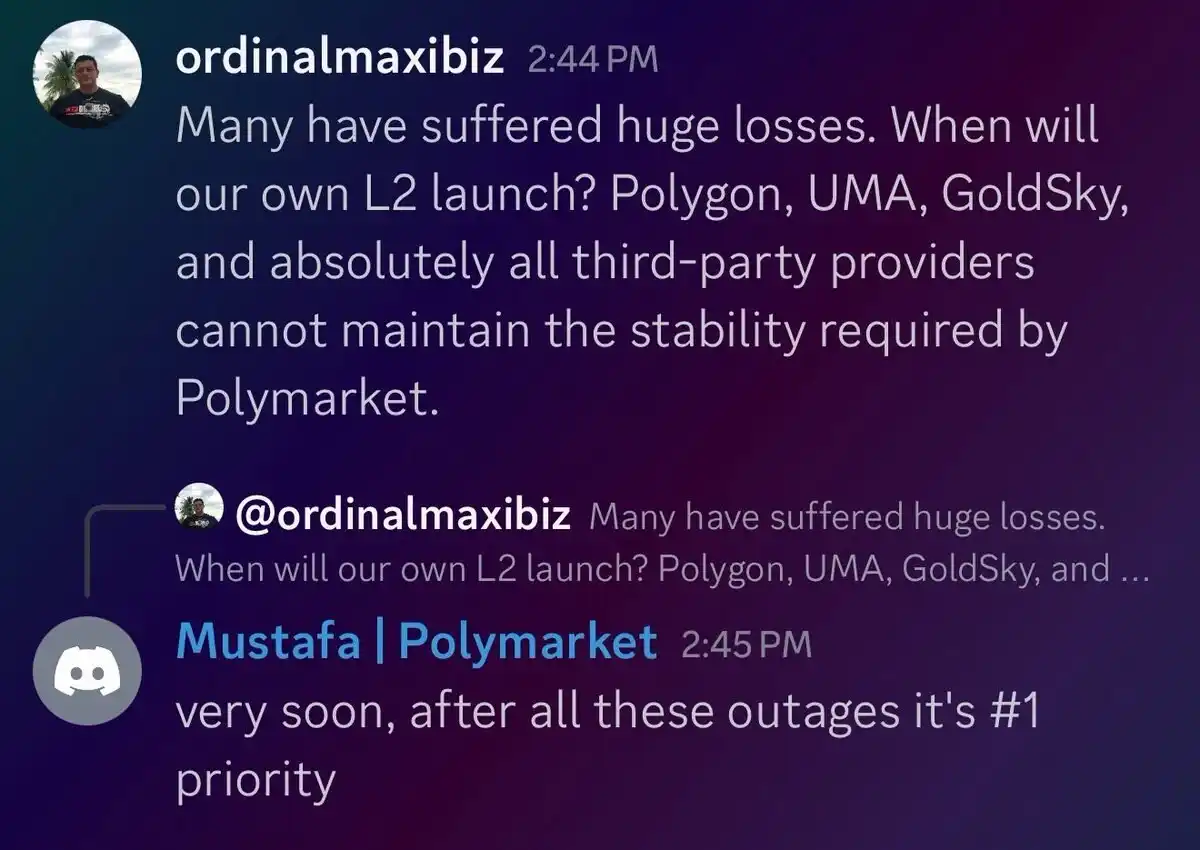
22 декабря новость о ведущем рынке прогнозов Polymarket привлекла широкое внимание рынка — участник команды Polymarket Mustafa подтвердил в сообществе Discord, что Polymarket планирует мигрировать с Polygon и запустить собственную сеть Ethereum Layer2 под названием POLY, что является текущим приоритетом проекта.
Неожиданное, но ожидаемое «расставание»
Решение Polymarket покинуть Polygon не стало неожиданностью: один — представитель популярных приложений, другой — устаревающий базовый уровень, между ними изначально существовало несоответствие рыночного интереса и ожидаемой ценности. По мере того как Polymarket превращается в нового гиганта, нестабильная работа сети Polygon (последний сбой произошел 18 декабря) и относительно слабая экосистема объективно стали ограничивающим фактором для первого.
Для Polymarket создание собственной платформы означает выигрыш как в продуктовой, так и в экономической плоскости.
В продуктовой части, помимо поиска более стабильной среды, собственная сеть Layer2 позволяет Polymarket настраивать базовые характеристики под нужды платформы, что обеспечивает большую гибкость для будущих обновлений и развития.
Но еще более важное значение это имеет в экономическом плане. Собственная сеть позволяет Polymarket интегрировать все экономические активности и сопутствующие сервисы вокруг платформы в собственную экосистему, предотвращая утечку ценности во внешние сети и постепенно превращая это в системное преимущество.
Явный и скрытый экономический вклад
Как приложение, Polymarket когда-то принес Polygon значительный прямой экономический вклад. По историческим данным, собранным аналитиком dash на Dune:
· В этом месяце у Polymarket 419 309 активных пользователей, всего за всю историю — 1 766 193 пользователя;
· В этом месяце совершено 19,63 миллиона транзакций, всего за всю историю — 115 миллионов транзакций;
· Общий объем торгов за месяц составил 1,538 миллиарда долларов, а за всю историю — 14,3 миллиарда долларов.
Что касается оценки вклада Polymarket в экономику экосистемы Polygon, Odaily при анализе данных обнаружил довольно интересную пропорцию.
· Во-первых, по объему заблокированных средств, по данным Defillama, общий объем позиций на Polymarket сейчас составляет около 326 миллионов долларов, что примерно четверть от общего объема заблокированных средств в сети Polygon (1,19 миллиарда долларов);
· Во-вторых, по расходу газа, Coin Metrics в октябре прошлого года подсчитал, что транзакции, связанные с Polymarket, потребили около 25% всего газа сети Polygon;
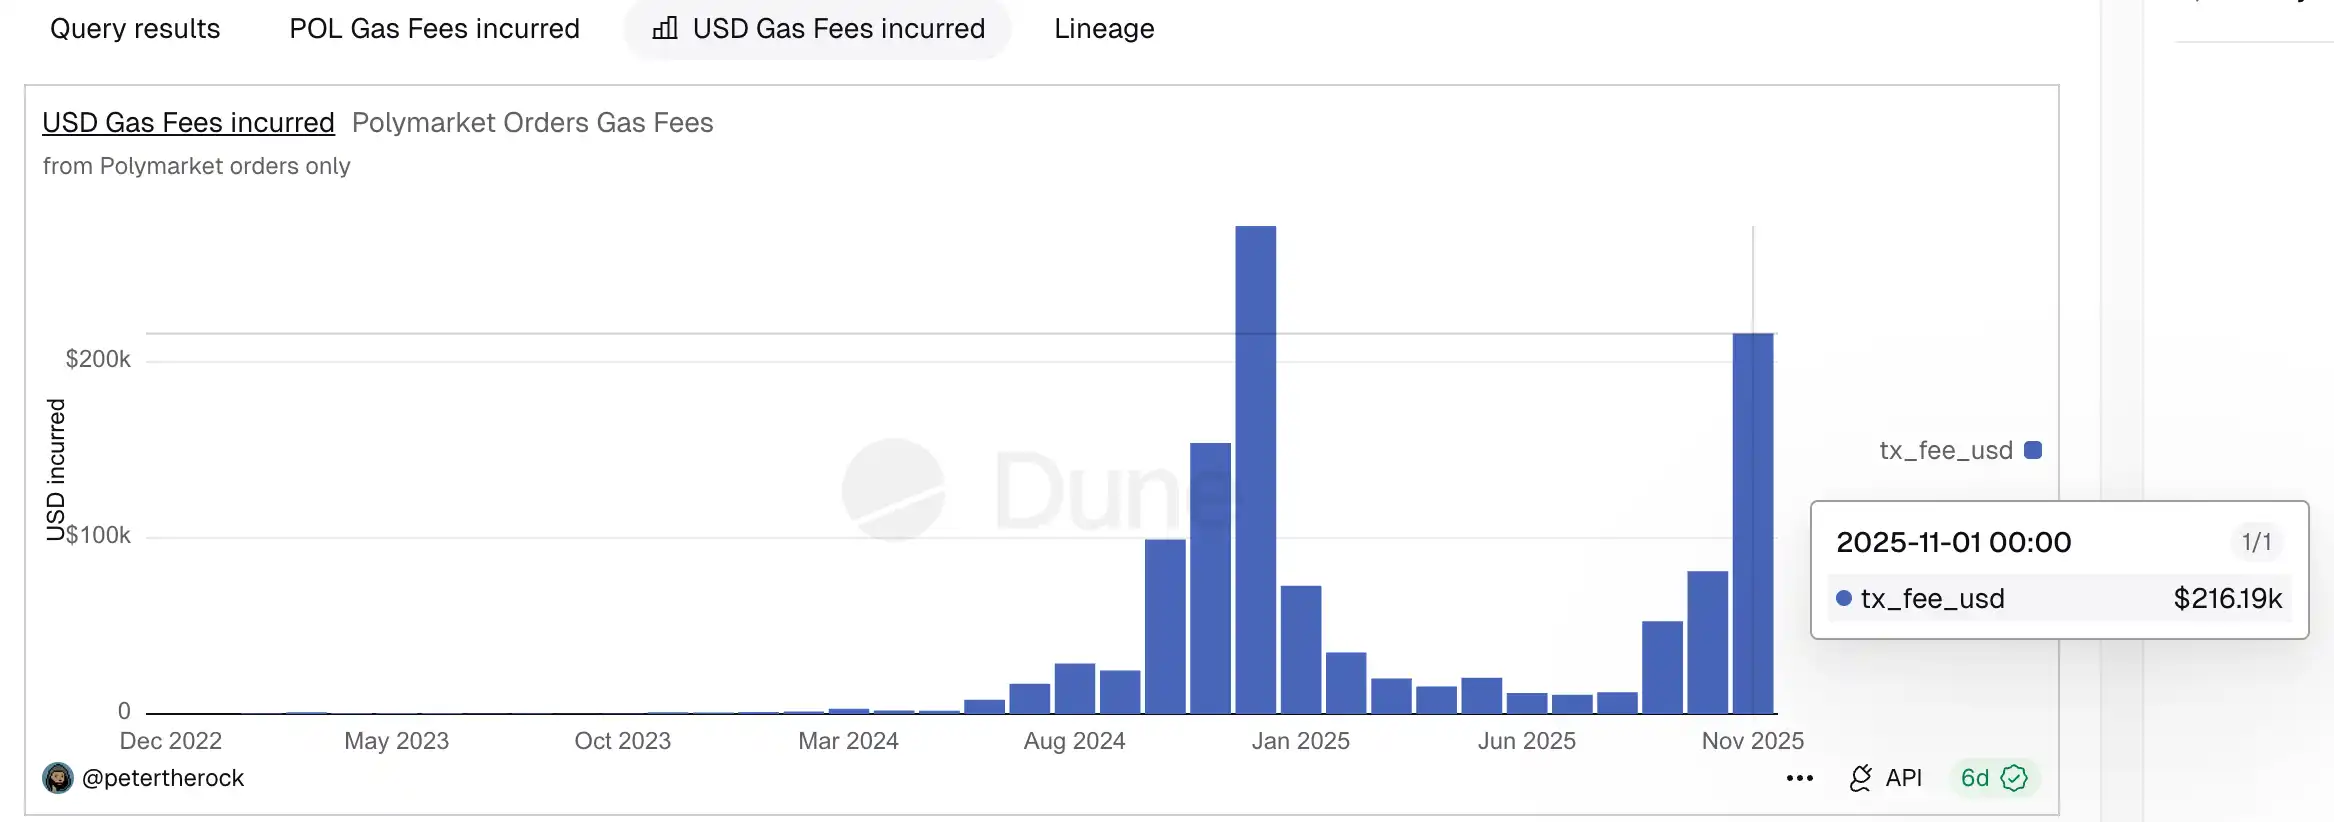
· Учитывая, что эти данные устарели, мы проверили недавние изменения: по статистике аналитика petertherock на Dune, в ноябре транзакции, связанные с Polymarket, израсходовали около 216 000 долларов газа, а по данным Token Terminal, общий расход газа в сети Polygon за тот месяц составил около 939 000 долларов, что также близко к четверти (около 23%).
Здесь, конечно, возможны совпадения из-за различий в методологии и временных рамках, но схожие результаты в разных измерениях могут служить ориентиром для оценки экономического значения Polymarket для Polygon.
Помимо количественных показателей, таких как активные пользователи, заблокированные средства, объем торгов и вклад в газ, экономическое значение Polymarket для Polygon проявляется также в ряде менее измеримых, но не менее реальных скрытых вкладов.
Во-первых, это оживление ликвидности стейблкоинов. Все сделки на Polymarket осуществляются в USDC, и их высокая частота и регулярность объективно значительно увеличивают спрос на оборот USDC и расширяют сценарии его использования в сети Polygon; во-вторых, это сопутствующая ценность поведения удерживаемых пользователей: помимо самого рынка прогнозов, эти пользователи могут по удобству перейти к использованию других продуктов экосистемы Polygon, таких как DeFi, тем самым повышая общую ценность сети Polygon. Эти вклады трудно выразить конкретными цифрами, но именно они составляют ту «реальную потребность», которую базовые сети ценят больше всего и которая является самой дефицитной.
Почему именно сейчас? Ответ очевиден
На самом деле, если судить только по размеру пользовательской базы, показателям и рыночному вниманию, Polymarket уже полностью готов к самостоятельному существованию. Это давно не вопрос «уходить или нет», а вопрос «когда уходить».
Причина выбора именно этого момента для миграции, скорее всего, связана с приближением TGE Polymarket. С одной стороны, после выпуска токена структура управления, система стимулов и экономическая модель Polymarket станут более фиксированными, и последующая миграция на другой базовый уровень станет значительно дороже и сложнее; с другой стороны, переход от «одного приложения» к «приложению + базовый уровень» как к полноценной системе сам по себе меняет логику оценки стоимости, и создание собственного Layer2 несомненно открывает для Polymarket новые горизонты как в плане нарратива, так и в плане капитала.
В целом, уход Polymarket с Polygon по сути не просто простая миграция на другой базовый уровень, а отражение структурных изменений в криптоиндустрии. Когда ведущие приложения начинают самостоятельно привлекать пользователей, трафик и экономическую активность, базовые сети, не способные предоставить дополнительную ценность, неизбежно оказываются «преданными».
Ничего личного — только выгода.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Nomura предупреждает: американские фондовые индексы "серьёзно искажены", десять акций обеспечивают семьдесят процентов роста S&P, остерегайтесь нового удара от дизельного топлива
McElligott считает, что индекс S&P 500 находится в состоянии "иллюзорного бума": 85% его компонентов уже скорректировались (1/6 из них упали наполовину). Ещё опаснее то, что текущая рыночная корреляция настолько низкая, что подобное наблюдалось только накануне финансового кризиса 2007 года и в период "судного дня волатильности" в 2018 году. Рынок сталкивается с двумя основными скрытыми угрозами: первая — резкое снижение выручки OpenAI (ожидания выполнены лишь на 30%), что подрывает всю основу AI-нарратива; вторая — структурный дефицит нефтепереработки приводит к тому, что "разница цен на дизель = волатильность процентных ставок", что становится скрытой бомбой.

Доходность 10-летних казначейских облигаций США приближается к 5,4%, а «сияние» искусственного интеллекта не может скрыть опасения относительно «раздутости» S&P 500
S&P 500 достиг исторического максимума, однако лишь 30% его компонентов поднялись выше 50-дневной скользящей средней — это самый низкий показатель широты рынка на максимумах с 1990 года. Индекс Russell 2000 падает уже пятую неделю подряд, а доходность "мусорных" облигаций взлетела до 15%. Societe Generale предупреждает: если доходность казначейских облигаций США достигнет 6%, а цена на нефть поднимется до 150 долларов, S&P 500 может упасть более чем на 20% в следующем году. Помимо этого, некоторые успешные управляющие фондами полностью распродали акции AI и перешли в энергетику, прямо заявив, что исчерпание финансирования будет означать "конец игры".
Стоимость перевозки нефти танкерами достигла шестидесятилетнего максимума: транспортировать один танкер нефти из США в Китай теперь дороже, чем запуск ракеты!
Стоимость перевозки одной бочки нефти выросла до 41 долларов, что приближается к половине цены самой нефти; стоимость одного рейса иногда достаточно, чтобы купить новый танкер. Кризис на Ближнем Востоке вызвал структурную нехватку транспортных мощностей в Ормузском проливе, а также удлинение оборота из-за перевалки с корабля на корабль. Стоимость перевозки VLCC выросла с ежегодных 9,2 миллиона долларов до 77 миллионов долларов, увеличившись более чем в 8 раз. Прибыль нефтеперерабатывающих компаний быстро сокращается, средняя цена на б/у танкеры достигла исторического максимума и впервые превысила стоимость новых судов.

Не растёт, а только падает! Серебро в затруднительном положении
Спрос на искусственный интеллект и солнечную энергию стабильно растёт, однако цены вопреки этому движутся вниз — макроэкономические факторы, такие как укрепление доллара и рост реальных процентных ставок, полностью подавляют фундаментальные показатели. За одну неделю спекулятивные средства зафиксировали отток в размере 1,6 миллиарда долларов, что стало рекордом за год; чистые короткие позиции CTA увеличились на 2,6 миллиарда долларов и достигли годового пика. Однако аналитики Goldman Sachs считают, что экстремальные короткие позиции сами по себе накапливают потенциал для разворота, асимметрия становится очевидной, и, как только макроэкономические встречные ветры ослабнут, может быть легко спровоцирован резкий отскок: после аналогичной "протяжки" в прошлый раз серебро выросло на 15% за шесть недель.
Цены на крипто
Далее


