
Render Token, sun'iy intellekt hisoblashiga bog'langan kripto investitsiyasi, o'sishga tayyor

Sun’iy intellekt ustunligi uchun kurashda ko‘plab e’tibordan chetda qolayotgan bir maydon bor: xom hisoblash quvvati. Investorlar model ishlab chiquvchilar va chip ishlab chiqaruvchilarga diqqat qaratgan bir vaqtda, infratuzilmaning tinch qatlamida blokcheyn asosidagi tizim kengaymoqda. Render Network (RNDR-USD) GPU egalari va hisoblash quvvati kerak bo‘lgan foydalanuvchilarni rendering va sun’iy intellekt ish yuklari uchun bog‘laydigan markazsizlashtirilgan bozorda faoliyat yuritadi. Kripto bozorida turli spekulyativ hikoyalar ko‘pligiga qaramay, Render token iqtisodiyotini to‘g‘ridan-to‘g‘ri real hisoblash quvvatiga bo‘lgan talab bilan bog‘laydi va shu orqali ajralib turadi.
TipRanks Premium uchun 50% chegirma oling
- Yaxshiroq va aniqroq qarorlar uchun hedge fond darajasidagi ma’lumotlar va kuchli investitsiya vositalarini oching
- So‘nggi yangiliklar va tahlillar yordamida bozordan oldinda boring va portfelingiz salohiyatini maksimal darajada oshiring
AI infratuzilmasiga bilvosita ta’sir ko‘rsatishni istovchi investorlar uchun RENDER ushbu tendensiyada ishtirok etishning farqli usulini taklif qiladi.
Hisoblash quvvati inqirozi uchun yaratilgan bozor
Vizuallashtirish effektlari ishlab chiqaruvchi studiyalar, mashina o‘rganish modellarini o‘rgatuvchi dasturchilar va inference ish yuklarini yurituvchi kompaniyalar bir xil cheklovga duch kelishadi: an’anaviy bulut xizmatlari orqali yuqori samarali GPU’ga kirish hamon qimmat va barqaror emas. Amazon Web Services (AMZN) va Google Cloud (GOOGL) kabi platformalar bozorni boshqarishda davom etmoqda, biroq narxlarning o‘zgaruvchanligi va yuqori talab paytida quvvat chegaralari doimiy muammoga aylangan. AI ish yuklaridan kelib chiqqan GPU talabi o‘sishi bu bosimni yanada kuchaytirdi.
Render ushbu bo‘shliqni butun dunyo bo‘ylab tugun operatorlaridan foydalanilmayotgan GPU quvvatini to‘plab, uni xaridorlar bilan markazsizlashtirilgan tizim orqali moslashtirish orqali hal qiladi. Markazlashtirilgan ma’lumot markazlariga tayanish o‘rniga, protokol ortiqcha ishlatilmayotgan uskunani talabga binoan faollashtira oladigan bozor yaratadi. Sanoat tadqiqotlari shuni ko‘rsatadiki, butun dunyo bo‘ylab o‘rnatilgan GPU quvvatining muhim qismi uzoq vaqt davomida bo‘sh yotadi, bu esa ortiqcha taklifni samarali safarbar eta oladigan tarmoqlar uchun imkoniyat yaratadi.
Vaqt ushbu model foydasiga ishlamoqda. Statista ma’lumotlariga ko‘ra, global sun’iy intellekt bozori 2025 yilda yuzlab milliard dollar bilan baholangan va o‘n yillik oxirigacha trillion dollarga yaqinlashishi kutilmoqda. Render allaqachon vizuallashtirish studiyalari, o‘yin kompaniyalari va mashina o‘rganish jamoalari uchun ish yuklarini qayta ishlagan. Bu ijodiy va texnik foydalanuvchilar uyg‘unligi tarmoq eksperimental emas, balki ishlab chiqarish darajasidagi foydalanish holatlariga xizmat qilayotganini ko‘rsatadi.
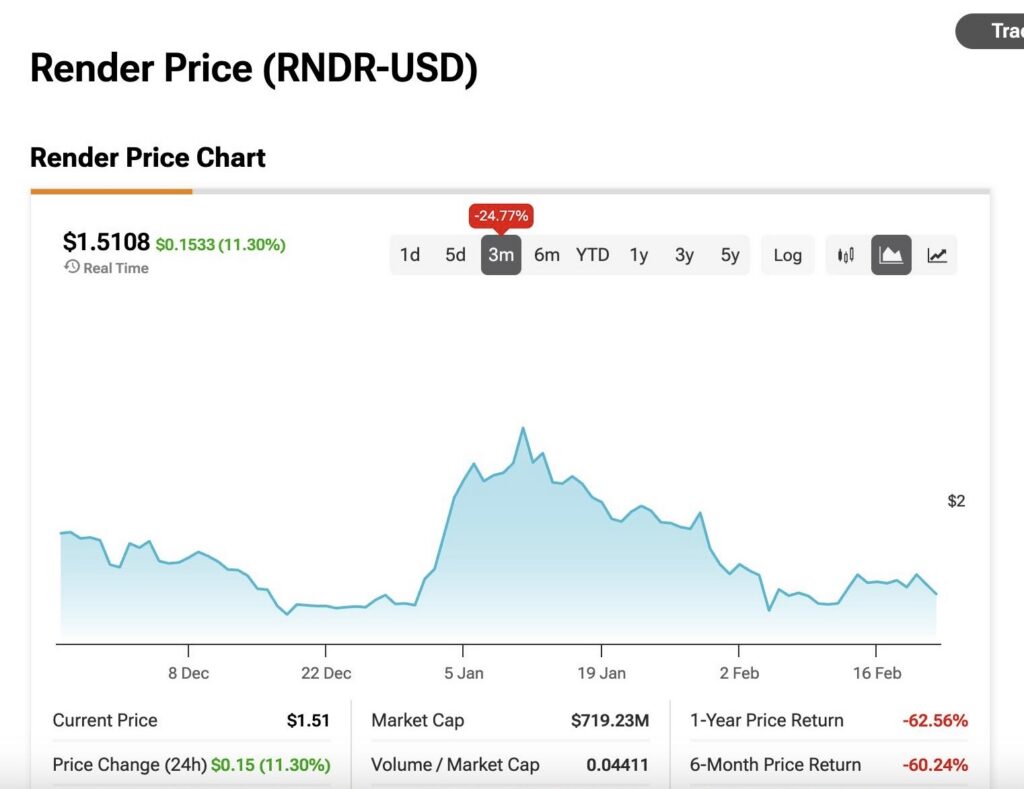
Biroq, so‘nggi oylardagi boshqa kripto narxlari kabi, RNDR-USD so‘nggi uch oyda 25% ga tushdi.
Tarmoq dizayni orqali kengayish
Render’ning hozirgi o‘sish profili yuqori o‘tkazuvchanlik va past tranzaksiya xarajatlarini ta’minlagan arxitektura o‘zgarishlarini aks ettiradi. Settlement qatlamini Solana (SOL-USD) ga ko‘chirgandan so‘ng, tarmoq minimal to‘lov to‘siqlari bilan ko‘proq hisoblash ishlarini bajarishga muvaffaq bo‘ldi. Ushbu o‘zgarish foydalanuvchilar uchun xarajatlarning oldindan aytib bo‘ladiganligini yaxshiladi va ish hajmining tiqilinchlarsiz ko‘payishiga imkon berdi.
On-chain ma’lumotlari 2026 yilgacha yakunlangan ish yuklari va tugun ishtirokida barqaror o‘sishni ko‘rsatmoqda. Messari tadqiqot kompaniyasi xabar berishicha, tarmoqdan foydalanish bilan bog‘liq jami token yo‘qotishlar 2025 va 2026 yil boshigacha o‘sishda davom etmoqda, bu hisoblash xizmatlariga doimiy talabni aks ettiradi, bir martalik spekulyativ portlashlarni emas.
Strategik aloqalar ham texnik yangilanishlar bilan birga kengaymoqda. Render generativ media va AI model ishlab chiqish bilan shug‘ullanuvchi kompaniyalar, jumladan Stability AI va kontent ishlab chiqarishda foydalaniladigan kreativ texnologiya platformalari bilan integratsiyani davom ettiradi. Ushbu aloqalar tarmoqni raqamli media va sun’iy intellekt pipeline’lari uchun gibrid infratuzilma qatlami sifatida pozitsiyalaydi.
Tokenomika real faoliyatga bog‘langan
Render token tuzilmasi foydalanishga asoslangan model atrofida qurilgan. Burn Mint Equilibrium tizimi orqali protokol tarmoqda bajarilgan hisoblash ishlarining dollar qiymatiga teng RENDER tokenlarini yo‘q qiladi. Yangi tokenlar GPU quvvatini ta’minlaydigan tugun operatorlariga kompensatsiya sifatida chiqariladi, biroq yo‘qotish mexanizmi faoliyat oshishi bilan emissiyani muvozanatlashtiradi.
Bu dizayn taklif dinamikasini faqat spekulyativ sikllardan ko‘ra, operatsion talabga bog‘laydi. Ko‘proq hisoblash ishlari bajarilgani sari, ko‘proq tokenlar muomaladan chiqariladi. Token egalari ham tarmoqni yangilash va siyosat o‘zgarishlarini belgilovchi takliflar orqali boshqaruvda ishtirok etadilar, bu esa egalik va protokol yo‘nalishi o‘rtasidagi bog‘liqlikni mustahkamlaydi.
Baholash va o‘sish yo‘li
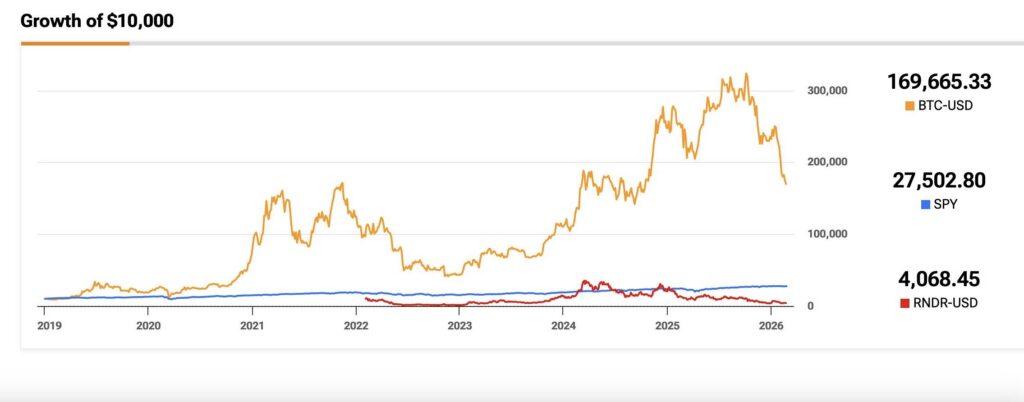
RENDER ilgari kriptoda AI o‘sishining ilk bosqichida eng yuqori cho‘qqiga chiqqan va keyinchalik kengroq bozor bilan birga orqaga qaytdi. 2026 yil boshida token o‘zining sikl yuqori nuqtasidan ancha pastda savdo qilmoqda, to‘liq suyultirilgan bahosi narx ma’lumotlariga ko‘ra bir milliard dollardan kam.
Hozirgi rivojlanish harakatlari an’anaviy renderingdan tashqari AI inference va training ish yuklari uchun umumlashtirilgan hisoblash xizmatlarini kengaytirishga qaratilgan. Rejalashtirilgan yangilanishlar yuqori samaradorlik talabiga ega bo‘lgan ish turlarini kengroq qo‘llab-quvvatlashni maqsad qilgan. Tarmoq allaqachon generativ video, tasvir sintezi va mashina o‘rganish ish jarayonlarida, shuningdek OctaneRender, Redshift va Blender Cycles kabi mashhur rendering dvigatellari bilan ishlatiladigan vositalarni qo‘llab-quvvatlaydi.
Agar bu kengayish davom etsa, Render’ning manzilli bozori kontent yaratuvchilikdan kengroq AI infratuzilmasi talabigacha kengayishi mumkin.
Tezis uchun risklar
RENDER umumiy kripto bozor sharoitlariga juda sezgir bo‘lib qolmoqda, bu esa loyiha o‘ziga xos asoslarini bosib ketishi mumkin. Markazsizlashtirilgan jismoniy infratuzilma tarmoqlari atrofidagi tartibga soluvchi noaniqlik ayrim hududlarda korporativ qabul qilishni cheklashi mumkin. Shu bilan birga, markazlashgan bulut provayderlari raqobatga javoban narx va quvvat strategiyalarini faol ravishda moslashtirmoqda.
Operatsion risk ham mavjud. Mustaqil GPU ta’minotchilari tarqatilgan tarmog‘ida barqaror natijani saqlab qolish texnik jihatdan murakkab. Har qanday uzoq davom etuvchi ishonchlilik muammolari barqaror hisoblash yetkazib berilishiga tayanadigan foydalanuvchilar orasida ishonchni susaytirishi mumkin.
Kengroq investitsiya ishi
Render bu AI va kripto infratuzilmasi talabining davomiy kengayishiga token orqali garov tikishni anglatadi, bu esa ommaviy savdodagi aksiyalardan farqli. Tarmoq doimiy foydalanishni tashkil etdi, real ish jarayonlariga bog‘langan hamkorliklarni qurdi va faoliyat o‘sishidan foyda ko‘radigan token mexanikasini joriy etdi.
Bu kombinatsiya o‘zgaruvchanlik va risklarni bartaraf qilmaydi, biroq RENDER’ni aniq biznes omillariga ega bo‘lgan kichikroq kripto aktivlar guruhiga qo‘shadi. Sun’iy intellekt infratuzilmasiga, faqat chip ishlab chiqaruvchilarga tayanmasdan, ta’sir ko‘rsatishni istagan investorlar uchun Render ushbu qarashni ifodalashning farqli yo‘lini taklif qiladi.
Mualliflik huquqi © 2026, TipRanks. Barcha huquqlar himoyalangan.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Neft narxi va yevro rezonansi, yirik aktivlar yangi burilish oynasiga kiradi
ROI-Tramp rahbarligidagi Moliya vazirligi uchun auktsionning "dum qismi" eng murakkab joy: McKeever
Maqolada bildirilgan fikrlar faqat muallifga tegishli bo‘lib, muallif Reuters sharhlovchisi Jamie McGeever hisoblanadi. Reuters, Florida, Orlando, 6-oktyabr – AQSh davlat obligatsiyalari auktsionlari odatda zerikarli, oldindan aytib bo‘ladigan va yangilik qiymatiga ega bo‘lmagan oddiy jarayon hisoblanadi. Biroq hozirgi vaziyat odatdagidan farq qiladi va Tramp hukumati endi obligatsiyalarning sust sotilishi sarlavha bo‘lish xavfiga duch kelmoqda. AQSh Moliya vazirligi shu hafta qariyb 120 milliard dollar qiymatida obligatsiya chiqarishni rejalashtirmoqda, bu oxirgi ikki hafta ichida qisqa muddatli g‘aznachilik veksellaridan tashqari birinchi auktsion: seshanba kuni 58 milliard dollar uch yillik obligatsiya, chorshanba kuni 39 milliard dollar o‘n yillik obligatsiya, payshanba kuni esa 22 milliard dollar o‘ttiz yillik obligatsiya bozoriga chiqadi. Bu auktsionlar odatdagidek ahamiyatsiz bo‘lar edi, biroq 22-24-sentabr auktsionlarining sust o‘tganligi sababli tobora ko‘proq e’tiborni jalb qilmoqda — ayniqsa, 23-sentabr kuni bo‘lib o‘tgan besh yillik obligatsiya auktsioni, u o‘tgan yil aprelidan buyon eng katta obligatsiya daromadlarining o‘sishiga sabab bo‘ldi. Shundan so‘ng daromadlar pasaymadi, aksincha ko‘pchilik muddati bo‘yicha so‘nggi o‘n yilliklar ichidagi eng yuqori darajaga ko‘tarildi. Ta’kidlash joizki, AQSh davlat obligatsiyalari auktsionida muvaffaqiyatsizlik ehtimoli deyarli nolga teng. Birlamchi treyderlar ya’ni hozirda Nyu-York Federal Rezervi tomonidan ma’qullangan 26 ta Uol-strit bank va muassasa — bu bozorda market-meyker sifatida ishtirok etadi — doim qatnashadi. Ular aslida sotuv bo‘yicha anderrayting majburiyatini oladi va 30 trillion dollarlik AQSh obligatsiyalari bozorining (jahonda eng likvid bozor) uzluksiz ishlashini ta’minlaydi. Bu, o‘z navbatida, butun jahon moliya tizimi uzluksiz ishlashini kafolatlaydi. Minglab milliard dollarlik global qarz, aktivlar va moliyaviy derivativlar AQSh davlat obligatsiyalarini mezon sifatida oladi. AQSh davlat obligatsiyalari AQSh va butun jahon moliyaviy tizimidagi likvidlik “quvurlarini” moylash uchun garov sifatida ishlatiladi — jumladan, repo bitimlari, banklararo kreditlash va moliyalashtirish uchun. Qisqacha aytganda, AQSh davlat obligatsiyalari global moliya tizimining tayanchi bo‘lib turgan ekan, har doim auktsionda xaridor bo‘ladi. Masala har doimgidek oxir-oqibat bu obligatsiyalar qaysi narxda sotilishi bilan bog‘liq. Hozirda ikkilamchi bozorda qarz olish narxi 2000-yillarning o‘rtasidan buyon eng yuqori daraja, shuning uchun Moliya vazirligi ham birlamchi bozorda yuqori foiz to‘lash ehtimoli katta. Biroq, so‘nggi auktsionlar ko‘rsatganidek, manfiy kutilmagan holatlar ham yuzaga kelishi mumkin. "Bozor hazm qilolmaydigan darajada katta?" 23-sentabr kuni bo‘lib o‘tgan 70 milliard dollarlik besh yillik obligatsiya auktsioni so‘nggi yillarda eng xavotirli auktsion bo‘ldi. Talab “bid-to-cover” ko‘rsatkichi bo‘yicha so‘nggi to‘qqiz yildagi eng past darajani ko‘rsatdi. Moliya vazirligi bu obligatsiyalarni 5,033% daromad bilan sotdi — bu esa auktsion paytidagi bozor daromadidan 3 baza punktiga yuqori. 3 baza punkti ko‘p bo‘lib tuyulmasligi mumkin, lekin besh yillik obligatsiya auktsioni uchun bu juda g‘ayrioddiy. 2022 yil iyunidan buyon eng katta, shunday ataluvchi “tail” bo‘ldi. JP Morgan tahlilchilariga ko‘ra, besh yillik obligatsiya auktsionida oxirgi marta 3 baza punktli “tail” 2011 yilda bo‘lgan — o‘sha paytda AQSh qarz limiti inqirozi yuzaga kelib, avgustda AQShning kredit reytingi pasaytirilgandi. Hozirda esa AQShning og‘ir fiskal istiqbolidagi xavotirlar uzoq muddatli qarz olish xarajatlarini oshirib yubordi. Bozorda Tramp hukumati Moliya vazirligining katta moliyaviy ehtiyojlarini pastroq xarajatli, ya’ni qisqa va o‘rta muddatli qisqa muddatli obligatsiyalarda to‘plashga o‘tadi degan kutilma mavjud. Shuning uchun ikki hafta avvalgi besh yillik obligatsiya auktsioni bunchalik katta xavotir uyg‘otdi. 3 baza punktli “tail” uzoq muddatli obligatsiya auktsionlarida tez-tez uchraydi, biroq daromadlilik egri chizig‘ining “qorni”da joylashgan obligatsiyalarda, ya’ni o‘rta muddatli auktsionlarda bu kamdan-kam holat. Agar Moliya vazirligi bu obligatsiyalarni chiqarishda ko‘proq “prebiya” to‘lashga majbur bo‘lsa, unda, Houston, muammo bor. Auktsion “tail”ining yuqoriligiga turli omillar sabab bo‘lishi mumkin, jumladan, auktsion kuni bozor o‘zgaruvchanligi yoxud vaqt o‘tishi bilan talabni yemiradigan, asosiy muammolar. Ikkalasini farqlash qiyin, chunki ular o‘zaro istisno emas. Yaxshi jihati shundaki, bunday xavotirlar hali daromadlilik egri chizig‘ining qisqa muddatli qismiga tarqalmagan — hech bo‘lmaganda hozircha. 3 yillik va 10 yillik obligatsiyalarning daromadliligi o‘tgan oygi auktsiondan beri taxminan 50 baza punktiga ko‘tarilib, mos ravishda 4,96% va 5,32% atrofida harakat qilmoqda. 30 yillik obligatsiya daromadliligi 35 baza punktiga oshib, 5,65% ga yetdi. Bu daraja kuchli talab jalb qilishga, ishlab chiqarishni muammosiz ta’minlas
Kripto narxlari
Ko'proq


