
Trump sẽ thay mặt Fed “kiểm soát lãi suất thế chấp nhà ở”? Bessent lên tiếng: “Trump QE” nhằm mục tiêu phù hợp với “thắt chặt bảng cân đối kế toán” của Fed

Đối mặt với chi phí nhà ở cao ngất ngưởng, chính quyền Trump đã trực tiếp bỏ qua Cục Dự trữ Liên bang Mỹ (Fed), sử dụng quyền hành pháp để can thiệp vào thị trường cho vay thế chấp, nhằm “bù đắp” cho việc Fed thu hẹp bảng cân đối kế toán và cố gắng hạ lãi suất vay mua nhà.
Vào ngày 9/1 theo giờ địa phương, Bộ trưởng Tài chính Mỹ Benson đã làm rõ logic cốt lõi của vòng can thiệp tài chính mới nhất của chính quyền Trump khi trả lời phỏng vấn tại bang Minnesota. Ông cho biết, chính phủ Mỹ chỉ đạo Fannie Mae và Freddie Mac mua chứng khoán đảm bảo bằng khoản vay thế chấp (MBS) nhằm mục tiêu cơ bản là phù hợp với tốc độ các trái phiếu này chảy ra khỏi bảng cân đối kế toán của Fed.
Benson chỉ ra rằng, hiện tại mỗi tháng Fed có khoảng 15 tỷ USD MBS đáo hạn mà không tái đầu tư (tức là “thu hẹp bảng cân đối”), khiến lượng MBS trong danh mục trái phiếu khổng lồ trị giá 6,3 nghìn tỷ USD của Fed liên tục giảm. Ông cho rằng, động thái này của Fed thực chất đang gây áp lực ngược lên thị trường, cản trở việc lãi suất vay thế chấp tiếp tục giảm. Do đó, chiến lược của chính quyền Trump là tận dụng sức mua của “hai nhà” để lấp đầy khoảng trống nhu cầu mà ngân hàng trung ương để lại.
Vì vậy tôi cho rằng,ý tưởng của chúng tôi là cơ bản đi theo nhịp bước của Fed, bởi Fed đang nỗ lực theo hướng ngược lại.
Trước đó, Tổng thống Trump đã chính thức ra lệnh cho Cơ quan Quản lý Tài chính Nhà ở Liên bang (FHFA) - đơn vị giám sát “hai nhà” - mua vào 200 tỷ USD MBS vào thứ Năm. Giám đốc FHFA William Pulte xác nhận vào thứ Sáu rằng, họ đã bắt đầu vòng mua đầu tiên trị giá 3 tỷ USD. Chỉ thị này được thị trường giải thích là động thái quyết liệt của Nhà Trắng nhằm giải quyết cuộc khủng hoảng khả năng chi trả nhà ở, đồng thời đánh dấusự can thiệp hiếm hoi của quyền hành pháp vào lĩnh vực thị trường tài chính vốn do ngân hàng trung ương kiểm soát truyền thống.
Giá MBS tăng vọt, lãi suất vay mua nhà kỳ vọng giảm 0,25 điểm phần trăm
Kể từ khi Trump công bố chỉ thị này, thị trường đã phản ứng mạnh mẽ.
Chính sách nới lỏng định lượng của Trump đã khiến giá chứng khoán đảm bảo bằng khoản vay thế chấp (MBS) tăng vọt, thị trường nhanh chóng điều chỉnh lại giá.
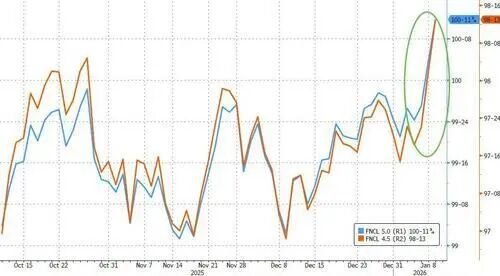
Chênh lệch rủi ro (spread) giữa MBS với trái phiếu chính phủ Mỹ đã thu hẹp khoảng 0,18 điểm phần trăm so với giá đóng cửa ngày thứ Năm. Benson thừa nhận trong cuộc phỏng vấn rằng, mặc dù việc mua vào bằng nguồn vốn từ bảng cân đối kế toán của “hai nhà” khó có thể trực tiếp kéo lãi suất vay thế chấp giảm mạnh, song có thể tạo hiệu ứng gián tiếp bằng cách thu hẹp chênh lệch lợi suất giữa MBS và trái phiếu quốc gia Mỹ.
Các nhà phân tích chỉ ra rằng,mặc dù quy mô mua 200 tỷ USD có vẻ khiêm tốn so với các chương trình nới lỏng định lượng (QE) trị giá hàng nghìn tỷ USD của Fed, nhưng vẫn đủ tạo ra áp lực thực sự lên thị trường.Bloomberg trích dẫn ý kiến của các chuyên gia phân tích,động thái này có thể khiến lãi suất vay thế chấp giảm tới 0,25 điểm phần trăm.Hiện nay, lãi suất vay thế chấp cố định kỳ hạn 30 năm tại Mỹ đã giảm từ gần 8% năm 2024 xuống khoảng 6,2%, nhưng vẫn cao hơn nhiều so với mức 3% trong thời kỳ đại dịch.
Rob Zimmer, Giám đốc phụ trách đối ngoại của Hiệp hội Các tổ chức cho vay nhà ở cộng đồng Mỹ (Community Home Lenders of America), cho biết, chính sách này sẽ mang lại lợi ích cho những người mua nhà lần đầu, bởi những người trẻ từ lâu đã bị thiệt thòi do chênh lệch quá lớn giữa chi phí vốn vay thế chấp và giá trái phiếu 10 năm.
Can thiệp hành pháp làm dấy lên lo ngại về “tính độc lập của Fed”
Dù thị trường hoan nghênh việc bơm thanh khoản, giới đầu tư vẫn chia rẽ về tác động lâu dài của chính sách này, đặc biệt là các cuộc thảo luận ngày càng gay gắt về vai trò của Fed.
Thông thường, việc điều chỉnh lãi suất trong các lĩnh vực kinh tế rộng lớn luôn là trách nhiệm của Fed.Fed được thiết kế để tránh khỏi sự can thiệp của chính trị.Ngoài việc thiết lập chi phí vay ngắn hạn, ngân hàng trung ương đôi khi cũng can thiệp bằng cách mua vào khối lượng lớn trái phiếu chính phủ và chứng khoán đảm bảo bằng khoản vay thế chấp (MBS), nhưng điều này thường chỉ giới hạn trong những trường hợp đặc biệt, như phục hồi thanh khoản thị trường bị áp lực, hoặc kích thích kinh tế trong thời kỳ suy thoái nghiêm trọng.
Chiến lược gia Kirill Krylov của Baird & Co. cảnh báo trong báo cáo gửi khách hàng rằng, chỉ thị của Trump đã làm mờ ranh giới giữa hiệu quả do thị trường điều tiết với thao túng chính trị. Ông cho rằng, việc mua tài sản với mục tiêu rõ ràng là thao túng lãi suất vay thế chấp đã đưa rủi ro chính trị trở lại một thị trường vốn đã cố gắng tránh xa thực tiễn này hơn chục năm qua.
Đồng Giám đốc Trung tâm Quyền sở hữu công ty và thị trường toàn cầu tại Trường Luật Columbia, Jeffrey Gordon cho biết, dù các khoản mua này có thể được biện minh dưới danh nghĩa “khả năng chi trả nhà ở” nằm ngoài phạm vi trách nhiệm của Fed, song thị trường vay thế chấp lại liên kết chặt chẽ với chính sách lãi suất tổng thể. Việc chính phủ thực hiện hành động tương đương với chính sách tiền tệ trá hình này đã tạo ra tiền lệ mới và đang làm suy yếu tính độc lập của Fed.
Thực tế, hiện tại Fed đang nắm giữ hơn 2 nghìn tỷ USD MBS, là di sản kích thích kinh tế từ các cuộc khủng hoảng trước đây. Tuy nhiên, lượng nắm giữ này đã giảm đều đặn với tốc độ 15-17 tỷ USD mỗi tháng trong hơn hai năm qua. Động thái của chính quyền Trump được xem là mở ra một mặt trận mới sau khi gây sức ép công khai lên Fed để giảm lãi suất mà không thành công, và cho thấy nếu chính sách tiền tệ không nhanh chóng phối hợp với mục tiêu hành pháp, Nhà Trắng sẵn sàng đơn phương hành động.
Triển vọng tư nhân hóa “hai nhà” tiếp tục bị đặt dấu hỏi
Chính sách này còn khiến tương lai của Fannie Mae và Freddie Mac càng thêm khó đoán. Nhóm Trump trước đó từng bàn thảo việc tư nhân hóa lại hai công ty đã bị chính phủ tiếp quản trong khủng hoảng tài chính 2008. Benson khẳng định việc mua vào sẽ không làm tổn hại đến tình hình tài chính của “hai nhà” và cho biết hai công ty này có đủ tiền mặt, thậm chí động thái này còn có thể tăng lợi nhuận cho họ.
Tuy nhiên, quản lý danh mục đầu tư Vitaliy Liberman của DoubleLine Capital chỉ ra, thị trường từng cho rằng việc IPO nghĩa là chính phủ sẽ hoàn toàn trả lại hai công ty này cho công chúng qua phát hành cổ phiếu, nhưng tín hiệu hiện nay cho thấy điều đó có thể không xảy ra. Bởi chính phủ đã nhận ra “hai nhà” là công cụ chính sách quan trọng, nếu thả hoàn toàn ra thị trường tự do thì sẽ mất quyền kiểm soát này.
Các chiến lược gia của JPMorgan Chase cũng nhận định, mong muốn của chính phủ trong việc sử dụng các doanh nghiệp được tài trợ bởi chính phủ (GSE) như một đòn bẩy chính sách tồn tại mâu thuẫn căn bản với kỳ vọng truyền thống của nhà đầu tư tư nhân. Rõ ràng, giữa mục tiêu lãi suất hiện tại với khả năng sinh lời trong tương lai của “hai nhà”, đang tồn tại mâu thuẫn khó hòa giải.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Đường cong lợi suất trái phiếu Mỹ sắp đảo ngược! Thị trường trái phiếu nghi ngờ triển vọng kinh tế Mỹ?
Đường cong lợi suất trái phiếu Mỹ đang nhanh chóng tiến gần đến điểm tới hạn đảo ngược – chênh lệch lợi suất giữa kỳ hạn 10 năm và 2 năm đã thu hẹp xuống mức thấp kỷ lục trong lịch sử, khiến cổ phiếu ngân hàng rơi vào tình trạng điều chỉnh kỹ thuật. Tín hiệu cảnh báo, được xem là “luật sắt” về suy thoái này, đang làm rạn nứt sự đồng thuận của thị trường: có người đặt cược đường cong sắp đảo ngược, có người tin vào sức bật của nền kinh tế sẽ hóa giải rủi ro. Trong bối cảnh Fed tiếp tục tăng lãi suất, kết quả của cuộc chơi trên thị trường trái phiếu này có thể sẽ tái định hình lại logic kể chuyện của toàn bộ thị trường tài sản.

Từ "ICU đến KTV"! Câu chuyện "AI" dao động hai chiều khiến các nhà đầu tư mệt mỏi
Chỉ trong hai tuần ngắn ngủi, Nasdaq 100 đã trải qua những biến động cực đoan: ban đầu mất đi 600 tỷ USD vốn hóa do "luận điểm đe dọa về AI", sau đó lại phục hồi lên 3 nghìn tỷ USD nhờ thành công vang dội của trợ lý Meta! Các phân tích cho rằng tâm lý thị trường chuyển đổi dữ dội giữa hoảng loạn và tham lam, tách rời khỏi các yếu tố cơ bản. Biến động mạnh khiến định giá Nvidia giảm xuống mức thấp nhất trong mười năm qua, sự bất đồng giữa phe mua và bán ngày càng gia tăng, còn mức độ biến động cao do các câu chuyện xoay quanh vẫn trở thành trạng thái thường xuyên của nhà đầu tư. Tuần này, Micron sẽ công bố báo cáo tài chính, nhưng dù kết quả ra sao thì sự dao động mạnh mẽ của tâm lý thị trường có lẽ vẫn khó có thể lắng xuống.
Dự báo tuần này: Báo cáo tài chính của Micron (MU.US) kiểm tra chất lượng hạ tầng AI, OpenAI đồng thuận với Nhà Trắng về AI, PCE và Nonfarm định hướng lãi suất tháng 10
Đến tuần này, tâm điểm của thị trường sẽ chuyển từ chính trị và ra mắt sản phẩm sang báo cáo tài chính và dữ liệu vĩ mô.
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm trên 5% vẫn không ngăn được làn sóng đầu tư AI cuồng nhiệt, liệu "ngưỡng cắt AI" thực sự có phải là đường cong lợi suất đảo ngược?
Thị trường trái phiếu đang dần phát ra cảnh báo đối với nền kinh tế, cho thấy chuỗi động thái tăng lãi suất của Fed sẽ bắt đầu thay đổi quan điểm thị trường, khiến mọi người lo ngại hơn về khả năng kinh tế Mỹ rơi vào tình trạng đình trệ.

Giá tiền điện tử
Thêm


