
Thị trường chứng khoán Mỹ gần mức cao lịch sử, nhưng các tổ chức lại lo lắng! Đối tác Goldman Sachs: Đừng đối đầu với thị trường

Chứng khoán Mỹ đang tiến gần đến mức cao lịch sử, nhưng sự phân hóa cấu trúc bên trong thị trường đang đạt đến mức cực đoan, nhóm đầu tư tổ chức cũng ngày càng lo ngại.
Đối tác tại Goldman Sachs, Wilson, trong báo cáo mới nhất vẫn giữ quan điểm lạc quan, khuyến nghị nhà đầu tư không nên chống lại tính tập trung cao của thị trường và dự báo thị trường chứng khoán còn dư địa tăng trưởng đến cuối năm. Tuy nhiên, nhiều chuyên gia chiến lược từ nội bộ Goldman Sachs cũng như Morgan Stanley, Bank of America lại đưa ra quan điểm trái chiều, cho rằng môi trường vĩ mô ngày càng khó khăn, vị thế của nhóm công nghệ không còn thuận lợi, rủi ro thị trường đang tích tụ.
Trọng tâm của cuộc tranh luận này là: tăng trưởng lợi nhuận của chứng khoán Mỹ hiện nay phụ thuộc mạnh vào một số ít cổ phiếu, độ rộng của thị trường tiếp tục suy giảm, trong khi biến động của thị trường trái phiếu và sự bất định của giá năng lượng có thể trở thành ngòi nổ phá vỡ sự bình lặng vào bất cứ lúc nào.
Tăng trưởng lợi nhuận cực kỳ tập trung, hai cổ phiếu đóng góp một phần ba
Hiện nay, mức độ tập trung về cấu trúc lợi nhuận của chứng khoán Mỹ đã đạt đỉnh trong chu kỳ này.
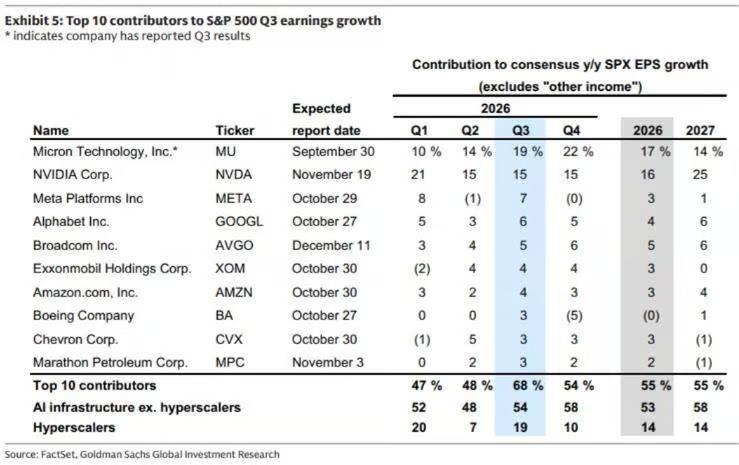
Theo báo cáo chiến lược "Khởi động hàng tuần tại Mỹ: Dự báo mùa báo cáo tài chính Q3 năm 2026" của Ben Snider thuộc Goldman Sachs, tăng trưởng EPS (lợi nhuận trên mỗi cổ phiếu) của chỉ số S&P 500 quý này dự kiến đạt 27%, mức cao nhất trong chu kỳ này, song ba quý tiếp theo sẽ dần chậm lại.
Điều đáng chú ý hơn là nguồn tăng trưởng cực kỳ tập trung: quý này, trong tăng trưởng EPS của S&P 500, 10 cổ phiếu đóng góp nhiều nhất sẽ chiếm tới 68%, cao hơn mức 48% quý trước; trong đó chỉ riêng Micron Technology và Nvidia đã đóng góp một nửa trong số 68% này, tức lần lượt chiếm 19% và 15% tổng tăng trưởng EPS của S&P 500. Nói cách khác, một nhà sản xuất chip nhớ đóng góp cho tăng trưởng lợi nhuận chỉ số còn nhiều hơn tổng cộng của Meta, Alphabet và Amazon.
Trong khi đó, tăng trưởng EPS của cổ phiếu thuộc nhóm trung vị trong S&P 500 đã giảm từ 14% xuống 9%, tỷ suất lợi nhuận cũng giảm từ 15.1% xuống 14.7%. Dữ liệu của Snider chỉ ra rằng, theo xu hướng hiện tại, đến quý 2 năm 2027, tăng trưởng lợi nhuận toàn thị trường sẽ về mức một chữ số thấp — thời điểm so sánh, đúng vào quý mà các ông lớn công nghệ ghi nhận khoảng 150 tỷ đô la "thu nhập khác" do tái định giá đầu tư cổ phần, chiếm 12% EPS S&P 500.
Độ rộng thị trường tiếp tục xấu đi, đa số cổ phiếu đang suy giảm mạnh
Dù chỉ số tiệm cận mức cao lịch sử, sự phân hóa bên trong thị trường đã rất rõ rệt.
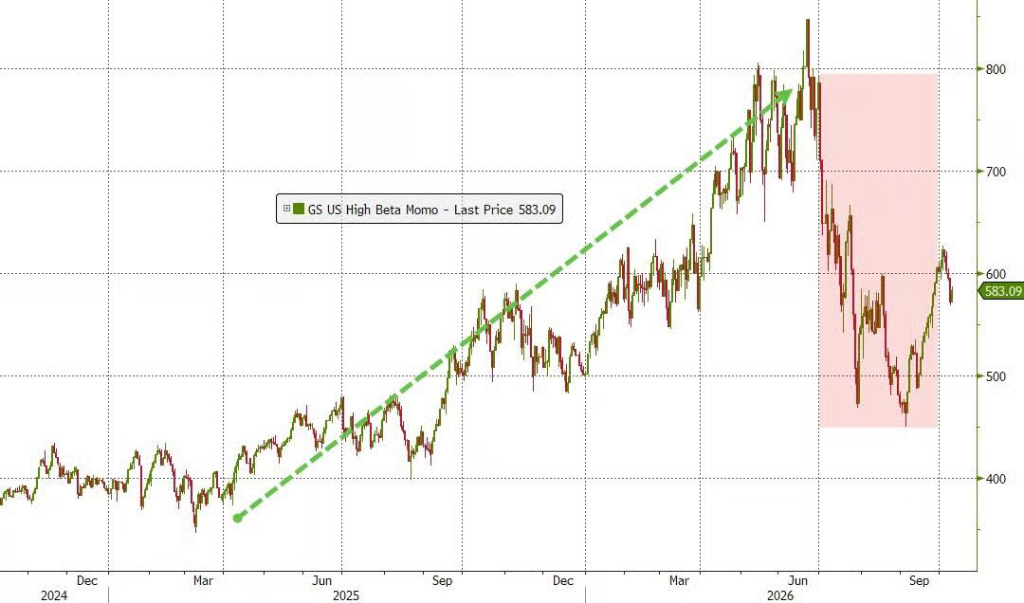
Theo dữ liệu của chuyên gia chiến lược Charlie McElligott từ Nomura Securities, 85% cổ phiếu trong S&P 500 đã giảm trên 10% từ đỉnh, 59% cổ phiếu giảm trên 20%. Thống kê của chuyên gia Tuteja từ Goldman Sachs trực quan hơn: từ sau ngày 27 tháng 8, chỉ số S&P 500 tăng 1.3%, nhưng nếu loại trừ cổ phiếu liên quan đến AI thì cùng kỳ giảm tới 5.2%.
Sự phân hóa này cũng tồn tại ở thị trường châu Âu, nhưng mức độ ôn hòa hơn. Mười cổ phiếu lớn nhất trong chỉ số Stoxx Europe 600 chỉ chiếm khoảng 17% tỷ trọng, còn mười cổ phiếu lớn nhất S&P 500 chiếm gần 40%, độ rộng thị trường châu Âu gần tiệm cận bình quân lịch sử dài hạn.
Nội bộ tổ chức xuất hiện bất đồng, nhiều bên cảnh báo rủi ro giảm
Đối mặt với các vấn đề cấu trúc trên, nhóm đầu tư tổ chức đưa ra các đánh giá không thống nhất, ngay cả trong Goldman Sachs cũng xuất hiện sự phân hóa rõ rệt.
Chuyên gia chiến lược Tuteja của Goldman Sachs cho biết: "Tại thời điểm hiện tại, tôi cho rằng rủi ro/lợi ích của nhóm công nghệ/AI đã thay đổi. Môi trường vĩ mô rõ ràng ngày càng khó khăn, vị thế nắm giữ cổ phiếu công nghệ lớn và AI không còn thuận lợi." Rủi ro ngắn hạn mà ông chỉ ra là: nếu dữ liệu CPI vượt kỳ vọng, buộc FED phải tăng lãi suất trở lại, mọi nhóm cổ phiếu đều sẽ đối diện áp lực giảm trong ngắn hạn.
Chuyên gia chiến lược Mike Wilson từ Morgan Stanley trước đó đã cảnh báo S&P 500 có thể giảm 10% về mức 7100 điểm và nhấn mạnh sự suy giảm độ rộng của thị trường "phải được sửa chữa bằng cách nào đó", biến số then chốt là biến động của thị trường trái phiếu.
Chuyên gia Michael Hartnett của Bank of America tiết lộ rằng đến tuần ngày 7 tháng 10, dòng tiền ròng vào quỹ thị trường tiền tệ đạt 166.4 tỷ đô — mức cao nhất kể từ tháng 4 năm 2020, đồng thời tổng kết điều kiện tiền quay lại thị trường cổ phiếu bằng 5 chữ: "không hạ lãi, không cắt giảm." Trong bối cảnh FED vẫn đang chu kỳ tăng lãi suất, cửa sổ thời gian này có thể bị trì hoãn.
McElligott của Nomura Securities chỉ ra, hiện tại lo lắng duy nhất có thể thấy trên thị trường quyền chọn là về kịch bản tăng bùng nổ — độ lệch call option S&P 500 đang ở vị trí 99.6 phần trăm. Nhưng ông đồng thời cảnh báo, nếu lãi suất tiếp tục tăng kèm giá năng lượng leo thang, thị trường có thể nhanh chóng chuyển sang chế độ "hoảng sợ tăng trưởng".
Đối tác Goldman Sachs kiên định lạc quan, nhưng điều kiện đang thay đổi
Đối mặt với những nghi vấn trên, đối tác Wilson của Goldman Sachs vẫn giữ quan điểm lạc quan, đồng thời đưa ra khung logic cụ thể.
Wilson cho rằng chỉ cần hoạt động đầu tư vốn vào AI không giảm tốc rõ rệt thì không nên kỳ vọng lãi suất giảm mạnh; nhưng nếu giá năng lượng ổn định hơn, áp lực bán tháo trái phiếu sẽ dịu lại, tạo điều kiện cho thị trường chứng khoán tăng lên vào cuối năm. Ông khuyến nghị nhà đầu tư "không nên chống lại tính tập trung cao của thị trường, sự tập trung này thậm chí có thể càng tăng hơn nữa".
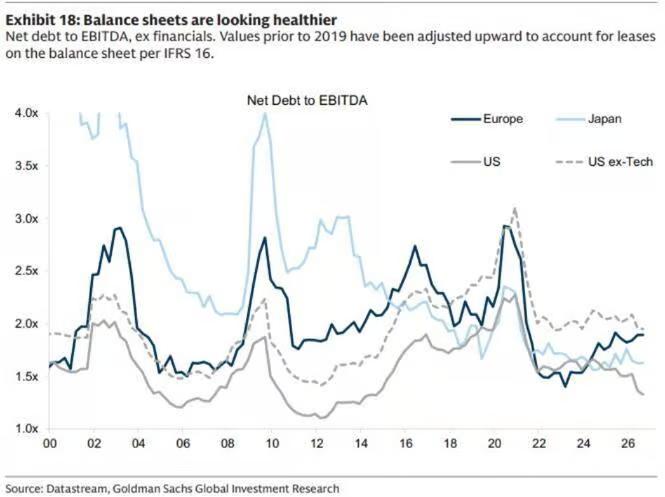
Wilson dự báo tốc độ tăng chi tiêu vốn của các hãng cloud hyperscaler sẽ đạt đỉnh trong quý này, đồng thuận thị trường là tăng 116%, tốc độ tăng backlog của cloud còn cao hơn nữa. Ông đánh giá, vị trí dẫn đầu trên thị trường sẽ chuyển từ các nhà cung cấp hạ tầng "bán xẻng" sang các bên chi tiêu AI lớn nhất, bắt đầu thể hiện lợi ích đầu tư AI.
Tuy nhiên, logic lạc quan này hàm chứa hai điều kiện quan trọng: Thứ nhất, mở rộng chi tiêu vốn vào AI đồng nghĩa lãi suất duy trì cao — đây là kịch bản lạc quan của Goldman Sachs; thứ hai, cuối năm tăng trưởng phụ thuộc vào sự ổn định của giá năng lượng, trong khi giá dầu Brent hiện đã đạt 103 đô, 63% sản lượng vùng vịnh Mexico đang đình trệ vì bão, sự kiện Iran tấn công tàu chở dầu ở gần eo biển Hormuz cũng đang phát triển.
Cấu trúc thị trường tiềm ẩn rủi ro, bình lặng ẩn chứa bất ổn
Tổng hợp lại, thị trường chứng khoán Mỹ hiện đang ở trạng thái cân bằng mong manh.
Hai cổ phiếu đóng góp một phần ba tăng trưởng lợi nhuận, tăng trưởng chạm đỉnh quý này, trong khi lực mua biên của thị trường phụ thuộc mạnh vào các nhóm vốn đặc thù — đây không giống như một chiếc lò xo đang chờ bung, mà giống như một đêm bình lặng trước khi tín dụng và lãi suất truyền dẫn đầy đủ vào thị trường cổ phiếu.
Nhưng như câu kết của bài viết: Những "bóng ma" bi quan đó, cả năm đều dự báo sai.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Hiện nay Micron kiếm được nhiều hơn cả Apple! Apple rất cần chip, Micron nắm quyền định giá
Lợi nhuận ròng quý IV của Micron Technology đạt 37,7 tỷ USD, vượt qua mức 29,8 tỷ USD của Apple trong cùng kỳ, trở thành công ty có lợi nhuận cao hơn trong quý này. Việc thiếu hụt bộ nhớ đã mang lại cho Micron quyền định giá mạnh mẽ, CEO của công ty thẳng thắn nói rằng “không thể đáp ứng nhu cầu của khách hàng”, và doanh thu dự kiến cho quý tới lên tới 61,5 tỷ USD. Biên lợi nhuận gộp của Apple tiếp tục bị áp lực do chi phí bộ nhớ tăng cao, đã giảm từ 49,3% xuống mức hướng dẫn 46,5%.
"Tâm bão" của nền kinh tế toàn cầu: Khủng hoảng nợ tại các quốc gia phát triển
IMF cảnh báo rằng các nền kinh tế phát triển đang trở thành "tâm bão" của rủi ro nợ toàn cầu. Mỹ, Pháp và một số quốc gia khác đã tích lũy lượng nợ lớn trong giai đoạn lãi suất thấp, nay chi phí trả nợ tăng cao do lãi suất tăng, trong khi các biện pháp thắt chặt tài khóa lại gặp phải trở ngại về chính trị. Ngân hàng Mỹ Merrill Lynch cho biết, Mỹ đang đối mặt với việc nguồn thu thuế giảm, Pháp thì gặp vấn đề suy giảm thu nhập mang tính cơ cấu, còn Anh và Nhật Bản cũng chịu áp lực tương tự. Khả năng duy trì nợ của các quốc gia phát triển đang xấu đi, nguy cơ gây ra những cú sốc về lãi suất và dòng vốn trên thị trường tài chính toàn cầu.
Câu chuyện thị trường Mỹ "đảo chiều mạnh mẽ": từ "luận điểm AI gây giảm phát và trái phiếu Mỹ có thể kiểm soát" sang "AI gây áp lực trên thị trường trái phiếu, Besant không kiểm soát được lãi suất kỳ hạn dài"
Deutsche Bank chỉ ra rằng, câu chuyện về nền kinh tế Mỹ trên thị trường đã chuyển từ "AI giúp giảm lạm phát" sang "AI phát hành trái phiếu làm tăng lợi suất trái phiếu Mỹ", nhưng tâm lý bi quan có thể đã quá mức. Ngân hàng này cho rằng rủi ro thực sự mà thị trường đang đánh giá thấp là việc hệ sinh thái AI xảy ra sự cố an toàn, IPO thất bại hoặc doanh thu không đạt kỳ vọng, từ đó ảnh hưởng tiêu cực đến đồng USD và hỗ trợ thị trường trái phiếu. Ngoài ra, tình trạng tài chính khó khăn của Pháp cũng đang gây áp lực mới lên đồng euro.
80% sản lượng lưu trữ của Samsung năm tới đã được khóa bởi các hợp đồng dài hạn

Giá tiền điện tử
Thêm


