
厄爾尼諾交易的龍頭..

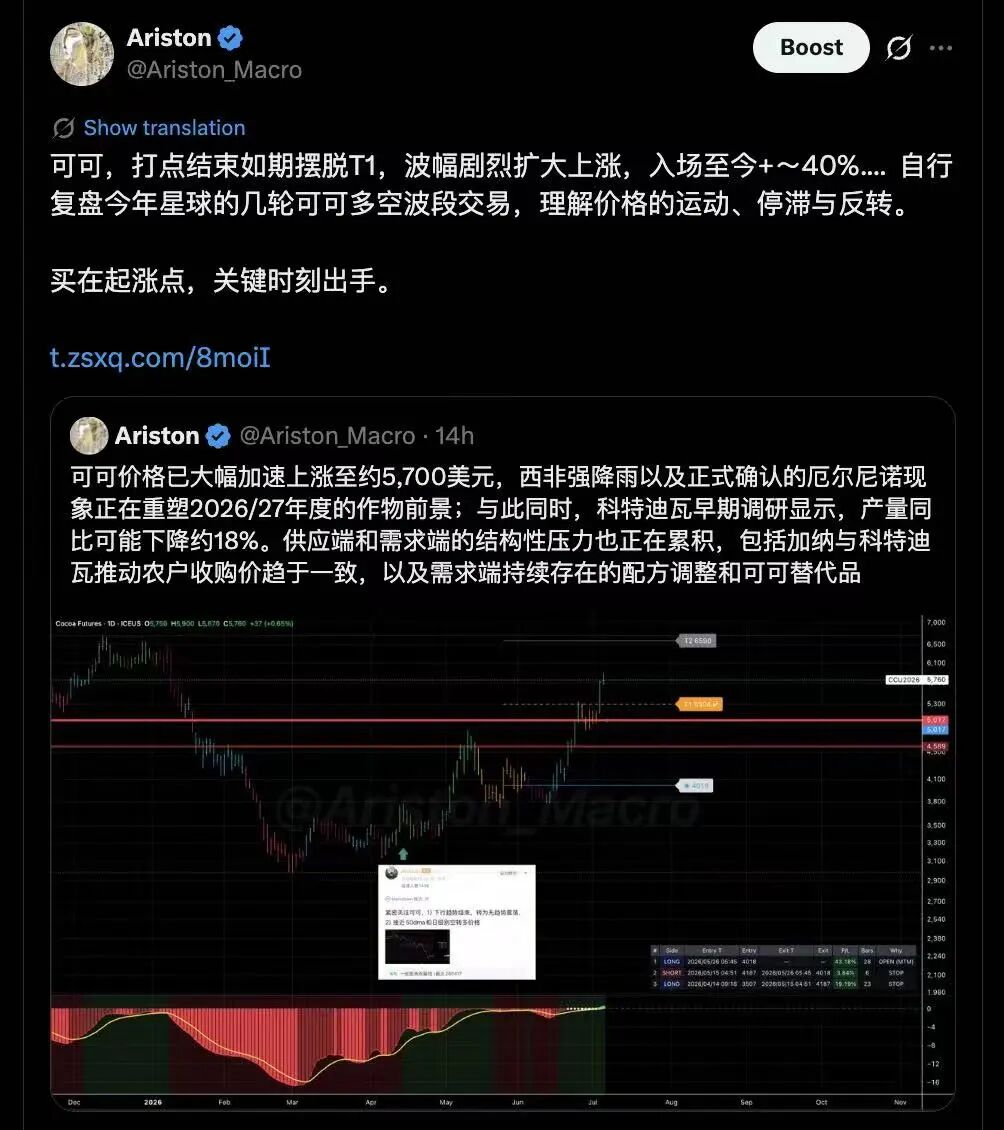
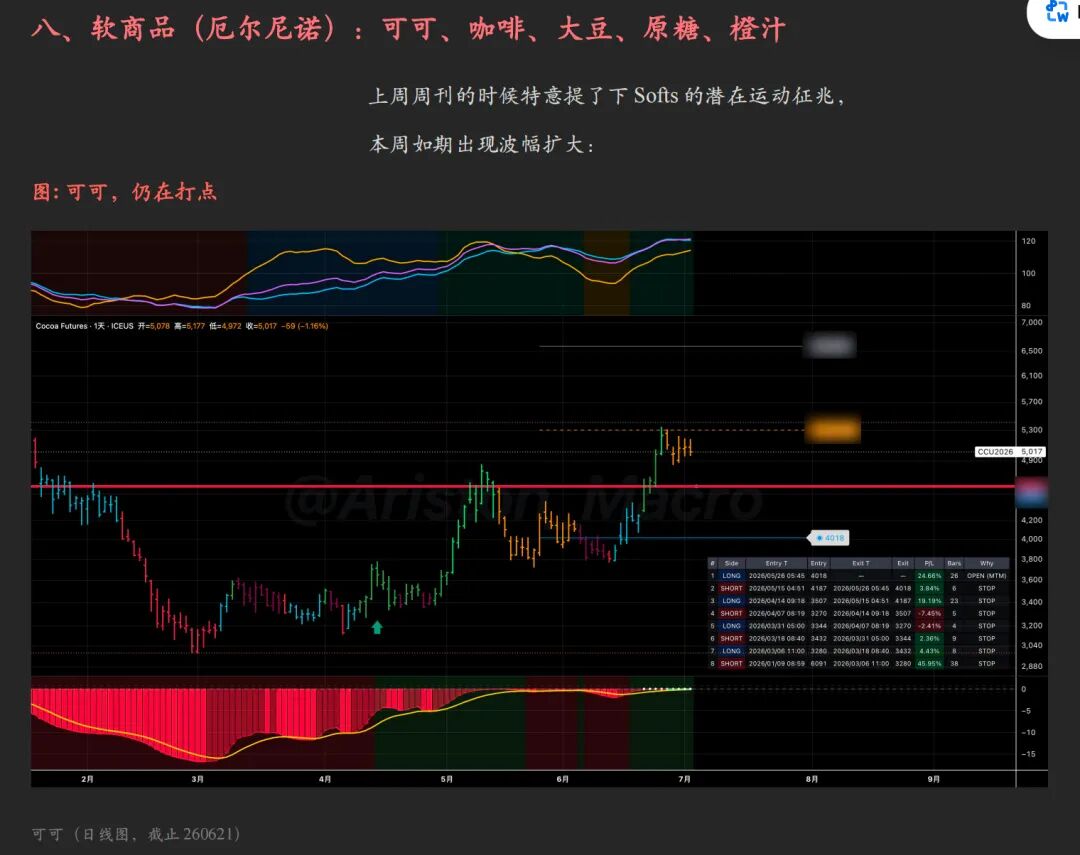
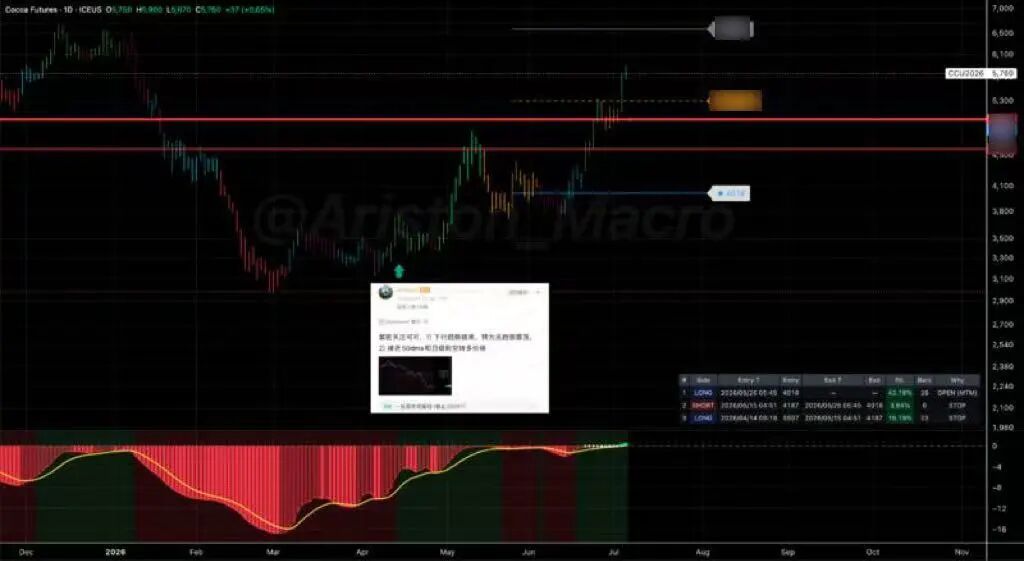
其中,最核心的宏觀含義是氣候:1H27全球溫度可能升至較工業化前基準高1.8-2.0ºC。這個水平會放大亞洲用電需求和水力發電不足壓力,也會提高美洲短期高溫、降雨和物流波動。
具體來說,第一,亞洲和澳洲乾旱、其他地區降雨分化,會帶來軟商品和區域糧食供給衝擊。第二,弱季風和水庫水位下降會抬升本地火力發電和LNG需求。第三,出口限制和替代貿易會放大全球價格傳導。第四,製冷需求上升疊加水電短缺會觸發區域能源價格尖峰。第五,全球穀物高庫存能限制系統性短缺,但無法壓住局部短缺和價格波動。
南亞和東南亞已經出現低於正常的降雨和高溫風險,rice、sugar、palm oil、coffee、cotton、pulses等軟商品和食品鏈最敏感。澳洲也顯示全國大範圍低於正常降雨,增加wheat和barley出口下修風險。
拉美更加分化,北部乾旱會影響coffee、sugar和staple crops;南亞是near-term全球商品風險的主傳導區。當前預測指向monsoon低於正常水平,降雨約為長期均值90%,局部缺口概率高。
印度在rice、sugar、cotton、pulses和全球食品貿易中的地位,會把產量短缺迅速轉換為出口限制風險;一旦出口禁令或庫存釋放政策介入,價格衝擊會從當地供需擴散到全球貿易鏈。
天氣敏感也會影響到物流鏈,例如銅的礦山、港口、鐵路和道路運輸,從而帶來metals的risk-based upward bias。
當然,天氣、新聞,歸根究底還是價格的事情,我們盯好價格就可以了。
...
科技的輪動去向監控詳見星球
...
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
納指暴跌引爆 AI 債危:萬億資本轉向美債
2026年10月納斯達克指數重挫,CoreWeave等AI巨頭高槓桿債務引發違約恐慌。資金從高風險AI基建大規模流向10年期美國國債,揭示私人部門與主權政府為長期儲蓄展開的激烈定價權爭奪。
存儲股腰斬後市盈率僅 2 倍:美銀(BAC.US)斷言週期未終結
SK海力士與三星股價自高點回落超過50%,美銀指出其2027-28E市盈率僅為2-3倍,處於歷史底部。報告認為當前修正與基本面脫節,AI存儲需求強勁,長期盈利動力未斷,風險回報比優於歷史底部。

AI 跌 5% 掩蓋廣度改善,瑞銀(UBS.US):聯動上漲概率被低估
瑞銀研報指出,儘管AI板塊上週下跌5%,但市場廣度改善,去風險加速。隨著利率波動主導回報及AI需求強勁,科技與非科技聯動上漲概率被低估,建議配置工業與公用事業。
Meta(META)Q3財報前瞻:AI鉅額開支下的變現與現金流大考
加密貨幣價格
更多


