

Verfasst von: Zhang Yaqi
Quelle: Wallstreetcn
Michael Burry, das Vorbild aus dem Film „The Big Short“, hat eine scharfe Warnung bezüglich des neuesten Anleihekaufprogramms der Federal Reserve ausgesprochen. Er weist darauf hin, dass das sogenannte „Reserve Management Purchases“ (RMP) in Wirklichkeit die tiefe Fragilität des US-Bankensystems offenbart. Seiner Ansicht nach handelt es sich im Kern um eine Wiederaufnahme der quantitativen Lockerung (QE), die darauf abzielt, die Liquiditätsprobleme des Bankensystems zu verschleiern, anstatt – wie von der Federal Reserve behauptet – eine Routineoperation darzustellen.
Laut einem früheren Artikel von Wallstreetcn hat die Federal Reserve über Nacht angekündigt, bei Bedarf mit dem Kauf von kurzfristigen Staatsanleihen zu beginnen, um eine ausreichende Versorgung mit Reserven sicherzustellen. Die New York Fed veröffentlichte gleichzeitig eine Mitteilung, in der sie ankündigte, in den nächsten 30 Tagen kurzfristige Staatsanleihen im Wert von 40 Milliarden US-Dollar zu kaufen – dies ist die jüngste Maßnahme nach der offiziellen Beendigung der Bilanzverkürzung in der vergangenen Woche. Der Hintergrund dieser Maßnahme ist die jüngste beunruhigende Zinsvolatilität am US-Repo-Markt mit einem Volumen von 12 Billionen US-Dollar, wobei die anhaltende Instabilität am Geldmarkt die Federal Reserve zu schnellerem Handeln zwingt.
Burry ist jedoch der Ansicht, dass diese Maßnahme gerade zeigt, dass das Bankensystem die Nachwirkungen der Bankenkrise kleiner Institute im Jahr 2023 noch nicht überwunden hat. Er warnt, dass es kein Zeichen von Stärke, sondern ein starkes Signal für systemische Schwäche sei, wenn das Bankensystem selbst bei Reserven von über 3 Billionen US-Dollar weiterhin auf „Bluttransfusionen“ der Zentralbank angewiesen ist.
Burry analysiert weiter, dass jede Krisenrunde die Federal Reserve scheinbar dazu zwingt, ihre Bilanz dauerhaft auszuweiten, da sonst eine Bankenfinanzierungskrise unvermeidlich sei. Die unmittelbare Marktreaktion bestätigte die angespannte Liquiditätslage: Die Rendite zweimonatiger US-Staatsanleihen sprang an, während die Rendite zehnjähriger Anleihen zurückging. Gleichzeitig hält die Volatilität am Repo-Markt an, was die Sorge vor einer Finanzierungsknappheit zum Jahresende verstärkt und Investoren dazu zwingt, die Stabilität des Finanzsystems neu zu bewerten.
Verdeckte quantitative Lockerung und fragiles Bankensystem
Burry äußerte Zweifel an der Verwendung des Begriffs „Reserve Management Purchases“ durch die Federal Reserve und deutete dies als verdeckte Maßnahme, um das weiterhin angeschlagene Bankensystem zu stabilisieren. Laut FRED-Daten beliefen sich die US-Bankreserven vor der Krise 2023 nur auf 2,2 Billionen US-Dollar, während sie mittlerweile auf über 3 Billionen US-Dollar gestiegen sind.
Burry warnt:
„Wenn das US-Bankensystem ohne Reserven von über 3 Billionen US-Dollar oder die ‚Lebenserhaltung‘ der Federal Reserve nicht funktionieren kann, ist das kein Zeichen von Stärke, sondern ein Anzeichen von Schwäche.“
Er fügte hinzu, dass sich das aktuelle Muster offenbar dahin entwickelt hat, dass die Federal Reserve nach jeder Krise ihre Bilanz dauerhaft ausweiten muss, um einen Bruch der Bankenfinanzierungskette zu vermeiden. Zwar erklärt dieser Mechanismus teilweise die starke Performance des Aktienmarktes, doch offenbart er auch die extreme Abhängigkeit des Finanzsystems von der Liquidität der Zentralbank.
Fehlanpassung der Marktoperationen und Absicherungsstrategien
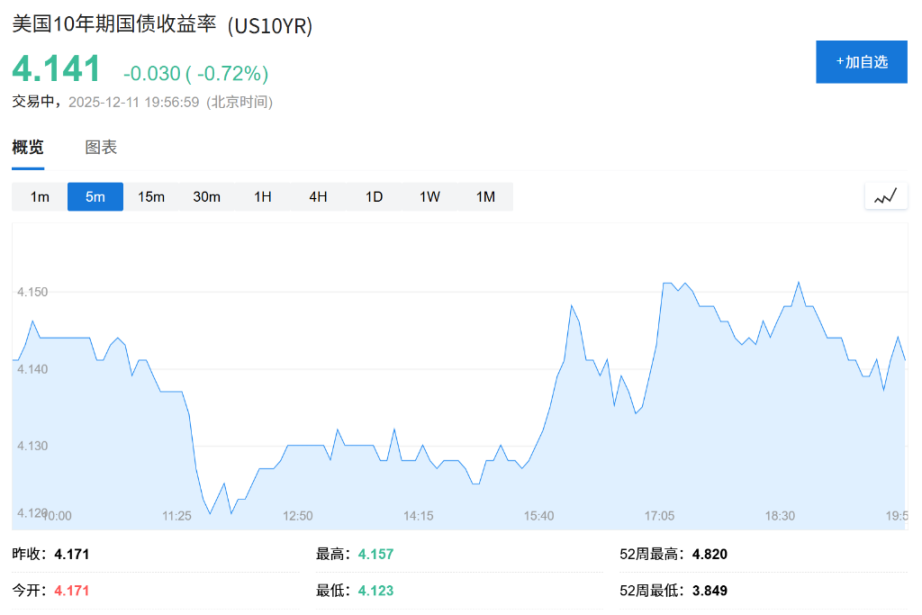
Auf operativer Ebene betont Burry die deutliche Strategieänderung zwischen dem US-Finanzministerium und der Federal Reserve: Das Finanzministerium tendiert dazu, mehr kurzfristige Schatzwechsel zu verkaufen, während die Federal Reserve sich auf den Kauf dieser Wertpapiere konzentriert. Diese Strategie hilft, einen Anstieg der Renditen zehnjähriger Staatsanleihen zu vermeiden. Wie vom Markt erwartet, stieg nach der Sitzung des Federal Open Market Committee (FOMC) die Rendite zweimonatiger US-Staatsanleihen, während die Rendite zehnjähriger Anleihen fiel.
Angesichts der anhaltenden Volatilität am Repo-Markt erwarten einige Analysten, dass die Federal Reserve möglicherweise aggressivere Maßnahmen ergreifen muss, um eine Liquiditätsknappheit zum Jahresende zu vermeiden. In diesem Zusammenhang sieht Burry darin einen weiteren Beweis für die Schwäche des Finanzsystems. Er warnt Investoren vor irreführenden Empfehlungen der Wall Street zum Kauf von Bankaktien und gibt an, dass er für Gelder, die den FDIC-Versicherungsgrenzwert von 250.000 US-Dollar überschreiten, lieber in Treasury Money Market Funds investiert, um Risiken zu vermeiden.
Es ist zu beachten, dass das Hauptziel der quantitativen Lockerung (QE) darin besteht, durch den Kauf von langfristigen Staatsanleihen und MBS die langfristigen Zinssätze zu senken, um das Wirtschaftswachstum anzukurbeln. Das Ziel von RMP ist hingegen technischer Natur und konzentriert sich auf den Kauf kurzfristiger Staatsanleihen, um sicherzustellen, dass im „Pipeline“-System des Finanzsystems ausreichend Liquidität vorhanden ist und unerwartete Ereignisse vermieden werden. Laut Bank of America wird die Liquiditätszufuhr – basierend auf den Erfahrungen von 2019 – die besicherte Übernachtfinanzierungsrate (SOFR) schnell senken, während die Reaktion des Federal Funds Rate (FF) relativ verzögert erfolgt. Diese „Zeitdifferenz“ wird Investoren erhebliche Arbitragemöglichkeiten eröffnen.


