
Institution: Goldpreis im vierten Quartal bei 4750, im dritten Quartal nächsten Jahres bei 5250 US-Dollar, Kupferpreis erlebt gleichzeitig langfristige zyklische Gewinne.

Huizhong-Netz, 21. September—— Die neueste Positionsstrategie der Société Générale zeigt, dass sie im vierten Quartal weiterhin Aktien und Rohstoffe übergewichtet und Staatsanleihen reduziert. Die Bank bleibt fest bullish für Gold und Kupfer. Unter dem Einfluss geopolitischer Fragmentierung, zunehmender Zweifel an der Kreditwürdigkeit des US-Dollars und kontinuierlicher Goldkäufe durch Zentralbanken sieht sie für Gold reichlich Aufwärtspotenzial und gibt ein maximales Kursziel von 5.250 US-Dollar pro Unze aus. Der Ausbau von AI-Infrastruktur treibt die Kupfernachfrage, das Angebot bleibt langfristig knapp und der Kupferpreis dürfte weiterhin steigen. Zudem verschärft sich das Risiko der US-Schuldzinszahlungen, was den Wert von Staatsanleihen weiter schwächt und Rohstoffwerte begünstigt.
Weltweit treiben zahlreiche Zentralbanken den Zinserhöhungsprozess weiter voran, eine neue Runde im Straffungszyklus ist bereits eingeläutet.
Das Forschungsteam der Société Générale stellt fest, dass sogar bei weiterhin straffer Geldpolitik der Inflationsdruck nur schwer kurzfristig eingedämmt werden kann – was den Wert von Gold als Anlage stützt. Die Bank veröffentlichte
Neu-Balancierung der Asset-Klassen: Mehr Aktien und Rohstoffe, weniger Staatsanleihen
Société Générale erklärt, dass die Allokation in Gold und breiten Rohstoffen auch im vierten Quartal bei jeweils 10% bleibt – unverändert gegenüber dem dritten Quartal. Die Quote für Aktien wird von 55% auf 58% erhöht, jene für Staatsanleihen von 15% auf 12% gesenkt, darüber hinaus werden 5% in inflationsindexierte Anleihen und 5% in Unternehmensanleihen gehalten.
Die Analysten der Bank schreiben im Bericht: „Seit 2026 zeigen die einzelnen Asset-Klassen deutliche Divergenzen, Aktien und Rohstoffe stechen hervor, während der Anleihemarkt weiterhin unter Druck steht. Unser SGMAP-Portfolio konzentriert sich auf Aktien und Rohstoffe und erzielte in diesem Umfeld beachtliche Erträge. Für die Zukunft sind Rohstoffe unverzichtbar beim Hedging gegen geopolitische Risiken und Klimarisiken.
Mehrfache Argumente befeuern Gold: Aufwärtspotenzial bleibt groß
Innerhalb des Multi-Asset-Portfolios bleibt Gold ein zentrales Element. Société Générale sieht die Rückkehr von Währungsabwertungsgeschäften.
Die Analysten der Bank sagen: „Die Zentralbanken weltweit kaufen kontinuierlich Gold und reduzieren ihre US-Treasuries. Geopolitische Fragmentierung und Sorgen um Fiskal- und Währungskredibilität sorgen für eine starke Nachfrage nach alternativen Reserveanlagen.“
Neben der strukturellen Unterstützung durch anhaltende Goldkäufe der Zentralbanken sammeln sich auch zyklische Vorteile. Die Bank erwartet, dass in der zweiten Zyklusphase die Realzinsen sinken, was die Opportunitätskosten für goldähnliche, renditelose Vermögenswerte verringert; die Dollar-Schwäche und ETF-Mittelzuflüsse werden den Goldpreis weiter treiben. Die globale Gold-ETF-Allokation ist wieder auf fast 3.000 Tonnen angestiegen und zeigt eine Erholung der Investitionsnachfrage.
Auf Basis dieser Einschätzung
Knappes Kupferangebot: Neue Kapazitäten sind nicht in Sicht
Kupfer wird von der Bank ebenso deutlich bevorzugt. Analysten meinen, die großflächige Errichtung von Datazentren für künstliche Intelligenz wird langfristig die Nachfrage nach diesem Schlüssel-Industrie-Metall treiben, während das Angebot schwer Schritt halten kann. Im ersten Halbjahr 2026 sinkt die Kupferminenproduktion im Jahresvergleich um 1,1%; dieses Jahr könnte erstmals seit 2017 ein Rückgang der Jahresproduktion eintreten. Der wesentlichere Engpass liegt im unzureichenden Investitionsniveau der vergangenen Dekade und einem Mangel an neuen Projekten. Preissteigerungen können zwar den Abbau beflügeln, aber signifikante neue Kapazitäten sind vor 2030 kaum zu erwarten.
Die Preisprognose lautet:
US-Anleiherisiken ungelöst: Schuldzinsen werden zum neuen Problem
Der Bericht warnt zudem vor US-Schuldenrisiken. Die USA haben mittlerweile nicht nur ein strukturelles Haushaltsdefizit, sondern auch erhebliche Zinsbelastungen. Das Congressional Budget Office schätzt: Das strukturelle Defizit liegt zwar unter früheren Krisenhöchstwerten, doch mit weiter steigenden Zinszahlungen wird bis Mitte der 2030er Jahre der Nettoschuldzins-Anteil fast 5% des BIP erreichen, das Gesamtdefizit langfristig über 6% des BIP liegen.
Das Zins-Team der Bank analysiert:
Fazit
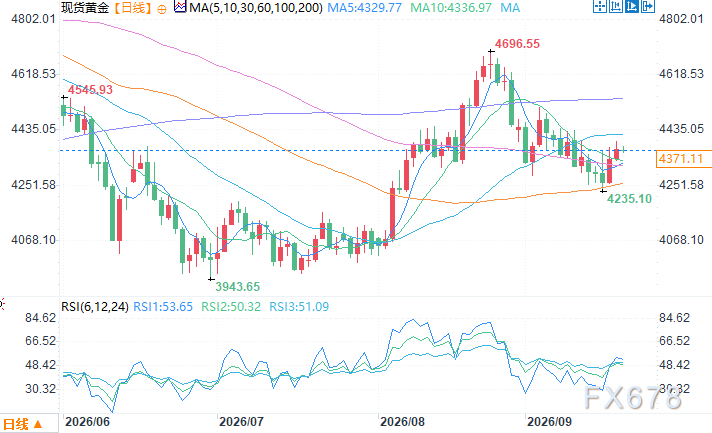
Tageschart Gold, Quelle: EasyHuizhong
Ost-Asien-Zeit, 21. September 10:42 Spot-Gold notiert bei 4.366,11 US-Dollar je Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Bericht: TSMC wird ab Januar nächsten Jahres die Foundry-Preise für Wafer um 3–6 % erhöhen, und die Auftragsübersicht reicht bis 2030.
Laut Medienberichten verzeichnen die fortschrittlichen Fertigungsprozesse von TSMC mit 2 nm und 3 nm, die zu höheren Preisen angeboten werden, die stärksten Preisanstiege. Reife und spezielle Fertigungsprozesse werden hingegen je nach Produkt, Auslastung und Kunden individuell verhandelt. Der Auslastungsgrad der 8-Zoll-Fabriken von TSMC liegt derzeit über 100%, und Prozesse unter 45 nm sind vollständig ausgelastet. Der Aufbau von KI-Datenzentren treibt nicht nur die Nachfrage nach GPU und HBM an, sondern fördert auch die Bestellungen für PMIC, MCU und analoge ICs bei reifen Fertigungsprozessen.
Das US-Finanzministerium plant, bis zu 6 Milliarden US-Dollar an langfristigen Staatsanleihen zurückzukaufen, die Rendite der 30-jährigen Anleihen erreicht den höchsten Stand seit 2007.
Dies ist die zweite Runde von verstärkten Rückkäufen langlaufender Staatsanleihen durch das Finanzministerium. Dieses Mal werden Staatsanleihen mit einer Laufzeit von 20 bis 30 Jahren zurückgekauft. Nach der Ankündigung des maximalen Rückkaufvolumens stieg die Rendite der 30-jährigen US-Staatsanleihe weiter an und überschritt zeitweise 5,4%. Beim ersten verstärkten Rückkauf vor zwei Wochen lag das maximale Rückkaufziel ebenfalls bei 6 Milliarden US-Dollar und damit unter den Erwartungen einiger Marktteilnehmer. Tatsächlich wurden jedoch nur 5,2 Milliarden US-Dollar zurückgekauft, da das Finanzministerium von unzureichenden kompetitiven Geboten sprach.
Mehrere Faktoren sorgen für Druck, der Ausverkauf von US-Staatsanleihen verschärft sich! Die Rendite der 5-jährigen Anleihen überschreitet erstmals seit 2007 die 5 %, und die 10-jährige Rendite steigt auf 5,1 %.
Der US-PMI für September übertraf die Erwartungen, der internationale Rohölpreis stieg wieder auf 100 US-Dollar, und Signale für Zinserhöhungen von Fed-Gouverneuren belasteten den Anleihemarkt. Die enttäuschende Auktion von fünfjährigen Staatsanleihen verschärfte die Schwierigkeiten am Anleihemarkt zusätzlich. Die psychologische Marke von 5% bei den Renditen zehnjähriger US-Staatsanleihen verliert zunehmend ihre „Obergrenze“-Bedeutung, und der Markt diskutiert nun bereits über 6%. Neben den Zinserhöhungserwartungen führen auch finanzpolitische und angebotsseitige Belastungen zu einem Anstieg der langfristigen Anleiherenditen.
Berichten zufolge erwägt die Trump-Regierung ein 90-tägiges Diesel-Exportverbot, was jedoch dementiert wurde; die US-Energieministerin äußerte öffentlich ihre Ablehnung.
Am Mittwoch berichtete Politico, dass die Trump-Regierung ein 90-tägiges Verbot von Diesel-Exporten vorbereite. Kurz darauf meldete Reuters jedoch, dass die USA nicht bereit seien, ein solches Verbot umzusetzen. Die US-Energieministerin erklärte am selben Tag, ein Exportverbot für Diesel sei „definitiv nicht praktikabel“; ein solcher Schritt würde die Raffinerien zwingen, ihre Kapazitäten zu kürzen, was wiederum zu höheren Preisen für Benzin und Flugkraftstoff führen würde. Nach dem Bericht von Politico fielen die US-Diesel-Futures zeitweise um mehr als 7 %, erholten sich anschließend etwas, konnten aber die Verluste nicht wettmachen.
Krypto-Preise
Mehr


