
Die negative Korrelation zwischen Realzinssätzen und Goldpreisen schwächt sich ab, Institutionen sagen, dass Gold eine strukturelle Unterstützung erhält.

Huitong News, 22. September—— Suki Cooper, Leiterin der globalen Rohstoffforschung bei Standard Chartered Bank, weist darauf hin, dass die traditionelle negative Korrelation zwischen Gold und realen Zinssätzen zunehmend an Bedeutung verliert. Trotz Zinserhöhungen der Federal Reserve und steigender Renditen US-amerikanischer Staatsanleihen fließen weiterhin Gelder in Gold-ETFs, und spekulative Positionen sind nicht übermäßig überfüllt. Kurzfristige Dollarstärke bleibt der größte Risikofaktor, aber strukturelle Unterstützung wie Zentralbank-Goldkäufe und Entdollarisierung ist stabil. Die Bank erwartet einen durchschnittlichen Goldpreis von 4650 US-Dollar pro Unze im vierten Quartal, mit Erholungspotenzial zum Jahresende.
Seit langem gelten reale Zinssätze als die entscheidende Variable für die Goldpreisentwicklung, mit einer typischerweise ausgeprägten negativen Korrelation. Doch
Traditionelle Korrelation verliert an Bedeutung, Goldpreis wird weniger sensitiv gegenüber realen Renditen
Suki Cooper sagt, nach einer Zinserhöhung der Fed um 25 Basispunkte in der vergangenen Woche hat der Goldpreis die negativen Faktoren verdaut und verlorene Boden wieder zurückgewonnen, wobei er sich derzeit an der 50-Tage-Linie orientiert, um technischen Support zu finden. Der Marktfokus verschiebt sich von kurzfristiger Geldpolitik hin zu weitreichenderen langfristigen Themen wie Entdollarisierung, Währungsabwertungsrisiko und mögliche Marktinterventionen. Die volatile Goldpreisentwicklung wird weiterhin bestehen, aber die anhaltenden Zentralbank-Goldkäufe sorgen für stetige Nachfrage aus offiziellen Stellen und bieten stabile Unterstützung; verschiedene strukturelle Treiber bleiben erhalten, jedoch könnte das Tempo des Goldanstiegs etwas verlangsamt werden.
Die Daten zeigen die Veränderung der Korrelation auf anschauliche Weise. Cooper sagt: "Die Korrelationskoeffizienten zwischen Gold und den Renditen der 10- und 30-jährigen US-Staatsanleihen sind fast neutral, bei -20% bzw. -10%. Auch die negative Korrelation zwischen Gold und den realen Renditen aus 2- und 5-jährigen Anleihen hat sich abgeschwächt, die Korrelation sank von -30% und -38% vor einem Monat auf -16% und -22%; diese Werte bleiben dennoch relevant."
Die Markterwartungen bezüglich der Geldpolitik haben sich bis 2026 dramatisch verändert, was besonders beachtenswert ist. Zu Jahresbeginn wettete der Markt auf zwei Zinssenkungen der Fed, damals lag der Goldpreis bei etwa 4500 US-Dollar pro Unze. Doch
Investitionsgelder kehren zurück, spekulative Positionen nicht überfüllt
Trotz hoher Renditen von US-Staatsanleihen steigt die Nachfrage nach Gold als Investition wieder an.
Aus Sicht der spekulativen Positionen ist der aktuelle Markt nicht überhitzt. Vor der Fed-Sitzung im September reduzierten kurzfristige Investoren ihre Goldengagements hauptsächlich durch Gewinnmitnahmen; in den zwei Wochen vor der Sitzung sank die Nettolong-Position der Fonds um 11.800 Kontrakte, der größte Rückgang seit März, wobei die Gesamtzahl der Long-Kontrakte um 14.000 sank.
Cooper erklärt: "Kurzfristige Gelder preisen Zinserhöhungen meist frühzeitig ein, reagieren schneller als auf Zinssenkungserwartungen; daher wird der Goldpreis nach einer tatsächlichen Zinserhöhung weniger stark gedrückt." Der Anteil der Fonds-Netto-Long-Position am Gesamtvolumen liegt weiterhin bei hohen 34% und bleibt insgesamt positiv. Standard Chartered Bank beurteilt, dass die aktuellen Positionierungen nicht übermäßig gedrängt sind und kein großes Risiko eines kollektiven Ausverkaufs besteht.
US-Dollar bleibt kurzfristig das Hauptrisiko, Goldpreisprognose für Q4 zeichnet sich ab
Die Ökonomen von Standard Chartered Bank erwarten, dass die Fed im Dezember eine weitere Zinserhöhung vornehmen und die Zinssätze über das gesamte Jahr 2027 stabil halten wird. Nach der Anhebung der terminalen Zinserwartung der Fed um 50 Basispunkte hat die Bank ihre Prognosen für die US-Staatsanleihe-Renditekurve entsprechend angepasst. Obwohl man langfristig von einer Erholung des Goldpreises zum Jahresende ausgeht, bleibt Gold dennoch einigen negativen Faktoren ausgesetzt.
Suki Cooper meint,
Die Zinserhöhung im September hat die Bedenken hinsichtlich einer Dollarabwertung teilweise entschärft und die Vorteile des US-Dollars hinsichtlich seiner relativen Rendite gestärkt. Sollte der Dollar weiterhin zulegen, wird der Goldpreis zeitweise gedrückt. Jedoch haben Investoren die Wahrscheinlichkeit einer Zinserhöhung bereits vor der Fed-Sitzung eingepreist, sodass die Gewinnmitnahmen nach dem Event nur von kurzer Dauer sind. Standard Chartered Bank prognostiziert einen durchschnittlichen Goldpreis von etwa 4650 US-Dollar pro Unze im vierten Quartal, während der aktuelle Durchschnittspreis für Gold im dritten Quartal etwa 4350 US-Dollar beträgt. Die Bank ist optimistisch für eine Erholung des Goldpreises zum Jahresende.
Fazit
Das Framework für die Goldpreisbildung wandelt sich: Der Einfluss realer Zinssätze verliert an Dominanz, während langfristige strukturelle Faktoren wie Entdollarisierung und Zentralbank-Goldkäufe an Bedeutung gewinnen. Kurzfristig sorgen Dollarstärke und die Erwartung weiterer Zinserhöhungen für Volatilität und begrenzen das Tempo des Goldpreisanstiegs, aber die spekulativen Positionen sind nicht überfüllt und ETF-Gelder fließen weiterhin, was zusätzliche Unterstützung bringt.
Die Analyse der Standard Chartered Bank zeigt,
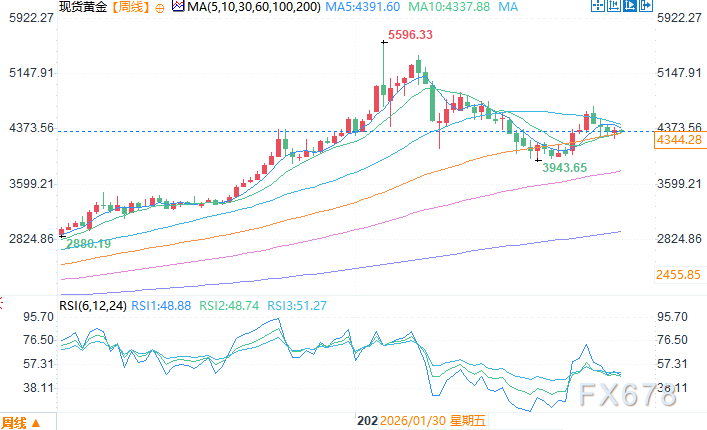
Wochenchart Spot-Gold Quelle: Easy Exchange
Beijing-Zeit 22. September, 11:15 Spot-Gold bei 4346,28 US-Dollar pro Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Bericht: TSMC wird ab Januar nächsten Jahres die Foundry-Preise für Wafer um 3–6 % erhöhen, und die Auftragsübersicht reicht bis 2030.
Laut Medienberichten verzeichnen die fortschrittlichen Fertigungsprozesse von TSMC mit 2 nm und 3 nm, die zu höheren Preisen angeboten werden, die stärksten Preisanstiege. Reife und spezielle Fertigungsprozesse werden hingegen je nach Produkt, Auslastung und Kunden individuell verhandelt. Der Auslastungsgrad der 8-Zoll-Fabriken von TSMC liegt derzeit über 100%, und Prozesse unter 45 nm sind vollständig ausgelastet. Der Aufbau von KI-Datenzentren treibt nicht nur die Nachfrage nach GPU und HBM an, sondern fördert auch die Bestellungen für PMIC, MCU und analoge ICs bei reifen Fertigungsprozessen.
Das US-Finanzministerium plant, bis zu 6 Milliarden US-Dollar an langfristigen Staatsanleihen zurückzukaufen, die Rendite der 30-jährigen Anleihen erreicht den höchsten Stand seit 2007.
Dies ist die zweite Runde von verstärkten Rückkäufen langlaufender Staatsanleihen durch das Finanzministerium. Dieses Mal werden Staatsanleihen mit einer Laufzeit von 20 bis 30 Jahren zurückgekauft. Nach der Ankündigung des maximalen Rückkaufvolumens stieg die Rendite der 30-jährigen US-Staatsanleihe weiter an und überschritt zeitweise 5,4%. Beim ersten verstärkten Rückkauf vor zwei Wochen lag das maximale Rückkaufziel ebenfalls bei 6 Milliarden US-Dollar und damit unter den Erwartungen einiger Marktteilnehmer. Tatsächlich wurden jedoch nur 5,2 Milliarden US-Dollar zurückgekauft, da das Finanzministerium von unzureichenden kompetitiven Geboten sprach.
Mehrere Faktoren sorgen für Druck, der Ausverkauf von US-Staatsanleihen verschärft sich! Die Rendite der 5-jährigen Anleihen überschreitet erstmals seit 2007 die 5 %, und die 10-jährige Rendite steigt auf 5,1 %.
Der US-PMI für September übertraf die Erwartungen, der internationale Rohölpreis stieg wieder auf 100 US-Dollar, und Signale für Zinserhöhungen von Fed-Gouverneuren belasteten den Anleihemarkt. Die enttäuschende Auktion von fünfjährigen Staatsanleihen verschärfte die Schwierigkeiten am Anleihemarkt zusätzlich. Die psychologische Marke von 5% bei den Renditen zehnjähriger US-Staatsanleihen verliert zunehmend ihre „Obergrenze“-Bedeutung, und der Markt diskutiert nun bereits über 6%. Neben den Zinserhöhungserwartungen führen auch finanzpolitische und angebotsseitige Belastungen zu einem Anstieg der langfristigen Anleiherenditen.
Berichten zufolge erwägt die Trump-Regierung ein 90-tägiges Diesel-Exportverbot, was jedoch dementiert wurde; die US-Energieministerin äußerte öffentlich ihre Ablehnung.
Am Mittwoch berichtete Politico, dass die Trump-Regierung ein 90-tägiges Verbot von Diesel-Exporten vorbereite. Kurz darauf meldete Reuters jedoch, dass die USA nicht bereit seien, ein solches Verbot umzusetzen. Die US-Energieministerin erklärte am selben Tag, ein Exportverbot für Diesel sei „definitiv nicht praktikabel“; ein solcher Schritt würde die Raffinerien zwingen, ihre Kapazitäten zu kürzen, was wiederum zu höheren Preisen für Benzin und Flugkraftstoff führen würde. Nach dem Bericht von Politico fielen die US-Diesel-Futures zeitweise um mehr als 7 %, erholten sich anschließend etwas, konnten aber die Verluste nicht wettmachen.
Krypto-Preise
Mehr


