
Dieser Bericht von Goldman Sachs enthält Hinweise auf die nächste Erholungsrallye am US-Aktienmarkt.

Bis zum 2. Oktober sank der Nettohebel der von Goldman Sachs als Prime Broker verfolgten US-amerikanischen Long-Short-Fundamental-Fonds drei Wochen in Folge. In dieser Woche ging er um 2,2 Prozentpunkte auf 46,4 % zurück und erreichte damit den niedrigsten Stand seit April 2025, was dem 2. Perzentil der letzten fünf Jahre entspricht.
Gleichzeitig erreichte der Nasdaq 100 ein neues Allzeithoch, während der S&P Equal Weight Index sieben Wochen in Folge zurückging.
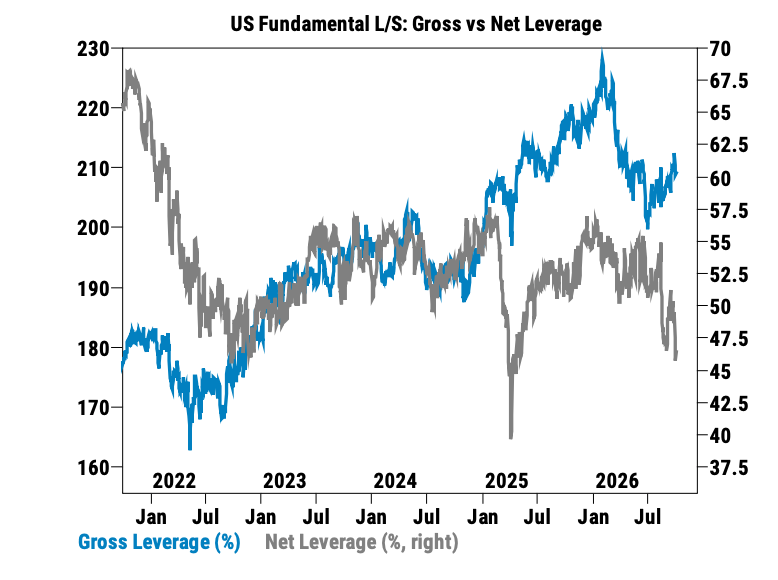
Das amerikanische Aktieninvestmentportal sieht in diesen Daten folgenden Hinweis: Die Netto-Long-Exposure der Institutionen ist insgesamt niedrig, das Kapital konzentriert sich weiterhin auf wenige starke Bereiche. Es gibt weiterhin potenzielle Käufer am Markt, ob dieser jedoch aktiviert wird, hängt von den Zinssätzen und den Quartalsberichten ab.
Zunächst ein Blick darauf, wie Institutionen tatsächlich handeln.
Vom 25. September bis zum 1. Oktober verzeichneten die Musterfonds einen moderaten Netto-Kauf bei US-Aktien.
Unter den Produkten erreichten Indizes und ETF den größten Netto-Kauf seit zwei Monaten, dieser wurde hauptsächlich durch Short-Covering angetrieben.
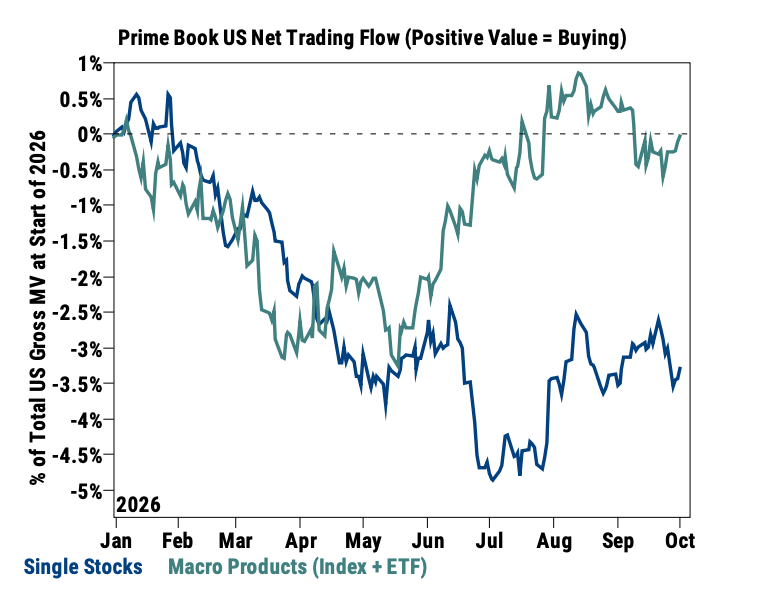
Einzelaktien wurden hingegen in der zweiten Woche in Folge netto verkauft; das neu hinzugefügte Leerverkaufsvolumen betrug etwa das 1,5-fache des Long-Kaufs. Von elf Branchen wurden acht netto verkauft, wobei Kommunikationsdienste, zyklischer Konsum und Materialien die größten Beträge aufwiesen.
Index-Shorts wurden zurückgekauft, gleichzeitig wurde bei Einzelaktien weiter Short gegangen – das ist der zentrale Aspekt der Kapitalströme dieser Woche. Das bedeutet, dass Fonds ihre Wetten auf einen Indexrückgang reduzieren, jedoch nicht ihre Long-Wetten auf die meisten Unternehmen gleichzeitig erhöhen.
Niedriger Nettohebel bedeutet nicht, dass ein Großteil des Fondsvermögens in Cash liegt. Der Gesamthebel betrug im gleichen Zeitraum immer noch 209,2 %; das Verhältnis von Long- zu Short-Marktwert fiel auf 1,57 und lag damit im 1. Perzentil der vergangenen fünf Jahre.
Man kann es so verstehen: Institutionen handeln weiterhin aktiv, aber da sich Longs und Shorts gegenseitig ausgleichen, liegt die Netto-Exposure auf einen allgemeinen Anstieg sehr niedrig.
Der auffälligste Wandel zeigt sich bei den Sektoren Gesundheit und Energie.
Healthcare verzeichnete den schnellsten Netto-Kauf seit über sechs Monaten, fast ausschließlich durch Short-Covering. Das Volumen des Short-Coverings erreichte das höchste Niveau seit Oktober 2022 und lag im 99. Perzentil der letzten fünf Jahre.
Biotechnologie, Pharma, Life Science Tools & Services zeigten ähnliche Entwicklungen. Das Long-Short-Verhältnis des Healthcare-Sektors liegt dennoch nur bei 2,29 und damit nahe dem Jahrestief; auf Monatsbasis bleibt der Sektor netto verkauft.
Daher sollte der Kaufdruck in Healthcare diese Woche eher als “massiver Rückzug der Shorts” verstanden werden. Ob es künftig zu aktiven Zukäufen kommt, entscheidet, ob daraus mehr als nur ein Rebound wird.
Energie hingegen verhält sich gegenteilig.
Die Musterfonds verkauften Energieaktien sechs Wochen in Folge netto, in acht der vergangenen neun Wochen wurde netto verkauft. Das zusätzliche Short-Volumen beträgt das Doppelte der Long-Käufe; Energie ist auf Monatsbasis der meistverkaufte US-Sektor.
Im Vergleich zum Russell 3000 sank die Energie-Allokation von einer Übergewichtung von rund 1 % im Juli auf eine Untergewichtung von 0,4 %.
Obwohl der Ölpreis hoch ist, erhöhen Institutionen weiterhin ihre Shorts auf Energie. Das zeigt, dass sie die zukünftigen Renditen von Energieaktien deutlich vorsichtiger einschätzen als den aktuellen Ölpreis. Die Gewinnmechanismen von Raffinerien, Öldienstleistern und integrierten Öl- und Gasunternehmen sind unterschiedlich – der gesamte Sektor kann nicht nur anhand des hohen Ölpreises beurteilt werden.
Auch im Tech-Bereich zeigt sich ein klarer Unterschied zwischen starken und schwachen Segmenten.
Diese Woche stieg der Halbleiterindex um etwa 4 %, der Nasdaq 100 um etwa 0,7 %. Der Optical-Network-Themenkorb stieg um 9,09 %, der Data-Center-Korb um 3,35 %. Die Quantentechnologie- und Rare-Earth-Körbe fielen dagegen jeweils um 5,59 % und 5,57 %.
Das Kapital selektiert gezielt die Segmente der AI-Wertschöpfungskette und kauft nicht flächendeckend alle populären Tech-Themen.
Bis zum 29. September verzeichnete MAGS, das die sieben größten Tech-Unternehmen hält, an 12 von 13 Handelstagen einen Netto-Zufluss. In Kombination mit der anhaltenden Schwäche des Equal Weight Index ist die Kapitalkonzentration noch deutlicher.
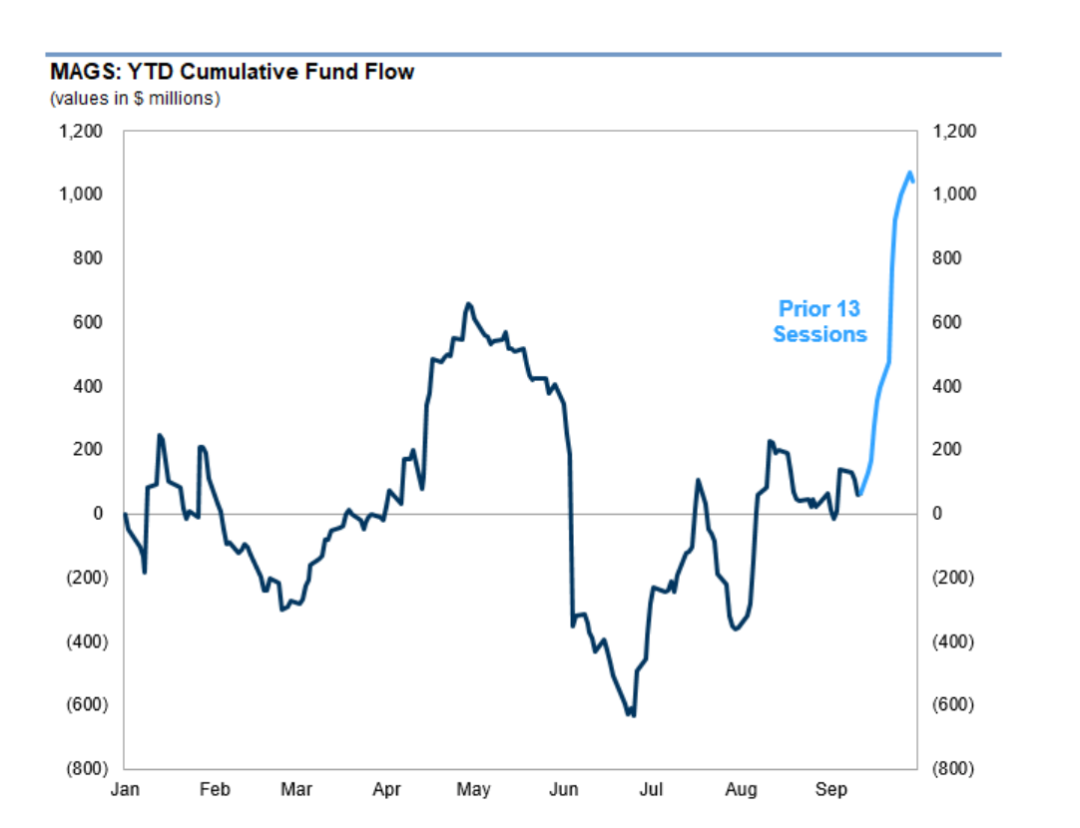
Allerdings gibt es hier noch eine potenzielle Chance: Die Netto-Exposure der Institutionen ist niedrig. Sobald der makroökonomische Druck nachlässt, können sowohl untergewichtetes Kapital als auch Shorts zu neuen Käufern werden.
Small Caps bieten den direktesten Beobachtungspunkt.
Goldman Sachs schätzt, dass die systematische Kapital-Exposure im Russell 2000 im historischen 7. Perzentil liegt; laut CFTC-Daten erreichte die Short-Exposure der Leveraged Funds bis zum 22. September ein Rekordniveau.
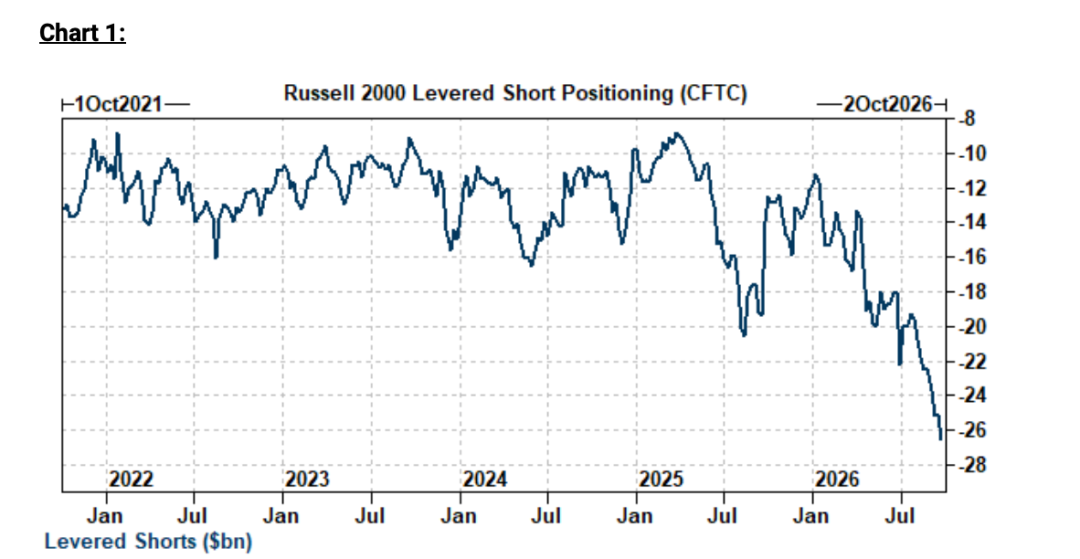
Seit dem 29. September sank das offene Volumen für Russell-Futures um circa 900 Millionen US-Dollar, wobei an den Trading Desks Anzeichen von Short-Covering beobachtet wurden.
Das ist der Grund, warum einige Trading Desks die Möglichkeit eines Anstiegs von IWM beobachten: Die Positionen sind sehr leicht, es gibt viele Shorts – falls die Zinssätze weiter sinken, könnten Short-Covering und erneute Long-Investitionen einen Aufholeffekt auslösen.
Die Bedingungen sind klar: Die langfristigen Zinssätze müssen spürbar sinken. Small Caps reagieren sensibler auf Finanzierungskosten. Kurzfristige Renditerückgänge reichen nicht aus, um nachhaltigen Kaufdruck zu unterstützen.
Bei Tech-Aktien steht das Thema Berichtssaison im Fokus.
Trading Desks schätzen, dass das erwartete KGV des Nasdaq 100 für die kommenden zwölf Monate unter dem langjährigen Durchschnitt liegt. Daher beobachten einige Desks die Long-Exposure von QQQ.
Diese Einschätzung hängt jedoch von tatsächlichen Gewinnrealisierungen in der Zukunft ab. Es darf nicht davon ausgegangen werden, dass prognostizierte Gewinne bereits erzielt wurden.
Auch die Optionspreise bieten einen Blickwinkel: Die implizite Volatilität für QQQ bei 1 Monat und 3 Monaten liegt jeweils im 36. bzw. 34. Perzentil des letzten Jahres; für IWM im 34. und 18. Perzentil.
Diese Perzentile zeigen, dass die implizite Volatilität der Optionen im Vergleich zum letzten Jahr nicht hoch ist. Das beweist nicht direkt, dass Optionen günstig sind, und es heißt nicht, dass ein Kauf mit hoher Wahrscheinlichkeit zum Erfolg führt.
Das amerikanische Aktieninvestmentportal meint, dass die Kapitalflussdaten dieser Woche besonders wertvoll sind, da sie beide Möglichkeiten aufzeigen:
1. Sinkende Zinssätze und Quartalsberichte über den Erwartungen könnten Leichtpositionen und hohe Short-Bestände verstärken, so dass Nachzüglerbranchen aufholen können.
2. Bleiben Zinssätze hoch und werden die Gewinnprognosen nach unten korrigiert, konzentriert sich das Kapital weiter auf wenige Marktführer – starke Indizes und schwache Einzelwerte existieren nebeneinander.
In Zukunft zeigen drei Parameter, wie solide die Marktlage ist: Ob Nettoverkäufe bei Einzelaktien beendet werden, ob Netto-Käufe verstärkt aus aktiven Positionseröffnungen kommen und ob Equal Weight Indizes wieder aufschließen.
Nur wenn die Shorts zurückgekauft werden, kann ein Rebound entstehen; Mehr Kapital, das bereit ist zu kaufen und zu halten, gibt dem Markt noch mehr Dynamik.
Werden Sie VIP-Mitglied des amerikanischen Aktieninvestmentportals
Verstehen Sie Positionierungsstrategien und analysieren Sie jede US-Aktie, die Sie halten, im Detail
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
US-Chipaktien fallen acht Tage in Folge! Zwei Billionen Dollar Marktwert vernichtet, längste Verlustserie seit 2008
In dieser Woche wurden die Aussichten auf Renditen von AI-Investitionen vom Markt infrage gestellt. Der Philadelphia Semiconductor Index fiel insgesamt um 11,4 %, der Nasdaq sank über die Woche mehr als 4 %. Die Aktien von CoreWeave verloren über 25 % im Wochenverlauf, während die Anleihen auf ein Krisenniveau abrutschten. Das Modell der hochverzinslichen Schuldfinanzierung wird kritisch betrachtet. Strategen warnen vor der Gefahr, zu pessimistisch zu sein und dadurch Gelegenheiten zu verpassen. „Holzfrau“ (Wood) hingegen erhöhte gegen den Trend ihre Beteiligung an CoreWeave.
Im August kehrten ausländische Kapitalströme an den US-Staatsanleihenmarkt zurück, britische Bestände überschritten erstmals eine Billion, während China und Japan weiterhin abbauten – chinesische US-Staatsanleihen auf dem niedrigsten Stand seit 2008.
Laut einem Bericht des US-Finanzministeriums kauften ausländische Investoren im August US-Staatsanleihen netto im Wert von 108,9 Milliarden Dollar, wodurch das ausstehende Anleihevolumen nach zwei Monaten Rückgang wieder anstieg. Von den zehn größten Anleihe haltenden Ländern und Regionen verzeichneten im August nur China und Japan einen Rückgang in ihrem Bestand. Der „Top-Gläubiger“ Japan erreichte im Monat der Intervention am Devisenmarkt ein 22-Monats-Tief und fiel vier Monate in Folge. Der Bestand Chinas sank ebenfalls drei Monate in Folge und erreichte in zwei aufeinanderfolgenden Monaten ein neues Tief seit 2008. Der zweitgrößte „Gläubiger“ Großbritannien stieg in seinem Bestand zwei Monate in Folge auf Rekordniveau. Kanada verzeichnete im August mit einem Zuwachs von 38,3 Milliarden Dollar den größten Zuwachs und rangiert insgesamt auf Platz fünf. Belgien, mit einem Zuwachs von 19,8 Milliarden Dollar, lag an zweiter Stelle beim Anstieg.

Laut Bericht: Die japanische SoftBank Group erwägt den Erwerb des größten Sicherheitsunternehmens in den USA, Allied.
Die SoftBank-Gruppe führt derzeit erste Gespräche über die Übernahme von Allied Universal, dem größten Sicherheitsunternehmen in den USA. Die potenzielle Eigenkapitalbewertung liegt bei bis zu 18 Milliarden US-Dollar; zusammen mit etwa 12 Milliarden US-Dollar Schulden könnte der Gesamtwert der Transaktion fast 30 Milliarden US-Dollar erreichen. Masayoshi Son betrachtet das Sicherheitsgeschäft als ein zentrales Testfeld für Robotertechnologie, was mit der strategischen Ausrichtung von SoftBank im Bereich KI und Robotik übereinstimmt. Nach der Bekanntgabe der Nachricht stürzten die SoftBank-ADRs an einem Tag um fast 10 % ab.
Das Haushaltsdefizit der USA für das Haushaltsjahr 2026 beträgt 1,99 Billionen US-Dollar, ein Anstieg um 12 %, während die Zinsausgaben einen Rekordwert erreichen.
Die US-Ausgaben für das Haushaltsjahr 2026 steigen um 6 % auf 7,4 Billionen US-Dollar, während die Einnahmen um 3 % auf 5,4 Billionen US-Dollar wachsen, was das Haushaltsdefizit weiter vergrößert. Die Nettozinsausgaben steigen um 81,4 Milliarden US-Dollar auf den historischen Höchststand von 1,05 Billionen US-Dollar. Das Steuersenkungsgesetz von Trump führt zu einem Rückgang der Körperschaftsteuereinnahmen um mehr als 70 Milliarden US-Dollar. Besant nennt die Erstattung von Zöllen als einen der Schlüsselfaktoren für das wachsende Defizit. IWF, EZB und das Congressional Budget Office stellen gemeinsam die Logik des „wachstumsgetriebenen Defizitabbaus“ in Frage.

Krypto-Preise
Mehr


