
Die Wiederherstellung des Angebots am Golf begrenzt den geopolitischen Aufschlag, die internationalen Ölpreise fallen leicht zurück.

Huizhong Net, 6. Oktober—— Der fallende Ölpreis hat in letzter Zeit direkt den Dollar sowie die US-Anleiherenditen gesenkt, was sich positiv auf in Dollar notierte Vermögenswerte auswirkt.
Am Dienstag (6. Oktober) sank der internationale Ölpreis weiterhin, obwohl die geopolitischen Spannungen im Roten Meer und im Persischen Golf anhalten. Die Exportwege der ölproduzierenden Länder am Golf werden jedoch schrittweise wiederhergestellt und sorgen auf der Angebotsseite für positive Nachrichten.
Der Vorstoß der jemenitischen Regierungstruppen im Hafen Mokha, die schnelle Reparatur der ost-west Öl-Pipeline in Saudi-Arabien, die gestiegene Produktionsmenge in Kuwait sowie der verstärkte Schiffsbetrieb der Irakis wirken zusammen, um die zuvor eingepreiste Risiko-Prämie eines Lieferausfalls zu schwächen.
Institutionen weisen darauf hin, dass die Angebotswiederherstellung eine marginale Verbesserung darstellt und die Risiken wiederholter regionaler Konflikte weiterhin hoch sind. Das Ölpreisniveau bleibt stark unterstützt.
Der Rückgang der Preise in dieser Runde ist nicht auf das Verschwinden geopolitischer Konflikte zurückzuführen, sondern darauf, dass die extremen Erwartungen einer großflächigen Unterbrechung der Ölversorgung aus dem Nahen Osten schrittweise widerlegt werden. Die zuvor eingepreiste geopolitische Risiko-Prämie im Ölpreis wird teilweise abgebaut.
Schnelle Reparatur der ost-west Öl-Pipeline in Saudi-Arabien, alternative Exportwege im Roten Meer wieder in Betrieb
Der saudische Energieminister Abdulaziz enthüllte auf einer Veranstaltung in Bahrain, dass die aktuelle Fördermenge durch die ost-west Öl-Pipeline Saudi-Arabiens bereits bei 5,8 Millionen Barrel pro Tag liegt.
Diese Pipeline, die die arabische Halbinsel durchquert, wurde am 10. September nach einem Drohnenangriff aus Richtung Irak vorübergehend geschlossen. Der Markt sorgte sich, dass Saudi-Arabiens zentrale Exportroute zur Umgehung der Straße von Hormus außer Betrieb sei.
Saudi-Arabien konnte die Pipeline in nur fünf bis sechs Tagen reparieren und die Produktion wieder aufnehmen. Aktuell liegt die Förderkapazität bei mehr als 80 % der Gesamtkapazität von sieben Millionen Barrel pro Tag, davon können etwa 4,5 Millionen Barrel pro Tag direkt nach Yanbu am Roten Meer exportiert werden.
Die ost-west Pipeline ist Saudi-Arabiens wichtigste „Alternative zur Straße von Hormus“. Bei Transportstörungen im Persischen Golf durch geopolitische Konflikte kann diese Pipeline das Öl aus den östlichen Ölfeldern direkt nach Yanbu am Roten Meer bringen und so das Risiko der Schifffahrt durch die Straße von Hormus umgehen.
Die schnelle Wiederherstellung der Pipelinekapazität nimmt dem Markt die Sorgen um einen Ausfall der saudischen Öl-Exporte und wird zum entscheidenden Angebotsfaktor für die Preisbildung.
Milderung der Lage auf dem jemenitischen Kriegsschauplatz, sinkende Risikoerwartungen im Roten Meer
Die Regierungstruppen im Jemen starteten eine großangelegte Gegenoffensive und erklärten, den strategischen Hafen Mokha am Roten Meer von den iranisch unterstützten Huthi-Rebellen zurückerobert zu haben.
Der Hafen Mokha liegt etwa 75 Kilometer nördlich der Meerenge Bab al-Mandab und ist ein Schlüsselpunkt zur Kontrolle der Öllieferwege im Roten Meer.
Zuvor hatten die Huthi-Rebellen Anfang September Mokha besetzt, und der Markt befürchtete, dass die Huthi-Rebellen die Meerenge Bab al-Mandab vollständig kontrollieren und so die Schifffahrt von Öltankern im Roten Meer direkt bedrohen könnten.
Gleichzeitig haben Saudi-Arabien, die Türkei und Pakistan eine Übereinkunft erzielt, Kräfte zu stationieren und Abschreckungsmaßnahmen gegen die Huthi-Rebellen zu ergreifen.
Obwohl die Huthi bestreiten, den Hafen Mokha verloren zu haben und am Montagabend die Flughäfen Jizan und Najran in Saudi-Arabien Ziel eines Angriffs mit Verletzten wurden und der Konflikt nicht beendet ist;
haben die Fortschritte der Regierungstruppen entlang der Küste des Roten Meeres die extremen Erwartungen einer kompletten Blockade der Meerenge Bab al-Mandab abgeschwächt und die Risiko-Bewertung für die Schifffahrt im Roten Meer leicht gesenkt.
Synchronisierte Wiederherstellung der Produktions- und Exportfähigkeiten mehrerer Golfstaaten, steigende Durchflussmenge durch die Straße von Hormus
Neben der Reparatur der saudischen Pipeline wird das Ölangebot anderer Golfstaaten ebenfalls stetig wiederhergestellt.
Kuwait erklärte, dass die nationale Ölproduktion auf 75 % des Niveaus vor dem Ausbruch des iranischen Krieges zurückgekehrt sei. Irak bemüht sich aktiv um mehr Öltanker und weitet den Öltransport durch die Straße von Hormus aus.
Die parallele Wiederherstellung der Produktions- und Transportfähigkeit in mehreren Ländern sorgt dafür, dass das Ölaufkommen aus dem Persischen Golf kontinuierlich steigt.
Das ING Energy Strategy Team wies in seinem jüngsten Bericht darauf hin, dass es immer mehr Anzeichen für eine Wiederherstellung des Ölflusses im Persischen Golf gibt und der Markt eine Neubewertung der Wahrscheinlichkeit von Versorgungsunterbrechungen im Nahen Osten vornimmt. Die Institution betont jedoch, dass diese Wiederherstellung lediglich eine marginale Verbesserung darstellt und das Risiko nicht vollständig beseitigt wird.
Rückgang der Risiko-Prämie ≠ Beendigung der Krise, solide Unterstützung des Ölpreises nach unten
Der Rückgang des Ölpreises ist im Kern eine Rückführung der Risiko-Prämie und kein fundamentaler Wechsel zum Bärenmarkt.
Einerseits ist trotz der Fortschritte im Kampf um Mokha und der Wiederherstellung der Pipeline in Saudi-Arabien die Fähigkeit der Huthi zu Angriffen über große Entfernung weiterhin gegeben. Die Angriffe auf zivile Einrichtungen in Saudi-Arabien zeigen, dass der regionale Konflikt weiterhin eine hohe Unvorhersehbarkeit besitzt, und jeglicher neuer Angriff auf Infrastruktur kann den Ölpreis schnell steigen lassen.
Andererseits bleibt die Unsicherheit bezüglich der Schifffahrtssicherheit in der Straße von Hormus, dem Haupttransportweg für Rohöl weltweit, bestehen.
ING beurteilt, dass die angespannte Stimmung am Markt erst deutlich nachlässt, wenn substantielle Fortschritte in den Verhandlungen zwischen den USA und Iran erzielt werden. Das Risiko weiterer Eskalationen ist stets vorhanden.
Entspannung der Energieinflation senkt Marktzinssätze und US-Dollar-Index
Interessanterweise ist die europäische Wirtschaft sehr sensibel gegenüber dem Ölpreis, weshalb ein Rückgang des Ölpreises auch den Euro stärkt. Der Ölpreisrückgang führt somit dazu, dass sowohl der Dollar als auch die US-Anleiherenditen schwächer werden – das ist direkt positiv für Euro, Goldpreise und Technologieaktien.
Zusammenfassung:
Kurzfristig haben die Wiederherstellung der Exportwege der Golfstaaten sowie die partielle Verbesserung der Lage im Jemen gemeinsam die zuvor überhöhte geopolitische Panik-Prämie gedrückt und eine moderate Korrektur der Ölpreise verursacht.
Doch die geopolitischen Konflikte im Nahen Osten haben eine starke Unvorhersehbarkeit, und die Vulnerabilität der Versorgungswiederherstellung bleibt hoch. Der Ölpreis wird weiterhin auf hohem Niveau volatil bleiben.
Im Handelsbereich wird sich der Markt weiterhin auf zwei Hauptthemen konzentrieren: Zum einen die stabile und kontinuierliche Funktion der saudischen ost-west Pipeline sowie des Yanbu-Hafens; zum anderen, ob im Jemen oder im Persischen Golf neue Angriffe auf Energieinfrastruktur auftreten.
Gleichzeitig hat der Ölpreis eine doppelte Auswirkung auf Dollar und US-Anleihen: Der Rückgang des Ölpreises ist direkt positiv für in Dollar notierte Vermögenswerte.
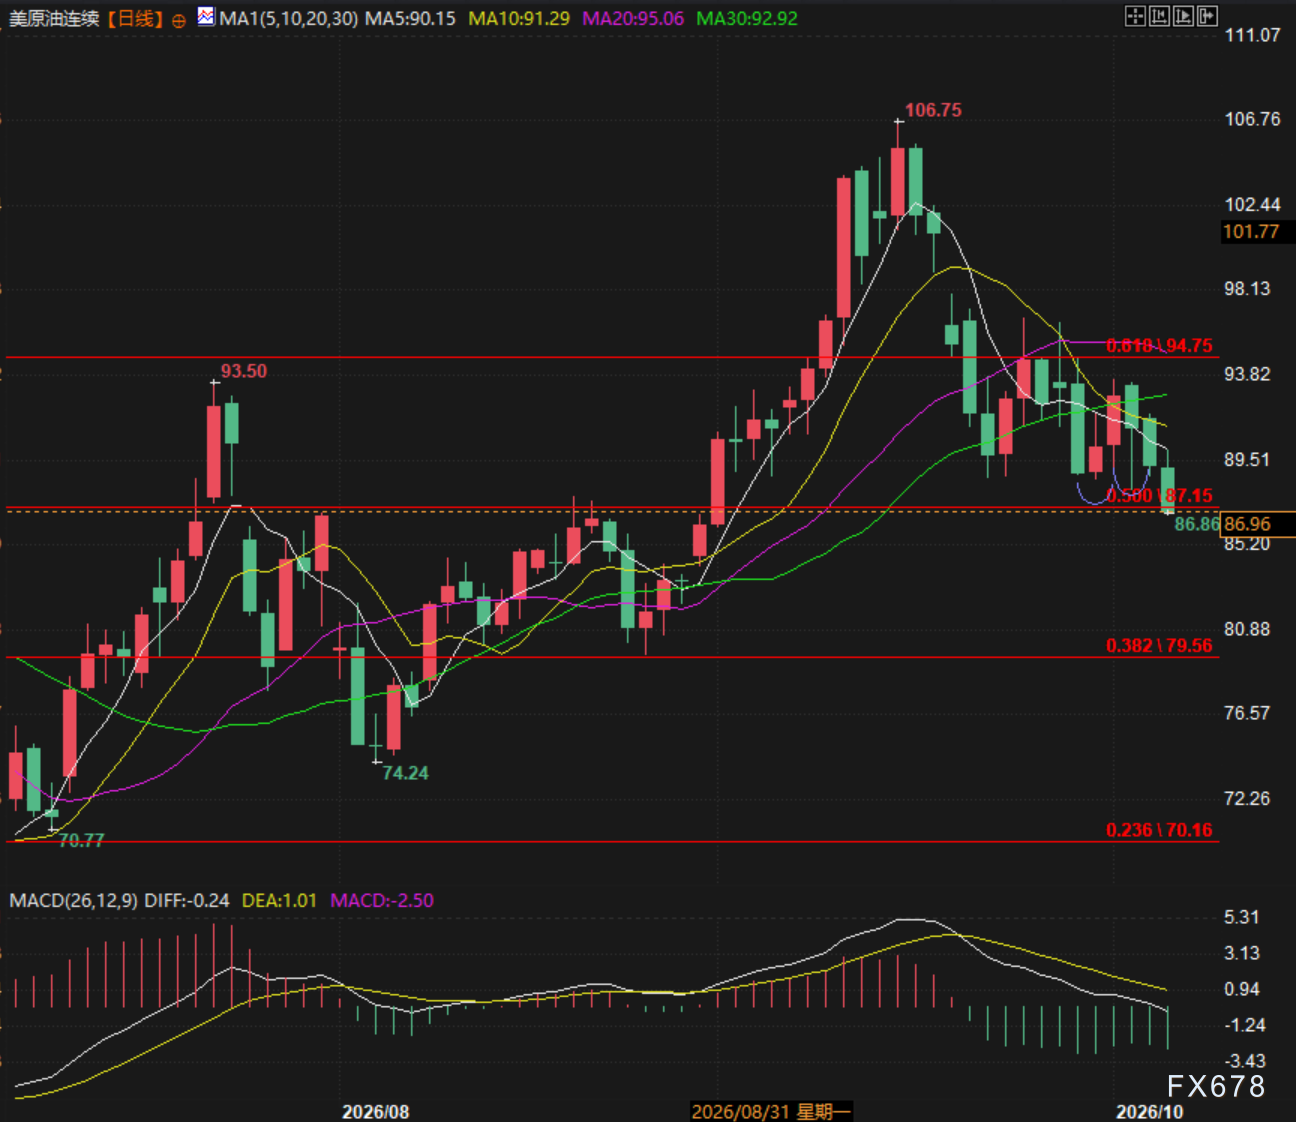
(Kontinuierlicher Tageschart der WTI-Rohöl-Leitkontrakte, Quelle: EasyForex)
Die WTI-Rohöl-Leitkontrakte liegen aktuell bei 87,14 US-Dollar pro Barrel.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
AI-Agenten treiben die Nachfrage nach CPUs an! Mizuho prognostiziert bis 2030 einen Marktumfang von 209 Milliarden US-Dollar und hebt die Kursziele für AMD (AMD.US), Intel (INTC.US) und andere an.
Mizuho erklärt, dass mit der schnellen Zunahme der Anwendungsszenarien von AI-Agenten die Nachfrage nach Server-CPUs voraussichtlich stark steigen wird und dadurch auch die Nachfrage nach DRAM, NAND sowie Serverausrüstung weiter angetrieben wird.

Ölpreise und Euro resonieren, große Anlageklassen stehen vor einem Wendepunkt
ROI – Für das von Trump geführte Finanzministerium ist das „Ende“ der Auktionen der schwierigste Teil: McKeever
Die in diesem Artikel geäußerten Ansichten spiegeln ausschließlich die Meinung des Autors wider, Jamie McGeever, Kolumnist bei Reuters. Reuters, Orlando, Florida, 6. Oktober – US-Staatsanleiheauktionen gelten normalerweise als trockene, vorhersehbare und wenig berichtenswerte Routineangelegenheiten. Doch derzeit ist keine gewöhnliche Zeit: Die Trump-Regierung läuft Gefahr, aufgrund schwacher Verkäufe von Staatsanleihen zum Titelthema zu werden. Das US-Finanzministerium plant in dieser Woche die Emission von fast 120 Milliarden US-Dollar in Staatsanleihen – die erste Emission von Anleihen außerhalb von kurzfristigen Schatzwechseln seit zwei Wochen: Am Dienstag werden 58 Milliarden Dollar dreijährige Anleihen, am Mittwoch 39 Milliarden Dollar zehnjährige Anleihen und am Donnerstag 22 Milliarden Dollar dreißigjährige Anleihen ausgegeben. Unter normalen Bedingungen wären diese Auktionen eine belanglose Angelegenheit, doch aufgrund der außergewöhnlich schwachen Ergebnisse der Auktionen vom 22. bis 24. September geraten sie zunehmend in den Fokus – besonders die Auktion von fünfjährigen Anleihen am 23. September, die den größten Anstieg der Anleiherenditen seit April letzten Jahres auslöste. Seitdem sind die Renditen nicht zurückgegangen, sondern auf den meisten Laufzeiten auf jahrzehntelange Höchststände gestiegen. Bemerkenswert ist, dass das Scheitern einer US-Staatsanleiheauktion nahezu ausgeschlossen ist. Die primären Händler – derzeit 26 von der New York Fed zugelassene Wall-Street-Banken und Institutionen, die als Market Maker am Anleihemarkt agieren – nehmen immer teil. Sie übernehmen tatsächlich die Verantwortung für den Vertrieb und sorgen für den reibungslosen Betrieb des 30 Billionen Dollar schweren US-Staatsanleihemarktes, des liquidesten Marktes weltweit. Dies sorgt wiederum dafür, dass das globale Finanzsystem als Ganzes funktionsfähig bleibt. Weltweite Schulden, Vermögenswerte und Marktderivate im Wert von Billionen Dollar nehmen US-Staatsanleihen als Referenz. US-Staatsanleihen dienen auch als Sicherheiten zur “Schmierung” der Finanzmarktströme in den USA und weltweit – darunter Repo-Geschäfte, Interbanken-Kredite und andere Finanzierungen. Kurz gesagt: Solange US-Staatsanleihen das Rückgrat des globalen Finanzsystems bleiben, werden Auktionen immer Käufer finden. Die Frage bleibt, zu welchem Preis sie verkauft werden. Aktuell sind die Kreditkosten am Sekundärmarkt so hoch wie zuletzt Mitte der 2000er Jahre, weshalb das Finanzministerium vermutlich auch am Primärmarkt höhere Zinssätze zahlen muss. Wie die jüngsten Auktionen zeigen, besteht dennoch die Möglichkeit negativer Überraschungen. Zu groß für den Markt? Die Auktion über 70 Milliarden Dollar fünfjährige Anleihen am 23. September war eine der besorgniserregendsten der letzten Jahre. Das anhand der „Bid-to-Cover“-Quote gemessene Interesse erreichte ein Neunjahrestief. Das Finanzministerium verkaufte die Anleihen schließlich mit einer Rendite von 5,033 %, mehr als drei Basispunkte über dem Marktzins bei Gebotsende. Drei Basispunkte klingen nicht viel, sind aber für fünfjährige Anleihen bemerkenswert. Es ist die größte sogenannte Tail-Abweichung („Tail“) seit Juni 2022. Analysten von J.P. Morgan betonen, dass ein derartiger 3-Basispunkte-Tail bei einer fünfjährigen Auktion zuletzt 2011 auftrat – damals gab es die Schuldenobergrenze-Krise, die schließlich im August zur Herabstufung des US-Kreditratings führte. Heute sorgen Sorgen um die schwierige Haushaltslage der USA für höhere langfristige Kreditkosten. Der Markt erwartet daher allgemein, dass die Trump-Regierung den Schwerpunkt ihrer enormen Finanzierungsbedürfnisse auf den mittleren – und somit günstigeren – Teil der Renditekurve verlagern wird. Dies erklärt, warum die fünfjährige Auktion vor zwei Wochen so große Besorgnis auslöste. Ein 3-Basispunkte-Tail ist bei Auktionen langfristiger Anleihen üblich, nicht aber im „Bauch“ der Renditekurve. Wenn das Finanzministerium gezwungen ist, für diese Anleihen höhere Aufschläge zu zahlen, steckt Houston in Schwierigkeiten. Ein großer Tail kann durch verschiedene Faktoren verursacht werden, darunter Marktvolatilität am Auktionstag oder besorgniserregendere, grundlegende Probleme, die langfristig die Nachfrage verringern. Beide sind schwer voneinander zu unterscheiden und schließen sich nicht gegenseitig aus. Aus optimistischer Sicht hat sich diese Unruhe bisher nicht auf den kurzfristigen Bereich der Renditekurve ausgeweitet – zumindest bislang nicht. Die Renditen für drei- und zehnjährige Staatsanleihen sind seit der letzten Auktion vor einem Monat um etwa 50 Basispunkte gestiegen und liegen nun bei etwa 4,96 % bzw. 5,32 %. Die 30-jährige Anleiherendite ist um rund 35 Basispunkte auf 5,65 % gestiegen. Dieses Niveau sollte hoch genug sein, um eine starke Nachfrage und einen reibungslosen Verkauf sicherzustellen – oder? Wahrscheinlich. Doch falls es letztlich zu unerwarteten Wendungen kommt, könnten Volatilität und Unsicherheit sich au
Krypto-Preise
Mehr


