
Die Preise für Gold und Silber steigen mit fallenden Renditen, aber das Risiko einer Zinserhöhung durch die Fed im Dezember bleibt bestehen.

Huitong Finance am 6. Oktober berichtet—— Am Dienstag (6. Oktober) während der Frühhandelszeit in den USA stiegen die Preise von Spot-Gold und Spot-Silber. Die Renditen langlaufender US-Staatsanleihen fielen von den am Montag erreichten jahrzehntehohen Niveaus zurück, während der internationale Ölpreis unter 100 Dollar pro Barrel sank und so Raum für eine Fortsetzung der Erholung der Edelmetalle nach Veröffentlichung der Arbeitsmarktdaten schuf. Spot-Gold wurde intraday bei etwa 4165,31 Dollar pro Unze gehandelt, ein Tagesanstieg von 0,60 %; Spot-Silber bewegte sich bei etwa 61,326 Dollar, mit einem Plus von 0,44 %.
Am Dienstag (6. Oktober) während der Frühhandelszeit in den USA stiegen die Preise von Spot-Gold und Spot-Silber. Die Renditen langlaufender US-Staatsanleihen fielen von den am Montag erreichten jahrzehntehohen Niveaus zurück, während der internationale Ölpreis unter 100 Dollar pro Barrel sank und so Raum für eine Fortsetzung der Erholung der Edelmetalle nach Veröffentlichung der Arbeitsmarktdaten schuf. Spot-Gold wurde intraday bei etwa 4165,31 Dollar pro Unze gehandelt, ein Tagesanstieg von 0,60 %; Spot-Silber bewegte sich bei etwa 61,326 Dollar, mit einem Plus von 0,44 %.
Der Markt zeigt einen Kampf zwischen Bullen und Bären: Einerseits sendet der Arbeitsmarkt Schwächesignale, andererseits bleiben die Inflationsdruck weiterhin hartnäckig. Der US-Arbeitsmarktbericht für September zeigt, dass die Arbeitslosenquote bei 4,2 % verbleibt, während der durchschnittliche Stundenlohn im Monatsvergleich um 0,1 % stieg; die Zahl der Nicht-Farm-Beschäftigten für Juli und August wurde insgesamt um 60.000 nach unten korrigiert. Der ISM-Einkaufsmanagerindex für den US-Service-Sektor lag im September bei 54,9, der Preisindex erreichte das höchste Niveau seit Juli 2022. Die Federal Funds Rate Futures zeigen, dass der Markt eine 78 % Wahrscheinlichkeit erwartet, dass die Zinssätze beim Treffen am 28. Oktober unverändert bleiben, aber für Dezember gibt es weiterhin eine hohe Wahrscheinlichkeit für mindestens eine Zinserhöhung.
Die Rendite der 10-jährigen US-Staatsanleihen liegt nahe bei 5,27 %, die der 30-jährigen bei etwa 5,63 %; der US-Dollar-Index ist von seinem am Montag erreichten, fast 18-monatigen Hoch zurückgegangen. In den kommenden Tagen stehen eine Reihe von Schlüsselfaktoren an, die den künftigen Zinsverlauf bestimmen werden: Am Dienstag sprechen Fed-Vertreter, am Mittwoch wird das Protokoll des Fed-Meetings vom September veröffentlicht, am Donnerstag werden die wöchentlichen Neuanträge auf Arbeitslosenunterstützung bekannt gegeben und am Freitag der vorläufige Verbraucherindex der Universität Michigan für Oktober. Wenn die Arbeitsmarktdaten oder das Verbrauchervertrauen schwächer ausfallen, wäre dies positiv für den Goldpreis; sollte die Inflationserwartung hoch bleiben oder das Protokoll starke Signale für eine straffe Geldpolitik senden, wird das Umfeld hoher Renditen weiterhin Edelmetalle belasten.
Die Lage in der Straße von Hormus und die Konfrontation zwischen den USA und Iran sind weiterhin ungelöst, doch durch die Erholung der Öl-Exporte aus der Region und die Freigabe von Notreserven ist der kurzfristige Druck auf Ölpreise etwas gesunken. In der letzten Septemberwoche lag der Export von Rohöl aus dem Nahen Osten an vier Tagen über das Niveau vor Beginn des Konflikts; gleichzeitig hat die G7 beschlossen, strategische Reserven von 100 Millionen Barrel Rohöl und Diesel freizugeben. Saudi-Arabien senkte die Preise für Arab Light Oil für den asiatischen Markt im November, was auf eine Verbesserung der Versorgungslage hindeutet. Das geopolitische Risikopremium bleibt jedoch bestehen: Wieder Angriffe auf Öltanker in der Straße von Hormus, Angriffe der Houthi auf Ziele in Saudi-Arabien und Schäden an Infrastruktur in der Golfregion halten die Händler betroffen bezüglich neuen Schocks in der Öllieferkette. Sinkende Ölpreise könnten am Rande die Inflationskräfte, die US-Anleiherenditen und den Dollar stärken, schwächen und Gold unterstützen; aber die weiterhin vorhandenen Sicherheitsrisiken in der Golfregion sorgen dafür, dass Gold als Schutzanlage gefragt bleibt, während die Volatilität im Energiemarkt weiterhin in den Überlegungen der Fed berücksichtigt wird.
Vor Eröffnung der US-Börsen hat sich die globale Risikoaversion etwas verbessert. Dow Jones Mini-Futures stiegen um 281 Punkte bzw. 0,55 %, S&P 500 Mini-Futures um 30,75 Punkte oder 0,39 % und Nasdaq 100 Mini-Futures um 192 Punkte oder 0,61 %, wobei der Bereich der künstlichen Intelligenz erneut an der Spitze steht.
Andere wichtige internationale Märkte: Der West Texas Intermediate Ölpreis am New Yorker Rohstoffmarkt fällt und wird unter 88 Dollar pro Barrel gehandelt; Brent-Öl liegt nahe bei 97,97 Dollar pro Barrel. Die Rendite der Benchmark 10-jährigen US-Staatsanleihen bleibt bei ungefähr 5,284 %. Der US-Dollar-Index schwächt sich etwas ab, bleibt aber auf hohem Niveau.
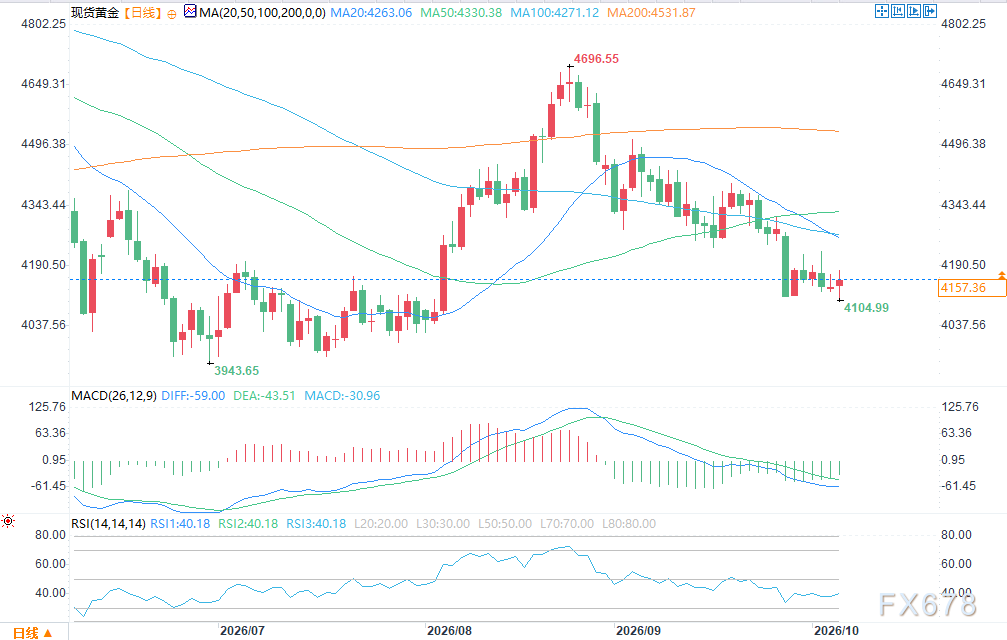
(Spot-Gold Tageschart Quelle: Yihuitong)
Das nächste Ziel der Spot-Gold-Bullen ist es, den Goldpreis stabil über der Widerstandszone von 4203,61–4230,51 Dollar zu halten. Wird dieses Level durchbrochen, sieht das nächste Ziel bei 4319,61 Dollar, danach bei 4330,43 Dollar. Die kurzfristigen Ziele der Bären sind es, den Goldpreis unter 4103,52 Dollar zu drücken. Weiter unten stehen 3996,06 und dann 3942,10 Dollar im Fokus. Der erste Widerstand liegt bei 4203,61 Dollar, der nächste bei 4230,51 Dollar; die erste Unterstützung liegt bei 4164,44 Dollar, danach bei 4103,52 Dollar.
Das nächste Ziel der Spot-Silber-Bullen ist es, den Silberpreis über die Zone von 61,744–63,060 Dollar zu heben. Wird diese Zone durchbrochen, ist das nächste Ziel 65,090 Dollar und danach die wichtige psychologische Schwelle von 66,000 Dollar. Ziel der Bären ist es, den Silberpreis unter 59,960 Dollar zu drücken, mit weiteren Targets bei 58,940 und 57,640 Dollar. Der erste Widerstand liegt bei 61,744 Dollar, der nächste bei 63,060 Dollar; die erste Unterstützung liegt bei 60,715 Dollar, danach bei 59,960 Dollar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
AI-Agenten treiben die Nachfrage nach CPUs an! Mizuho prognostiziert bis 2030 einen Marktumfang von 209 Milliarden US-Dollar und hebt die Kursziele für AMD (AMD.US), Intel (INTC.US) und andere an.
Mizuho erklärt, dass mit der schnellen Zunahme der Anwendungsszenarien von AI-Agenten die Nachfrage nach Server-CPUs voraussichtlich stark steigen wird und dadurch auch die Nachfrage nach DRAM, NAND sowie Serverausrüstung weiter angetrieben wird.

Ölpreise und Euro resonieren, große Anlageklassen stehen vor einem Wendepunkt
ROI – Für das von Trump geführte Finanzministerium ist das „Ende“ der Auktionen der schwierigste Teil: McKeever
Die in diesem Artikel geäußerten Ansichten spiegeln ausschließlich die Meinung des Autors wider, Jamie McGeever, Kolumnist bei Reuters. Reuters, Orlando, Florida, 6. Oktober – US-Staatsanleiheauktionen gelten normalerweise als trockene, vorhersehbare und wenig berichtenswerte Routineangelegenheiten. Doch derzeit ist keine gewöhnliche Zeit: Die Trump-Regierung läuft Gefahr, aufgrund schwacher Verkäufe von Staatsanleihen zum Titelthema zu werden. Das US-Finanzministerium plant in dieser Woche die Emission von fast 120 Milliarden US-Dollar in Staatsanleihen – die erste Emission von Anleihen außerhalb von kurzfristigen Schatzwechseln seit zwei Wochen: Am Dienstag werden 58 Milliarden Dollar dreijährige Anleihen, am Mittwoch 39 Milliarden Dollar zehnjährige Anleihen und am Donnerstag 22 Milliarden Dollar dreißigjährige Anleihen ausgegeben. Unter normalen Bedingungen wären diese Auktionen eine belanglose Angelegenheit, doch aufgrund der außergewöhnlich schwachen Ergebnisse der Auktionen vom 22. bis 24. September geraten sie zunehmend in den Fokus – besonders die Auktion von fünfjährigen Anleihen am 23. September, die den größten Anstieg der Anleiherenditen seit April letzten Jahres auslöste. Seitdem sind die Renditen nicht zurückgegangen, sondern auf den meisten Laufzeiten auf jahrzehntelange Höchststände gestiegen. Bemerkenswert ist, dass das Scheitern einer US-Staatsanleiheauktion nahezu ausgeschlossen ist. Die primären Händler – derzeit 26 von der New York Fed zugelassene Wall-Street-Banken und Institutionen, die als Market Maker am Anleihemarkt agieren – nehmen immer teil. Sie übernehmen tatsächlich die Verantwortung für den Vertrieb und sorgen für den reibungslosen Betrieb des 30 Billionen Dollar schweren US-Staatsanleihemarktes, des liquidesten Marktes weltweit. Dies sorgt wiederum dafür, dass das globale Finanzsystem als Ganzes funktionsfähig bleibt. Weltweite Schulden, Vermögenswerte und Marktderivate im Wert von Billionen Dollar nehmen US-Staatsanleihen als Referenz. US-Staatsanleihen dienen auch als Sicherheiten zur “Schmierung” der Finanzmarktströme in den USA und weltweit – darunter Repo-Geschäfte, Interbanken-Kredite und andere Finanzierungen. Kurz gesagt: Solange US-Staatsanleihen das Rückgrat des globalen Finanzsystems bleiben, werden Auktionen immer Käufer finden. Die Frage bleibt, zu welchem Preis sie verkauft werden. Aktuell sind die Kreditkosten am Sekundärmarkt so hoch wie zuletzt Mitte der 2000er Jahre, weshalb das Finanzministerium vermutlich auch am Primärmarkt höhere Zinssätze zahlen muss. Wie die jüngsten Auktionen zeigen, besteht dennoch die Möglichkeit negativer Überraschungen. Zu groß für den Markt? Die Auktion über 70 Milliarden Dollar fünfjährige Anleihen am 23. September war eine der besorgniserregendsten der letzten Jahre. Das anhand der „Bid-to-Cover“-Quote gemessene Interesse erreichte ein Neunjahrestief. Das Finanzministerium verkaufte die Anleihen schließlich mit einer Rendite von 5,033 %, mehr als drei Basispunkte über dem Marktzins bei Gebotsende. Drei Basispunkte klingen nicht viel, sind aber für fünfjährige Anleihen bemerkenswert. Es ist die größte sogenannte Tail-Abweichung („Tail“) seit Juni 2022. Analysten von J.P. Morgan betonen, dass ein derartiger 3-Basispunkte-Tail bei einer fünfjährigen Auktion zuletzt 2011 auftrat – damals gab es die Schuldenobergrenze-Krise, die schließlich im August zur Herabstufung des US-Kreditratings führte. Heute sorgen Sorgen um die schwierige Haushaltslage der USA für höhere langfristige Kreditkosten. Der Markt erwartet daher allgemein, dass die Trump-Regierung den Schwerpunkt ihrer enormen Finanzierungsbedürfnisse auf den mittleren – und somit günstigeren – Teil der Renditekurve verlagern wird. Dies erklärt, warum die fünfjährige Auktion vor zwei Wochen so große Besorgnis auslöste. Ein 3-Basispunkte-Tail ist bei Auktionen langfristiger Anleihen üblich, nicht aber im „Bauch“ der Renditekurve. Wenn das Finanzministerium gezwungen ist, für diese Anleihen höhere Aufschläge zu zahlen, steckt Houston in Schwierigkeiten. Ein großer Tail kann durch verschiedene Faktoren verursacht werden, darunter Marktvolatilität am Auktionstag oder besorgniserregendere, grundlegende Probleme, die langfristig die Nachfrage verringern. Beide sind schwer voneinander zu unterscheiden und schließen sich nicht gegenseitig aus. Aus optimistischer Sicht hat sich diese Unruhe bisher nicht auf den kurzfristigen Bereich der Renditekurve ausgeweitet – zumindest bislang nicht. Die Renditen für drei- und zehnjährige Staatsanleihen sind seit der letzten Auktion vor einem Monat um etwa 50 Basispunkte gestiegen und liegen nun bei etwa 4,96 % bzw. 5,32 %. Die 30-jährige Anleiherendite ist um rund 35 Basispunkte auf 5,65 % gestiegen. Dieses Niveau sollte hoch genug sein, um eine starke Nachfrage und einen reibungslosen Verkauf sicherzustellen – oder? Wahrscheinlich. Doch falls es letztlich zu unerwarteten Wendungen kommt, könnten Volatilität und Unsicherheit sich au
Krypto-Preise
Mehr


