
BlackRock sieht langfristig positive Aussichten für Gold: Schulden und Defizite untergraben die Kaufkraft von Papierwährungen, Goldminenaktien könnten den Preisanstieg verstärken.

Evy Hambro, Globaler Leiter für Themen und Sektorinvestitionen bei BlackRock, sagte im Interview mit MoneyWeek, dass das aktuelle Marktumfeld aus moderater Stagflation, einem schwachen US-Dollar und geopolitischer Unruhe wahrscheinlich anhalten wird. Er ist der Meinung, dass insbesondere der Anleihemarkt, insbesondere der Markt für Staatsanleihen, kontinuierlich Signale eines steigenden fiskalischen Drucks sendet.
Hambro wies darauf hin, dass die Staatsverschuldung weltweit enorm ist, die jährlichen Haushaltsdefizite weiter wachsen und Regierungen bislang keinen wirksamen Plan zur Lösung dieser Probleme vorgelegt haben. Dies erhöht nicht nur den Finanzierungsdruck, sondern veranlasst Investoren dazu, Risiken beim Halten von Staatsanleihen und Fiatwährungen neu zu bewerten.
Er sagte: „Ich glaube, das wird weitergehen. Wenn wir in die Zukunft blicken und versuchen, die aktuellen Marktentwicklungen zu verstehen, dann erscheint mir eines sehr klar, zumindest für einige: Der Anleihemarkt, insbesondere der Markt für Staatsanleihen, sendet Warnsignale. Er zeigt, dass die Lage nicht gesund ist. Die Zinsen steigen, während die Schuldenbeträge bereits außerordentlich hoch sind. Die jährlichen Haushaltsdefizite, die von den Regierungen ausgeglichen werden müssen, wachsen weiter, was das gesamte Finanzsystem enorm belastet.“
Aus Sicht von Hambro ist die Sorge der Investoren um die Kaufkraft der Währung einer der Gründe, warum Kapital zu Sachwerten umgeschichtet wird.
Er sagte: „Die Leute sagen, dass sie vor zehn Jahren oder früher mit einem Pfund, einem US-Dollar oder einem Euro wesentlich mehr kaufen konnten als heute. Sie sind nicht bereit, dieses Risiko zu tragen. Das ist ein Faktor.“
Er kritisierte zudem die Ineffizienz staatlicher Ausgaben und vertritt die Meinung, dass Investoren höhere Zinsen verlangen könnten, wenn Regierungen dauerhaft Haushaltsdefizite haben, ohne einen klaren Tilgungsplan.
Hambro erklärte: „Diese Regierungen tragen enorme Haushaltsdefizite und hohe Schulden, ohne dafür einen Lösungsplan zu haben, und die Situation scheint sich nur weiter zu verschlechtern. Wenn sie mein Geld wollen, müssen sie wesentlich höhere Zinsen zahlen als in der Vergangenheit.“
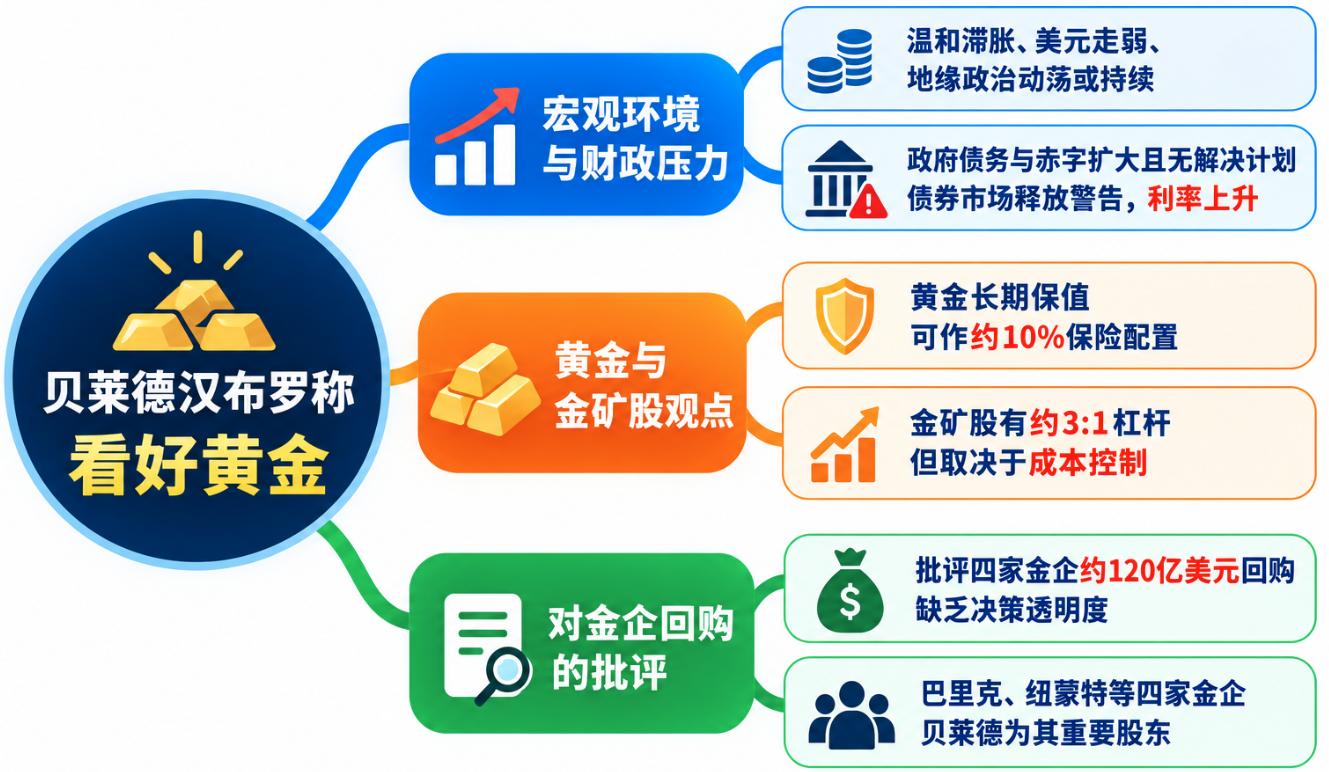
Gold wird zur wichtigen Absicherung gegen Schulden und Währungsrisiko
Angesichts steigender Staatsverschuldung, wachsender Haushaltsdefizite und sinkender Kaufkraft der Währungen sieht Hambro in Sachwerten eine langfristige Möglichkeit, die Kaufkraft zu schützen.
Er sagte: „Sachwerte können Infrastruktur, Rohstoffe oder Gold sein. Langfristig können diese Werte die Kaufkraft verteidigen. Als ich vor über 30 Jahren in diesen Bereich begann, lag der Kupferpreis bei 0,60 US-Dollar pro Pfund, heute sind es 6 Dollar. Damals lag der Goldpreis bei 400 US-Dollar pro Unze, heute über 4000 US-Dollar pro Unze.“
Hambro betonte dabei, dass der langfristige Wert von Gold nicht ausschließlich von einem Zinszyklus abhängt. Er glaubt, dass Gold über lange Zeit Wert speichern kann, auch wenn die Performance in verschiedenen Phasen unterschiedlich ausfällt.
Er sagte: „Goldfans scherzen gern, dass man seit 2000 Jahren mit einer Unze Gold stets einen Herrenanzug kaufen kann. Gold ist also in hohem Maße ein langfristiger Wertspeicher. In der Geschichte war Gold mal herausragend, mal weniger erfolgreich; manche Zeitabschnitte übertraf seine Kaufkraft die Erwartungen, andere blieb sie darunter. Insgesamt bleibt festzuhalten: Langfristig war Gold eine sehr gute Anlage. Ich denke, die Menschen erkennen das gerade wieder.“
Hambro stellte zudem fest, dass sich die Art und Weise, wie Investoren Gold im Portfolio halten, verändert. In den 1990er Jahren legten Vermögensverwalter typischerweise einen gewissen Anteil Gold ins Portfolio der Kunden; zu Beginn des 21. Jahrhunderts verschwand diese Art von Allokation allmählich. Nun erfährt Gold wieder mehr Aufmerksamkeit, aber der Gesamtanteil bleibt gering.
Er sagte: „Man hört oft, dass der Goldanteil bei zehn Prozent liegen sollte, weil es im Kern eine Versicherung ist. Wenn man keine Versicherung abschließt und etwas passiert, können die Verluste enorm sein. Wenn man jedes Jahr Versicherung zahlt und zehn Jahre nichts passiert, glaubt man, das Geld sei verloren. Aber wenn es wirklich einen Zwischenfall gibt, bekommt man den gesamten Betrag zurück.“
Aus Hambros Sicht ist Gold im Portfolio wie eine Versicherung, nicht wie ein Asset, das zu jeder Zeit andere Anlagen überholen muss. Investoren müssen gegebenenfalls Zeiten mit niedriger Goldperformance akzeptieren, können aber Gewinne aus besser laufenden Assets abziehen und so den Goldanteil konstant halten.
Er ergänzte: „Wer Gold im Portfolio hält, wird zwangsläufig Phasen erleben, in denen Gold schwächer läuft. In solchen Zeiten kann man einen Teil der Gewinne aus den besonders gut laufenden Anlagen – deren Wert vielfach über dem Goldbestand liegt – realisieren und dann einen Teil davon wieder in Gold investieren, um den Versicherungsanteil im Portfolio zu erhalten.“
Hambro meint, dass die Warnsignale des Anleihemarktes Investoren daran erinnern, ihre Portfolios zu diversifizieren und nicht zu sehr auf eine Assetklasse zu setzen.
Er sagte: „Man muss streuen. Alle Eier in einen Korb legen ist gefährlich. Im Endeffekt: Wie werden die Staatsschulden abgebaut? Am wenigsten schmerzhaft ist das über Inflation, sodass die reale Schuld langsam schrumpft. Das heißt, gerade Regierungen und Zentralbanken werden ihr Ziel einer moderaten Inflation vielleicht nicht so strikt verfolgen wie erwartet. Tatsächlich gelingt ihnen das ohnehin selten konsequent.“
Er sagte weiter: „Für mich ist das sehr offensichtlich. Ich denke, der Goldpreis spiegelt das Leid in anderen Bereichen wider. Verschlechtert sich die Lage, reagiert Gold darauf; verbessert sich die Lage, tut Gold das ebenfalls. Es ist schwer vorstellbar, dass sich die aktuelle Situation besonders schnell bessert.“
Goldminenaktien bieten Hebelwirkung, entscheidend ist das Kostenmanagement
Neben physischem Gold ist Hambro auch von Goldminenunternehmen überzeugt. Er hält Goldminenaktien für eine Möglichkeit, mit Hebelwirkung auf den Goldpreis zu investieren, die das physische Gold so nicht bietet – vorausgesetzt, das Kostenmanagement der Unternehmen ist erfolgreich und die Gewinnmargen steigen.
Hambro sagte, dass historisch der Aktienkurs von Rohstoffproduzenten in etwa im Verhältnis 3:1 zu Rohstoffpreisschwankungen steht, was besonders im Goldsektor gilt.
Er sagte: „Historisch betrachtet bestände zwischen Aktienkursen von Rohstoffproduzenten und Rohstoffpreisen, gerade im Goldsektor, ein Verhältnis von circa 3:1. Das heißt: Steigt der Rohstoffpreis um 1 %, steigen die Unternehmenswerte um etwa 3 %. Diese Relation war über Jahre hinweg stabil.“
Er verglich diese Beziehung mit Optionen, wobei der Fortbestand der Hebelwirkung von der Kontrolle der Betriebskosten abhängt. Steigen die Kosten schneller als der Goldpreis, schrumpfen die Margen und die Hebelwirkung der Aktien auf den Goldpreis kann nachlassen.
Hambro stellte fest, dass es in der Vergangenheit vorkam, dass der Goldpreis stieg, Goldminenaktien aber fielen – etwa wegen Kostendruck. In den letzten Jahren hat sich diese Beziehung jedoch wieder normalisiert.
Er sagte: „Ich freue mich, dass sich diese Beziehung in den letzten Jahren vollends wiederhergestellt hat. Nicht nur dieses Jahr, sondern auch zuvor: Rohstoffe liefen stark, die entsprechenden Aktien erzielten hohe Multipel-Renditen. Auch Kupfer und viele andere Rohstoffe zeigen diesen Effekt.“
Er ist der Meinung, dass Kosteninflation bei Minenunternehmen nicht annähernd so stark ist wie der Anstieg des Goldpreises, was weiter steigende Margen und bessere Aktienrenditen ermöglicht.
Bei der Wahl des Goldinvestments betonte Hambro, dass jeder Investor entsprechend seiner Risikobereitschaft wählen sollte. Wer ein direktes Exposure zum Goldpreis ohne Unternehmensrisiko will, sollte auf physisch gedeckte Gold-ETF setzen; wer mehr Preisdynamik erwartet, kann Minenaktien wählen.
Er sagte: „Man fragt immer, wie man Gold-Exposure erlangen sollte. Es hängt vom persönlichen Risikohorizont ab. Wer einfach die Entwicklung des Goldpreises abbilden will, sollte Gold-ETF wählen, und zwar solche mit physischer Unterlegung. Wer es spannender mag, kann Minenaktien hinzunehmen. Wer mehr Hebelwirkung sucht, investiert direkt in Minenaktien.“
Hambro betonte zudem, dass Goldbarren weder Dividenden abwerfen noch ihren Wert eigenständig ausbauen können, während Minenunternehmen Cashflow und Dividenden generieren und durch Fusionen und Zukäufe Mehrwert schaffen.
Er sagte: „Ich bin langfristig von Goldminenaktien überzeugt, denn Goldbarren zahlen keine Dividenden und wachsen nicht von selbst. Minengesellschaften können Ausschüttungen leisten und durch Fusionen zusätzliche Wertsteigerung erzielen. Wer diese Risiken durch Streuung steuern kann, sollte Renditen erzielen, die über den Anstieg des Basisrohstoffs hinausgehen.“
Der Hebeleffekt der Goldminenaktien ist allerdings nicht immer garantiert. Steigen die Kosten außer Kontrolle, schrumpfen die Margen oder gibt es operative Herausforderungen, können Minenaktien trotz steigender Goldpreise schwach laufen.
Hambro kritisiert Rückkaufprogramm über 12 Milliarden US-Dollar und stellt Kapitalallokation der Minenkonzerne in Frage
Hambros positive Einstellung gegenüber Goldminen macht nicht, dass er alle Kapitalallokationsentscheidungen der Branche akzeptiert.
Letzte Woche kritisierte er auf dem FT Mining Summit mehrere große Minenkonzerne für ihre Aktienrückkaufprogramme, und bezeichnete den Einsatz von Milliarden zur Rücknahme von Aktien ohne ausreichenden Entscheidungsprozess als „unvorsichtige Kapitalallokation“.
Hambro sagte: „In den letzten 18 Monaten hat uns eines sehr enttäuscht, nämlich die unvorsichtige Kapitalallokation der Goldunternehmen beim Rückkauf von Aktien. Wir haben gesehen, dass sie riesige Summen in Rückkäufe gesteckt haben, ohne wirklich einen angemessenen Entscheidungsprozess zu durchlaufen.“
Er verglich insbesondere die Rückkäufe mit Investitionen in den Bau neuer Minen. Hambro meint, dass Unternehmen bei der Entscheidung, 1 Milliarde US-Dollar in eine neue Mine zu investieren, umfangreiche Forschung betreiben, aber bei gleich hohem Rückkaufbetrag dies oft nicht tun.
Er sagte: „Schaut man, wie viel Aufwand Unternehmen in die Entscheidung investieren, 1 Milliarde US-Dollar in den Bau einer neuen Mine zu stecken, dann stellt man fest, dass sie in dieser Frage mehr forschen als bei der Entscheidung, ebenso viel Geld in Aktienrückkäufe zu stecken.“
Aktuell haben vier große Goldminenunternehmen Aktienrückkäufe im Umfang von rund 12 Milliarden US-Dollar angekündigt – Barrick Mining, Newmont, AngloGold Ashanti und Gold Fields.
Hambro kritisierte zudem die mangelnde Transparenz der Programme. Er meint, Unternehmen sollten die Bewertungskriterien hinter den Rückkäufen offenlegen und ihre Gründe für den Rückkauf zu bestimmten Kurslevels darstellen.
Er sagte: „Wenn sich die Aktien auf Rekordniveau befinden und Unternehmen massive Rückkäufe ankündigen, sind wir sehr enttäuscht. Wenn der Goldkurs dann auf 4000 US-Dollar pro Unze fällt und die Rückkäufe eingestellt werden, während die Aktien nun 40 % billiger sind – was war dann die Kalkulation bei der ursprünglichen Rückkaufentscheidung?“
Aus seiner Sicht sollten Minenkonzerne statt festen Rückkaufprogrammen lieber mehr Flexibilität behalten, um bei wirklich attraktiven Marktchancen investieren zu können.
Hambro äußerte sich zudem als Vertreter der Position von BlackRock, das bedeutende Anteile an den genannten Mining-Unternehmen hält – 12 % an Newmont, 10 % an AngloGold Ashanti und 6 % an Gold Fields.
Seine Kritik an den Rückkäufen betrifft also nicht nur die Branchen-Governance, sondern auch, wie große institutionelle Investoren die Effizienz der Kapitalallokation bewerten und ob das Management wirklich die langfristigen Interessen der Aktionäre verfolgt.
Schulden und Haushaltsdefizit stützen Gold langfristig, kurzfristige Schwankungen bleiben
Trotz Kritik an der Kapitalallokation der Minenunternehmen bleibt Hambro beim positiven Langfristblick für Gold. Er glaubt, dass die enorme globale Staatsverschuldung und die anhaltend steigenden Haushaltsdefizite, ohne glaubwürdige Lösungsansätze, Investoren zusätzlich zu Sachwerten bewegen.
Hambro sagte: „Wenn man sich die Welt heute anschaut, sieht man Regierungen mit gewaltiger Schuldenlast und viele Staaten mit anhaltend hohen Haushaltsdefiziten. Es gibt keine Pläne zur Lösung, sie wiederholen nur immer dieselben Ansätze. Meiner Meinung nach wird das zur Folge haben, dass die Kaufkraft des Papiergeldes weiterhin sinkt.“
Er meint, dass fiskalischer Druck sich am Ende über Inflation und andere Wege äußern kann, wobei Gold einer der Hauptprofiteure dieser Umgebung sein dürfte.
Hambro sagte: „Das Endergebnis sind steigende Preise für Sachwerte, und Gold wird vermutlich einer der größten Gewinner sein.“
Er räumt aber ein, dass der Goldpreis kurzfristig schwankend bleibt. Die fortlaufende Anpassung der Erwartungen zu Geldpolitik, Zinsen und Wachstum kann Investoren zu Kauf oder Verkauf bewegen.
Er sagte: „Diese Faktoren sorgen für kurzfristige Volatilität, aber langfristig steht der Trend auf deiner Seite.“
Für Hambro ist das Kernargument für goldene Langfriststeigerung, dass die weltweiten Schulden- und Haushaltsthemen ungelöst bleiben und offizielle wie private Investoren Sachwerte neu bewerten. Goldminenaktien könnten mit dem Anstieg des Goldpreises und kontrollierten Kosten noch höhere Renditeoptionen bieten.
Für Minenunternehmen entscheidet neben Kostenmanagement, sinnvoller Kapitalallokation und mehr Transparenz bei Rückkaufs- und Investitionsentscheidungen, wie viel Rendite den Aktionären am Ende tatsächlich bleibt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nomura warnt: Das aktuelle KI-Kreditrisiko ähnelt dem der Internetblase und der Zeit vor der Lehman-Krise auf erstaunliche Weise – alles hängt vom Ölpreis ab
Nomura entwickelt einen „Zehnjahres-Kreditzyklus“-Rahmen und stuft die aktuelle AI-Technologie zusammen mit den französischen Staatsschulden-Turbulenzen als „zweite Schockwelle“ ein – historisch tritt nach diesem Stadium in etwa 1-2 Jahren die „dritte Schockwelle“ auf, die eine Rezession auslöst. Die zentrale Variable ist der Ölpreis: Steigen die Preise aufgrund überhitzter Nachfrage, gerät die Federal Reserve in ein Stagflationsdilemma und kann die Zinsen nicht senken, wodurch eine Eskalation der Krise kaum vermeidbar ist. Liegen die Ursachen jedoch hauptsächlich in geopolitischen Spannungen, bleibt für politische Anpassungen noch Spielraum.

807 Milliarden Dollar Verlust in einem halben Jahr, ein 750 Milliarden Dollar Wettlauf auf Rechenleistung – warum wird das Insolvenzrisiko von Anthropic nur mit 17% bewertet?
Die Argumente für eine geringe Insolvenzwahrscheinlichkeit umfassen: das Umsatzwachstum liegt weiterhin auf einem hohen Niveau; strategische Investoren wie Google und Amazon haben ein starkes Motiv, den Betrieb des Unternehmens aufrechtzuerhalten; der Börsengang selbst bietet einen neuen Kanal zur Kapitalzufuhr; und der Großteil des Nettoverlustes von 80,7 Mrd. USD besteht aus nicht zahlungswirksamen Posten und stellt keinen unmittelbaren Liquiditätsdruck dar.
 VIPWöchentliche Strategie Tesla

Krypto-Preise
Mehr


