
Bloom Energy Q3 2026 Finanzbericht Highlights: Umsatz steigt um 138% auf 1,24 Milliarden Dollar, Betriebsgewinn übertrifft das gesamte letzte Jahr in nur einem Quartal, dritte Anhebung der Jahresprognose im laufenden Jahr
 2026/10/23 03:05
🔥 US-Aktien Hotspot Radar ist jetzt live! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzelaktien + 7 wichtige Ereigniskalender: Wo liegen diese Woche die Chancen am US-Aktienmarkt? Klicken Sie auf den Link für einen Überblick über 22 Handelsrichtungen→
Kerngedanken:
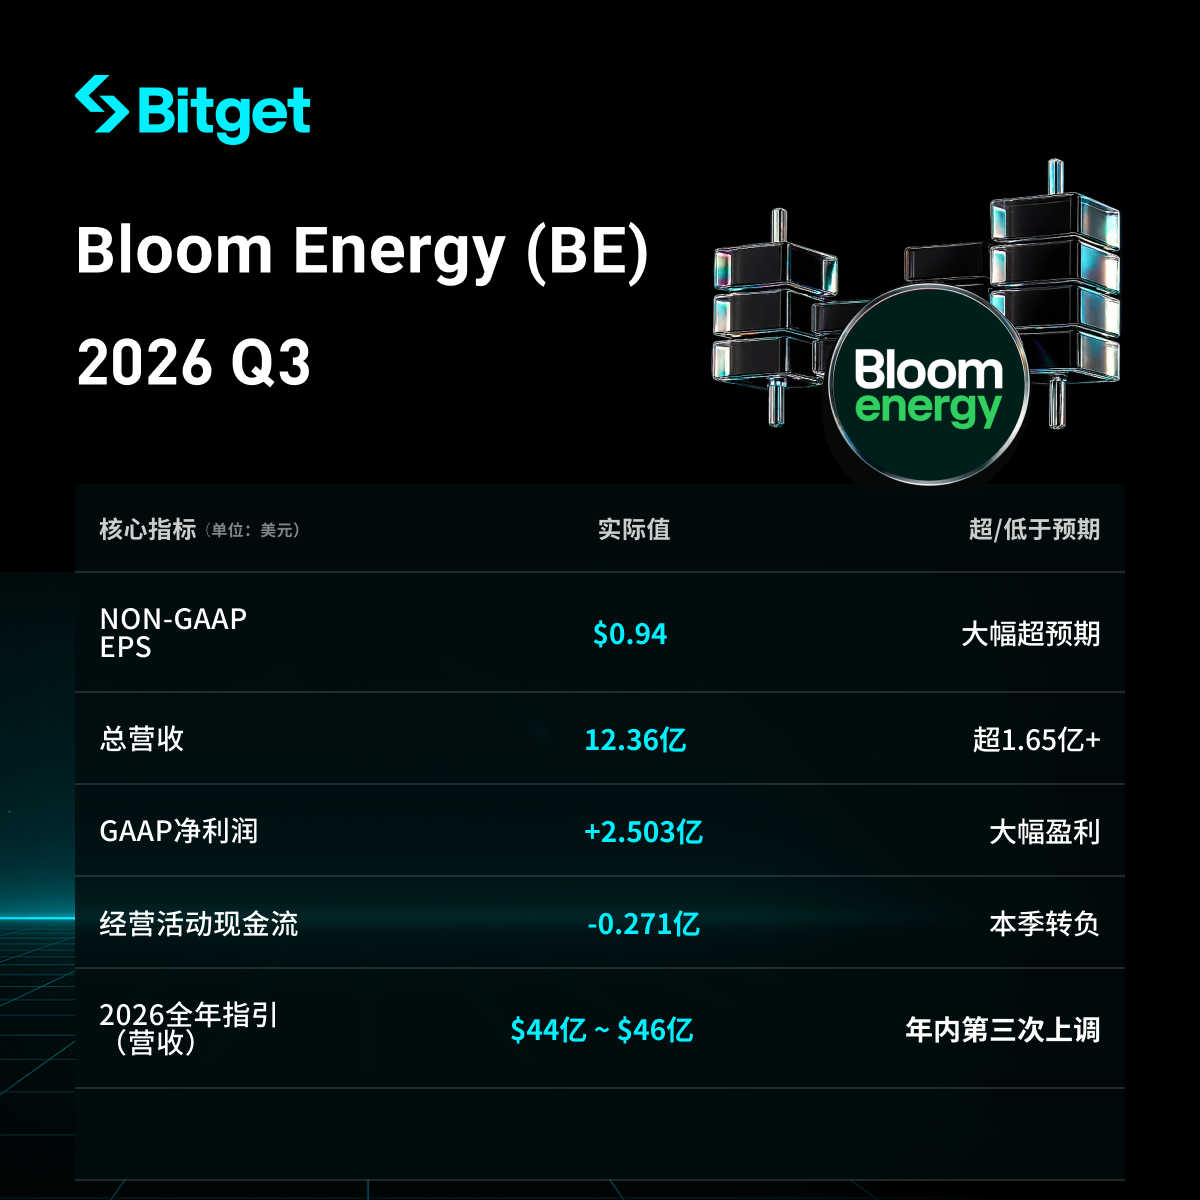
Bloom Energy (NYSE: BE) veröffentlichte am 22. Oktober 2026 den Q3-Geschäftsbericht (Stichtag: 30. September 2026): Der Umsatz stieg auf 1,2358 Milliarden US-Dollar, ein Plus von 138,1% gegenüber dem Vorjahr und deutlich übertraf die Analystenschätzung von rund 1,07 Milliarden US-Dollar; das Non-GAAP verwässerte EPS lag bei 0,94 US-Dollar und damit weit über der Erwartung von 0,69 US-Dollar. Das Non-GAAP operative Ergebnis belief sich auf 285,7 Millionen US-Dollar, eine Steigerung von über 500% gegenüber dem Vorjahr und überstieg die Gesamtsumme des letzten Jahres; die operative Marge stieg von 8,9% auf 23,1%. Zum dritten Mal in diesem Jahr hob das Unternehmen seine Jahresprognose für 2026 an; der Median des Umsatzes entspricht einem Wachstum von etwa 122% im Jahresvergleich. Trotz starker Fundamentaldaten und Aufnahme in den S&P 500, führten Faktoren wie ein negativer freier Cashflow von 181 Millionen US-Dollar, Expansionkosten, die die Erwartungen an die Bruttomarge dämpften und eine hohe Bewertung dazu, dass die Aktie am Tag um 8,7% auf 217,77 US-Dollar abgab und nachbörslich weiter unter Druck geriet.
Detaillierte Analyse:
- Gesamter Umsatz und Gewinnentwicklung
- Quartalsumsatz: 1,2358 Milliarden US-Dollar, ein Wachstum von 138,1% gegenüber dem Vorjahresquartal (519 Millionen US-Dollar), sequenziell etwa +16%, deutlich über den Analystenkonsens von etwa 1,07 Milliarden US-Dollar.
- GAAP Nettogewinn: 250,3 Millionen US-Dollar (verwässertes EPS 0,78 US-Dollar), im Vorjahr ein Verlust von 23,1 Millionen US-Dollar; Non-GAAP verwässertes EPS 0,94 US-Dollar (Vorjahr 0,15 US-Dollar), schlägt die Erwartung von 0,69 US-Dollar.
- Non-GAAP operativer Gewinn: 285,7 Millionen US-Dollar (operativer Marge 23,1%), mehr als 500% Wachstum gegenüber 46,2 Millionen US-Dollar im Vorjahr; GAAP operativer Gewinn 225,4 Millionen US-Dollar (operative Marge 18,2%, Vorjahr nur 1,5%). Bei einem Umsatzwachstum von 138% stiegen die Betriebskosten lediglich um rund 26%, was eine deutliche operative Hebelwirkung zeigt.
- Bruttomarge: GAAP 33,8% (Steigerung um 453 Basispunkte im Jahresvergleich), Non-GAAP 34,5% (Steigerung um etwa 412 Basispunkte).
- Bereinigtes EBITDA: 299,5 Millionen US-Dollar.
- Cashflow: Netto-Cashflow aus laufender Geschäftstätigkeit minus 27,1 Millionen US-Dollar, freier Cashflow minus 181 Millionen US-Dollar (im Vorjahr positiv), hauptsächlich aufgrund großer Lieferungen und zeitlicher Unterschiede bei Zahlungseingängen, Aufbau von Vertragsvermögen und Forderungen sowie verstärkter Einsatz von Betriebskapital. Bargeld und Äquivalente am Quartalsende: etwa 2,49 Milliarden US-Dollar.
- Kernbereich (Produkte / On-site Power) Performance
- Produktumsatz: 1,0736 Milliarden US-Dollar, ein Wachstum von 179,4% gegenüber dem Vorjahr; erstmals überschritt der Quartalsumsatz die Grenze von 1 Milliarde US-Dollar, was etwa 87% des Gesamterlöses darstellt.
- Treiber: Die Nachfrage nach On-site Power für AI-Datenzentren explodiert. CEO KR Sridhar zitiert den NVIDIA-CEO bei der GTC: Bei einem 1GW Datenzentrum bedeutet jede Quartalsverzögerung Verlust von etwa 10 Milliarden US-Dollar Umsatz (10MW etwa 1 Milliarde US-Dollar). Bloom betont seine schnelle Lieferfähigkeit: das Oracle-Utah-Projekt lieferte in weniger als zwei Monaten Strom; das Nebius-Projekt in New Jersey bekam drei Monate nach Vertragsunterzeichnung die Planungszulassung, und nur zwei Monate nach Genehmigung konnte Strom bereitgestellt werden. Das Unternehmen stellt sich als einziges Angebot heraus, das „am schnellsten genehmigt (ohne Air Pollution Permit), am schnellsten geliefert und zukünftig skalierbar“ ist – es wird nicht zum Flaschenhals für Kunden beim Aufbau von Datenzentren.
- Das Management sieht Bloom als Vorreiter der „größten Architekturveränderung der Stromindustrie in 150 Jahren“, vom zentralisierten Stromnetz hin zu dezentralisierter On-site Power.
- Andere Geschäftsbereiche
- Installation: etwa 84,86 Millionen US-Dollar, Bruttomarge negativ.
- Service: etwa 67,56 Millionen US-Dollar, Bruttomarge ca. 17,8% (Non-GAAP ca. 21,4%).
- Elektrizität: etwa 9,82 Millionen US-Dollar.
- Das Produktgeschäft treibt das Wachstum an, die anderen Bereiche sind relativ klein, aber Service und Strom leisten stabilen, wiederkehrenden Beitrag.
- Investitionen und Kapazitätsausbau
- Beträge für Investitionstätigkeit im Q3: Ausgaben von etwa 157,2 Millionen US-Dollar, Anlagenbau (Property, Plant and Equipment) etwa 153,5 Millionen US-Dollar. CFO: Die Investitionen sind bereits rund viermal so hoch wie im Gesamtjahr zuvor.
- Investitionsschwerpunkte: Erweiterung der Kapazitäten in Fremont und Newark zur Unterstützung großer Datenzentrum-Aufträge. Neue Fertigungslinien und Expresslieferungen steigern kurzfristig die Kosten, mehrere Kostensenkungsmaßnahmen brauchen Zeit; die Kosten für die Expansion werden 2027 die Bruttomarge vorübergehend drücken.
- Vergleich mit Wettbewerbern: Bloom setzt auf schnelle Modularisierung von SOFC-Brennstoffzellen, im Gegensatz zu traditionellen Gasturbinen (Lieferzeit post-2030) und Netzanschluss (häufig 1,5-2 Jahre Verzögerung). Der Absatz in Staaten mit günstigen Strompreisen wie Texas belegt die Wettbewerbsfähigkeit.
- Prognose für das Geschäftsjahr 2026
- Umsatz: Anhebung auf 4,4-4,6 Milliarden US-Dollar (zuvor 3,9-4,2 Milliarden US-Dollar), Median etwa 4,5 Milliarden, Wachstum rund 122% im Jahresvergleich.
- Non-GAAP operativer Gewinn: 960-1.030 Millionen US-Dollar (Marge ca. 22%).
- Non-GAAP EPS: 3,10-3,40 US-Dollar (zuvor 2,55-2,85 US-Dollar).
- Non-GAAP Bruttomarge: etwa 34% (Anfang des Jahres ca. 32%, 2025 etwa 30%).
- Quartalsweise abweichende Dynamik wegen Kundenbereitschaft und Lieferzeit, das Endquartal mit wenigen Lieferfenstern entscheidet die Position im Prognosebereich – Risiko von Quartalsschwankungen. Es ist die dritte Anhebung der Prognose dieses Jahr.
- Markthintergrund und Investorenbedenken
- Kernkonflikt: Das Wachstum der AI-Rechenleistung passt nicht zum veralteten Netz, On-site Power wird zum billionenschweren Grundbedarf. Bloom erhielt von AEP einen Auftrag von bis zu 700MW zur Unterstützung von Carbon Capture und Storage (CCS), um Google nahezu CO2-freien Strom zu liefern; das Management sieht in CCS eine Chance für einen Total Addressable Market von über 1 Billion US-Dollar (die Technologie kann direkt hochkonzentriertes CO2 liefern). Erwähnt wird auch die 800V-DC-Architektur, mit der ein 1GW Datenzentrum in den ersten fünf Jahren mehr als 5 Milliarden US-Dollar gegenüber herkömmlicher Architektur spart. Energieversorger werden von „Konkurrenten“ zu „Helfern“ und kaufen freiwillig Ausrüstung zur Netzstabilisierung.
- Investorenbedenken: Negativer freier Cashflow (Betriebskapital- und CapEx-Investitionen), Kosten für Expansion drücken kurzfristig die Bruttomarge 2027, hohe Bewertung (bereits stark vom Juni-Hoch zurückgegangen), unsichere Lieferzeit verursacht Quartalsschwankungen. Trotz starken Ergebnissen und erhöhter Prognose schloss die Aktie am Tag mit einem Minus von 8,7% bei 217,77 US-Dollar (nachbörslich weiter fallend), Ausdruck des „Sell the News“ und vorsichtiger Haltung gegenüber Cashflow-Qualität. Die Aufnahme in den S&P 500 ist ein Meilenstein.
Haftungsausschluss: Die Inhalte dieses Artikels dienen nur als Referenz und stellen keine Investitionsempfehlung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
US-Aktien-Neueinführung: Anhaltendes, schnelles Wachstum der Einnahmen – drei Alpha-Variablen könnten die Neubewertung von POCH.US vorantreiben
Als Digital-Marketing-Agentur mit internationaler Ausrichtung steht Baoshi Technology vor der Frage, ob ihre Fundamentaldaten eine neue Bewertung tragen können.
Erstmals negativer Cashflow bei Meta (META.US), KI-Finanzierungsangst löst Neubewertung des Marktes aus
Der freie Cashflow von Meta ist von positiv auf negativ gesunken. In Kombination mit den Investitionsausgaben und dem Plan für stimmrechtslose Aktien hat dies im Markt Bedenken hinsichtlich eines Finanzierungsengpasses in der KI-Industriekette ausgelöst. Nvidia und Bernstein sind hinsichtlich ihrer Einschätzungen uneinig. Ausrüstungsaktien leiden darunter und der zentrale Konflikt verlagert sich von der Nachfrage hin zum Kapitalangebot.

Nvidia 800VDC-Architektur entfacht neuen Trend bei elektrischen Geräten! Legrand und Siemens von Goldman Sachs genannt
Goldman Sachs stellte in einem kürzlich veröffentlichten Bericht fest, dass die Diskussionen der Investoren zunehmend auf die 800VDC-Architektur von Nvidia fokussiert sind und dass verschiedene Original Equipment Manufacturer (OEM) von elektrischen Geräten um die Entwicklung entsprechender Produktportfolios konkurrieren.
Krypto-Preise
Mehr


