
SpaceX 2026年第3四半期決算のハイライト:売上高が前年同期比161%増の145.8億ドルに急増、スーパーインテリジェンス(SI)事業の売上高が830%増の75.6億ドルとなり、初めてStarlinkを超えて最大の収入源となる。純利益は黒字転換し44億ドルに達した。
 2026/10/21 03:04
🔥 米国株ホットスポットレーダーがリリースされました! 3 大米国株主軸 + 6 銘柄の厳選個別株 + 7 大イベントカレンダー、今週の米国株チャンスはどこに? リンクをクリックして22 の投資方向を図で一気に確認→
コア観点
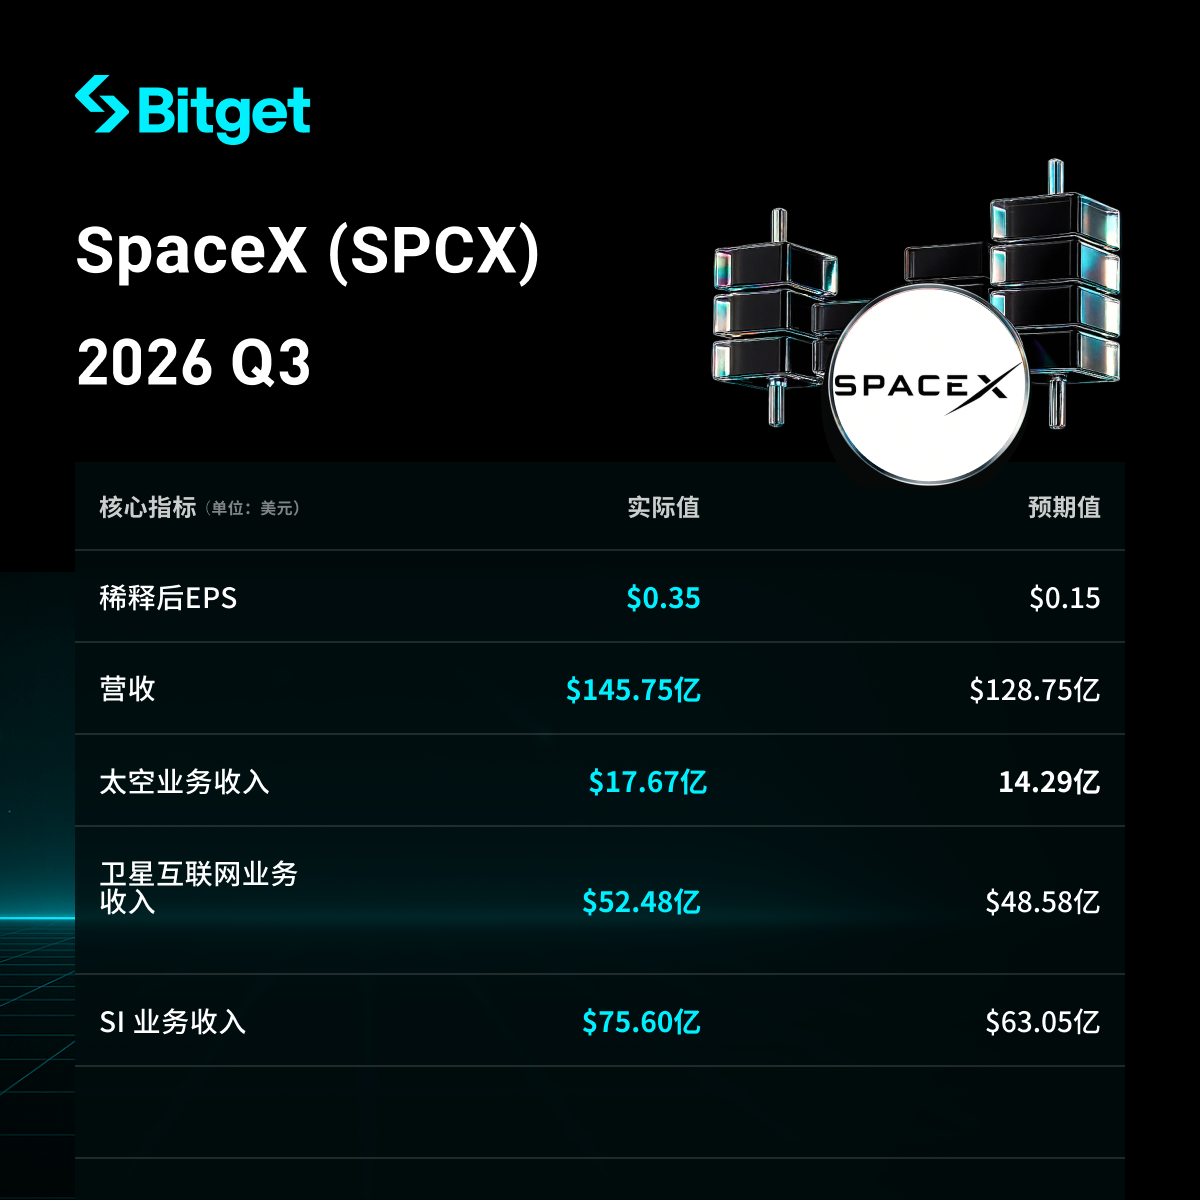
SpaceX(SPCX)は2026年10月20日に2026年第3四半期(9月30日まで)の業績を発表し、売上高は145.8億ドルで前年同期比161%増と大幅に成長し、市場予想(約127~129億ドル)を大きく上回りました。GAAP純利益は44億ドルで、前年同期の11億ドルの損失から黒字転換、調整後EBITDAは88億ドル(前年比+306%)となりました。Super Intelligence(元AI事業)は最大の注目ポイントとなり、売上高は前年同期比830%増の75.6億ドルに急拡大し、初めてConnectivity(Starlink)を超えて会社の最大の収益源(約52%)となりました。業績は主にクラウドコンピューティングレンタル契約、Cursor買収、Grokシリーズ製品によって牽引され、株価はアフターマーケットで上昇しました。
詳細解説
- 全体収益と利益の状況
- 四半期売上高:145.8億ドル、前年同期比+161%(前年同期約56億ドル)、前四半期比でも大幅増加、アナリスト予想(約127.2~129億ドル)を上回る。
- GAAP純利益:44億ドル(前年同期純損失11億ドル)、改善幅は55億ドル。
- 営業利益(Income from operations):28億ドル。
- 調整後EBITDA:88億ドル、前年同期比+306%。
- 調整後EPS:約0.35ドル(または45セント)、市場予想(約0.13~0.16ドル)を大幅に上回る。
- 最初の9か月間:累計純損失は約4.13億ドルだが、第3四半期で大幅に黒字転換。
- Super Intelligence(SI、元AI事業)の業績
- 売上高:75.6億ドル、前年同期比+830%(前年同期8.13億ドル)、第2四半期(25.61億ドル)から大幅伸長、初めて会社最大の売上構成比(総売上の約51.9%)。
- 営業利益:4.31億ドル(Cursor買収関連の株式報酬費用約12億ドルを含む;除外すれば更に高い)。
- 調整後EBITDA:約50億ドル。
- キードライバー:
- 算力規模:四半期末の名目算力(nameplate compute)は1.7 GW(前年同期0.6 GW、第2四半期末1.4 GW)、主にColossus IIデータセンターの建設によるもの。
- SIソリューションおよびインフラ収益は約70億ドル、広告収益は約5.38億ドル。
- その他の事業部門の業績
-
Connectivity(Starlink):売上高52.5億ドル、前年同期比+69%;営業利益は約23.7~24億ドル、前年同期比+99%。
- Starlink消費者契約者数:1,360万人(前四半期比+160万人、前年同期比約+89%)、消費者ARPUは約69ドル。
- 企業および政府ビジネスも力強く成長、航空機への設置は3,800機を超える。
-
Space(ロケット/打上げ):売上高17.7億ドル、前年同期比+6%;営業損失700万ドル。
- Starshipによる初の収益化ミッションを含む複数の打上げを完了(26基のStarlink V3衛星を展開、下り容量はFalcon 9の10倍程度)。
-
事業比較(2026年第3四半期売上高、単位:百万ドル):
事業区分 Q3 2026売上高 前年同期比増加率 構成比Super Intelligence(SI) 7,560 +830% ~52% Connectivity(Starlink) 5,248 +69% ~36% Space 1,767 +6% ~12% 合計 14,575 +161% 100%
-
- 資本支出計画
- 第3四半期の総資本支出:196億ドル、そのうちSI関連は約164億ドル(約84%)、主にAI算力インフラ(Colossus施設拡張)に投資。
- 最初の9か月間累計CapExは約481億ドル、そのうちAIは約400億ドル。
- 見通し:第4四半期の資本支出は350~400億ドルを見込む(算力配備を更に加速)。
- 算力目標:年末までに2.5~3 GW到達;2027年には少なくとも10 GW追加予定(総規模約13 GWまたはそれ以上、20 GW超の可能性あり)、追加で20 GW分の電力・冷却インフラも計画。
- 経営陣によると、新規稼働算力は現状の価格設定(30~50ドル/W超)下での投資回収期間は1年未満、一部シナリオでは6か月程度の場合もあり。
- 主要クラウド/算力大手との比較:SpaceXは急速に主要な“neocloud”プレイヤーとなっており、算力リース収益が急速に増加中。顧客にはAnthropic、Google等が含まれる。
- 次期業績ガイダンス
- 2027年第1四半期の総売上ガイダンス:330~370億ドル(従来の市場予想約222億ドルを大幅に上回る)。
- 2026年末ARR(12月ベース年率)の目標は1,000億ドル(会社は従前のガイダンス維持)。
- CEO Elon Muskの展望:2027年末までに会社の年率定常収入(ARR)は5,000億~1兆ドルに達する可能性。
- その他:受注残(backlog)は約630億ドル、そのうち約420億ドルは今後12か月で収益計上予定。
- 市場環境と投資家の懸念
- コア争点:会社は伝統的なロケット+衛星インターネット事業から、Super Intelligence/算力レンタルをコアとするAIインフラ大手へ急速転換しており、SI事業が既にStarlinkを超えて最大の収益源となっているものの、高い資本支出(第4四半期は倍増の可能性)がキャッシュフローと収益継続性に懸念を残す。
- 市場課題:自社のGrok等モデルはOpenAI、Anthropic、Google等と競争中;算力需要は旺盛(経営によれば“hyperscalerに絶えずレンタルを求められている”)だが、大規模配備と投資回収効率の検証が必要。
- 投資家反応:業績は市場予想を大きく上回り、とくにSI売上高と2027年第1四半期ガイダンスが強く、アフターマーケットの株価は上昇(報道により2~7%+レンジ)。市場は算力増強速度や価格設定、テスラとの潜在的な協業/統合の議論に注目。
- その他:Cursor買収の統合完了、Starlinkの継続的拡張、Starshipでの収益化ミッションが実現。
免責事項:本記事の内容は参考情報であり、いかなる投資助言も意図したものではありません。すべての数値は公開報道および企業決算要約に基づき整理したもので、詳細は公式書類をご参照ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金はなかなか突破できず、ゴールドマン・サックスが短期金利の圧力と長期的な備蓄需要の対立を明らかに

噂だけじゃない!SpaceX(SPCX.US)とTesla(TSLA.US)が合併協議を開始 マスク氏がAIのスーパーシナジーに賭ける
マスク氏は、SpaceXとテスラの両社が合併について特別委員会を設置したことを明らかにしました。彼は「合併は良いアイデアだ」という発言で、世界で最も価値のある企業の一つが誕生する可能性を公に支持しました。

Ken Griffinが「AIの急落」を詳しく解説:計算力は航空業に似ており、「限界価格」、「減価償却期間」、「企業予算」の3つの落とし穴
Citadel創設者Ken Griffinは、AI算力への投資には3つの潜在的な落とし穴があると考えています。第一に、GPUは航空会社と類似しており、供給過剰になると限界価格が急落する可能性があります。第二に、古いGPUの高いレンタルプレミアムは持続できず、投資機関の7〜9年の減価償却モデルは再評価に直面しています。第三に、企業のAI支出は試行錯誤からROIの精密計算へと移り、できるだけコスト削減する傾向があり、巨大企業の莫大な資本支出との矛盾を生み出しています。

ロイター調査:日本銀行は12月に1.50%に利上げ、四半期ごとの利上げペースを維持
ロイターの調査によると、ほとんどの経済学者は日本銀行が12月に1.50%まで利上げすると予想している。6月と9月の利上げに続き、この緊縮サイクルでは四半期ごとに比較的速いペースで利上げが継続されている——このサイクルが始まった当初、日本銀行は1年に1回だけ利上げを行っていた。
暗号資産価格
もっと見る


