
SKハイニックス2026年第3四半期決算のハイライト:売上高が初めて100兆ウォンを突破、営業利益が前年同期比632%増で過去最高を記録、約100兆ウォンのエピックな株主還元を発表
 2026/10/28 06:19
🔥 米国株ホットレーダーがリリースされました! 3 大米国株メイントレンド + 6 選定個別銘柄 + 7 ビッグイベントカレンダー、今週の米国株投資チャンスはどこに? リンクをクリックして22の取引方向を一目で確認→
主なポイント
SK hynix(SK hynix)は2026年第3四半期(3Q26)に記録的な決算を発表:売上高が初めて100兆ウォンを突破、営業利益は前年同期比約7倍増で過去最高を記録、営業利益率は約80%という非常に高い水準に。主な要因は、AIによるHBMおよびサーバー向けメモリ需要の増加、製品価格上昇によるもの。一方、純利益は市場予想を大きく下回り、主に為替差損等の非営業要因によるもの。あわせて、2026年度に総計約100兆ウォン(約750億ドル)規模の大規模株主還元計画も発表。業績と還元策に対し市場は好反応、株価は大きく上昇。同社は長期的な供給不足と需要の見通しについて楽観的であり、不足が2030年まで続くと見ており、DRAM/HBMの生産能力は2029年まで事実上すでに売約済みとコメント。
詳細解説
1. 全体売上高及び利益の実績
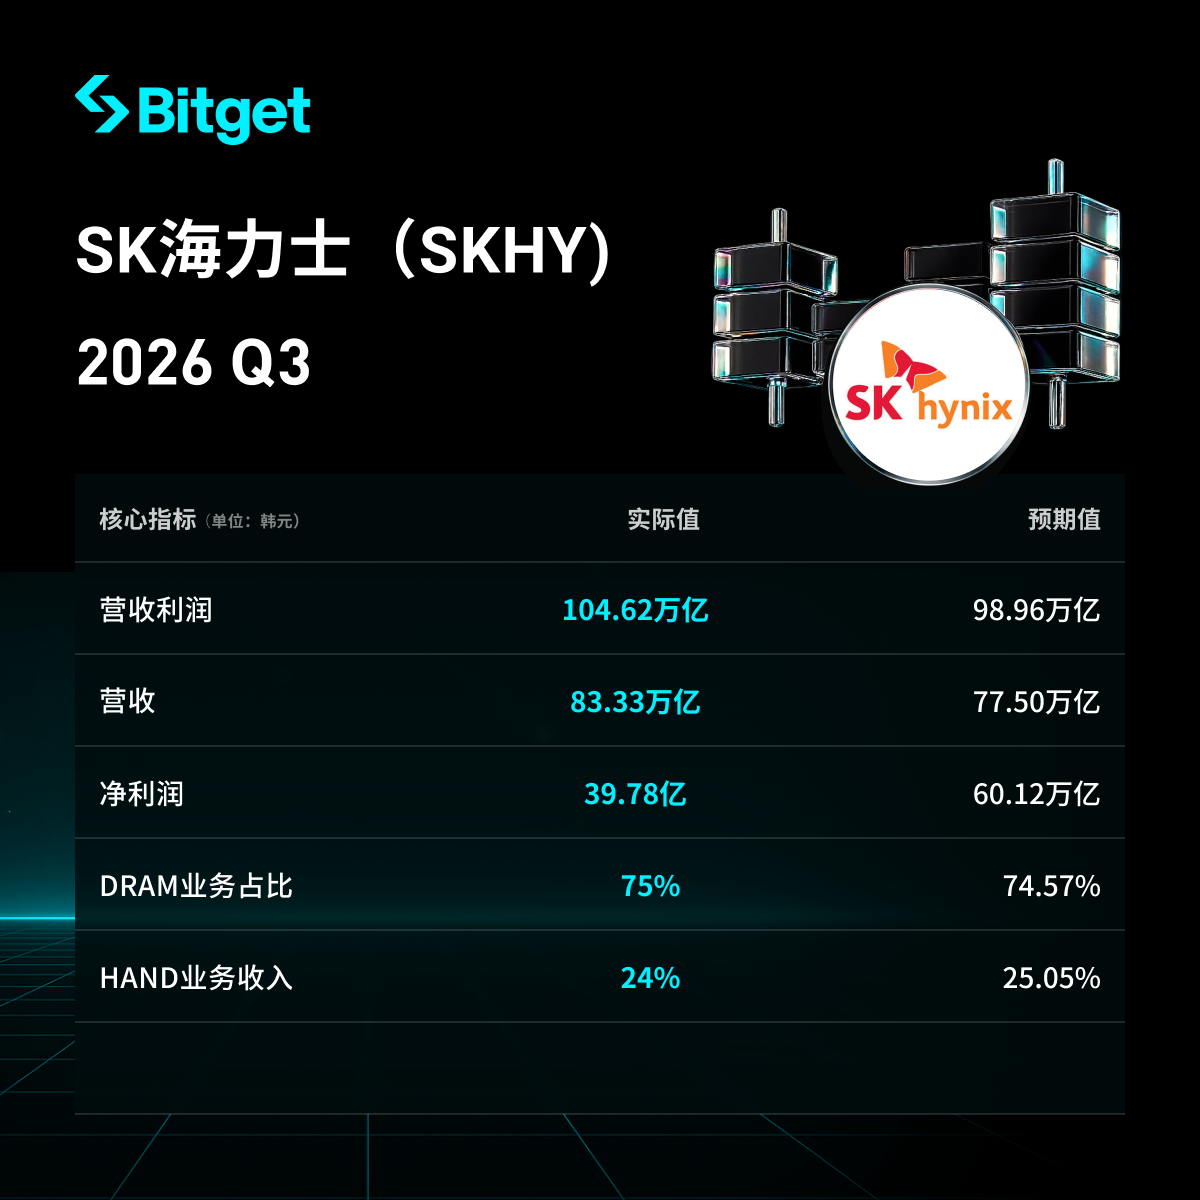
- 売上高:104.6155兆ウォン、前期比+32%(Q2は79.3187兆ウォン)、前年同期比+328%(Q3 2025は24.4489兆ウォン)、史上初の単一四半期で100兆ウォン超え。市場予想(富途が引用した約97.34兆ウォンを約7%上回る;他コンセンサス(FnGuide約98.23兆ウォン)も超過)。
- 営業利益:83.3338兆ウォン、前期比+38%(Q2は60.5426兆ウォン)、前年同期比+632%(Q3 2025は11.3834兆ウォン)、過去最高。市場予想(富途引用約76.27兆ウォン、LSEG SmartEstimate約76.7兆ウォン)をそれぞれ約9%超過。営業利益率は約80%(前期比+3~4ポイント、前年同期の約47%から大幅上昇)。
- 純利益:39.7756兆ウォン、前年同期比+216%(Q3 2025は12.5975兆ウォン)、前期比-58%(Q2は93.9226兆ウォン)、純利益率38%。市場予想(富途引用約60.73兆ウォン)に大きく届かず(約35%下落)。
- その他:期末現金及び現金同等物は114.5兆ウォン(前期比+26.5兆ウォン)、借入金が15.8兆ウォン(前期比-2.8兆ウォン)、純現金98.7兆ウォン。第3四半期には約11.6-11.63兆ウォン規模の為替差損計上(ドル/ウォンの為替レートが約12%下落し、ウォン高に)、および投資資産評価損等の非営業項目も足を引っ張った(非営業損失合計約32.6兆ウォン規模)。6四半期連続で売上及び営業利益とも過去最高を更新。
2. DRAMおよびHBM(AIコアメモリ事業)の実績
- DRAM実績はサーバー向けDDR5の出荷数大幅増加およびHBM4出荷開始による拡大が牽引。
- HBM4出荷が本格的にスタートし、第4四半期から主力製品となる見通し。出荷量と売上ともにHBM3Eを超える見込み。年内にM15X生産能力を最大まで引き上げ、HBM4の生産増加を目指す。
- DRAM平均販売価格は前期比で20%高水準で上昇。
- 同社は、DRAMとHBMの生産能力が実質的に2029年まで売約済み(今後3年間)。HBM需要は供給可能量の約2倍。長期契約(LTA)は世界の主要クラウドサービスプロバイダーを含む14社と締結済みで、2027~2028年の計画生産能力の50%以上をカバー。契約期間は通常5年で、市場状況を反映した価格メカニズムを搭載。
3. その他事業部門(NAND)の実績
- NAND分野では、321層TLCエンタープライズeSSDの出荷拡大、データセンター向け高付加価値製品が全体的に成長。
- NAND平均販売価格も前期比で20%中水準で上昇。
- 第4四半期には321層プロセスのウェイトを国内生産能力の半分以上に高め、高性能・大容量eSSD供給を増加。中長期的にはNANDをHBFやシステム最適化を基盤としたAIサービスの主力ソリューションに進化させる計画。
4. 株主還元計画および資本支出見通し
- 2026年度の株主還元総額は約100兆ウォン:現金配当30兆ウォン以上 + 自社株買いと消却60兆ウォン以上(8月に発表済みの40兆ウォン自社株買い含む。本計画は先週完了し、消却予定)。フリーキャッシュフローの50%以上を還元することを約束。
- 第3四半期の具体策:現金配当は14兆ウォン(1株あたり20,000ウォン、うち10,000ウォンは四半期業績改善分、10,000ウォンはKioxia投資利益の特別配当分);新たに20兆ウォンの自社株買い(約10兆ウォンは株主還元目的で全て消却、もう10兆ウォンは社員報酬用で株主還元総額には含まれず)。Kioxia投資益の大部分は特別配当として株主に還元。
- 資本支出:来年は投資が大幅増予定(Yongin第一期の全面稼働及び国内外インフラ整備)だが、規模やタイミングは顧客需要、製品競争力、収益性や投資効率に応じ柔軟に調整。成長モメンタム維持のため増産加速を強調。これまで株主反対や規制審査によりSolidigmの米国上場計画は棚上げ。
5. 今後の展望および需要見通し
- メモリチップの供給不足は2030年まで続く見通し(先端プロセスの技術難度、増設までの長期化が主因)、需給のアンバランスは継続。四半期利益はまだピークに達しておらず、上昇基調は少なくとも2027年前後まで続く見込み。
- 2027年にはDRAM市場の需要が前年比20%台中盤で成長し、NAND需要も高い二桁成長率区間を見込む。AIデータセンターインフラ市場は着実に拡大し、短期は企業・個人AIが主導、中長期は物理AI(自動運転、ロボット等)が支える構図。
- HBM4はQ4から主力トレンドとなる見込み。メモリ価格上昇と供給不足の深刻化によりPCやスマートフォン出荷量は減少予想。自社の長期収益力には強い自信を持ち、生産能力拡大と製品競争力強化を加速させる。
6. 市場背景および投資家の懸念
- コアな対立要素:AIスーパーサイクルがHBM等の高付加価値メモリ需要と価格を強く押し上げる一方で、純利益と営業利益に大きなギャップが生じている。これは主に為替差損やKioxia関連の税務・投資処理、一時的な非営業項目、大規模株主還元に伴う会計処理等が原因。投資家は営業利益の質と純利益を切り分けて評価する必要がある。
- 市場反応:予想を大きく超える業績と史上最大の還元が重なり、株価は取引時間中最大約9.4%(もしくは8%超)上昇し、KOSPI(当日約6%上昇)をアウトパフォーム。Q2後は株価が調整傾向だったが、今回で「サイクルのピーク懸念」が一部和らいだ格好。
- 投資家の注目点:供給不足の持続性、HBM競争(サムスン等との)、資本還元の持続性、為替変動による収益の質への影響、従来型端末(PC・スマホ)需要の価格上昇による減少リスク。最近のAIバリューチェーン決算はサプライズがあっても一時的な興奮には直結しにくいが、同社の長期顧客固定とほぼ売約済みの供給能力が見通しを確保していると分析される。
免責事項:本記事の内容は参考情報であり、いかなる投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今夜の米連邦準備制度理事会(FRB)決定:インフレがますます加速する中、利上げは一時停止?ウォッシュが公信力の大きな試練へ
インフレが予想を超えて急上昇しているにもかかわらず、市場は米連邦準備制度(FRB)が中間選挙直前に政策を据え置くと確信している。今夜の決定では複数のタカ派による反対票が投じられる可能性があり、本当の嵐の目は議長ウォッシュによる記者会見だ。彼は「利上げを見送る」論理を明確にできるのか、7月のコミュニケーション災害を再び繰り返さないようにできるかが注目されている。
同盟国も購入せず!親米諸国の1~8月米国債購入が60%急減、日本は99%急落、韓国は記録的な純売却
今では、ワシントンの最も親しいパートナーでさえ、米国の赤字を安定的に引き受けることはなくなった。
SKHYの業績が再び新高を更新:HBM4の増産と千億規模のリターンは株価の反転を促進できるか?
暗号資産価格
もっと見る


