
Последний аналитический отчет Jefferies: Реализация структуры HALO в транспортном секторе: настоящим "рвом" эпохи AI являются не коды, а железные дороги.
Всем привет, я Юйдоу.
2 марта 2026 года Jefferies опубликовала отчет по транспортной и логистической отрасли:
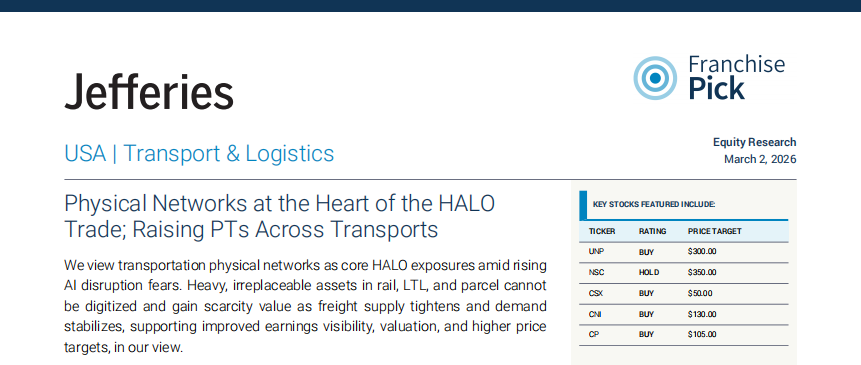
«Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports»
Ключевые выводы доклада однозначны:
В условиях, когда риски замещения AI постоянно преувеличиваются, транспортные активы с уникальной физической инфраструктурой становятся типичными примерами в рамках модели HALO (Heavy Assets, Low Obsolescence — тяжёлые активы с низким риском устаревания).
Jefferies подчёркивает: AI может оптимизировать эффективность, но не в состоянии оцифровать физическую инфраструктуру. Железнодорожные сети, портовые системы, авиапарки — все эти долгосрочные капиталоёмкие активы становятся всё более ценными за счёт своей редкости.
В условиях активных дискуссий о возможном разрушительном воздействии AI данный взгляд фундаментален для структуры рынка.
I. Разделять «автоматизируемые задачи» и «невоспроизводимые активы»
Первая ось доклада — различие между задачами и активами.
AI может оптимизировать:
эффективность маршрутизации
ценовые модели
коэффициент использования активов
Но не может воспроизвести:
право на железнодорожные пути
плотность терминальной сети
структуру маршрутов и аэропарка
массовые операционные данные, привязанные к физической сети
Jefferies отмечает, что основная ценность железнодорожных компаний, таких как UNP, NSC, CSX, CNI, CPKC, заключается в самой их сети.
У этих активов три признака:
чрезвычайно длительный цикл строительства
очень высокий регуляторный порог
практически невозможность повторного строительства
AI повышает эффективность, но не ослабляет барьер в виде сети.
В среде, где растёт тревожность по поводу замещения, дефицит таких активов наоборот становится ещё ценнее.
II. Улучшение фундаментальных показателей: сокращение предложения и одновременное восстановление спроса
Вторая логика связана с фундаментальными показателями отрасли.
Jefferies отмечает:
ускорение выхода мощностей с рынка
рост Load-to-truck ratio
Spot rates сильнее сезонности
ISM Manufacturing PMI в феврале 2026 года второй месяц подряд выше 50
После завершения сокращения запасов активность в производстве стабилизируется на предельном уровне.
Исторический опыт показывает:
Рост новых заказов → с лагом передаётся на грузооборот → улучшается ценовая власть
В условиях ограниченного предложения восстановление маржинального спроса означает рост прогнозируемости прибыли.
Логика транспортного сектора переходит от «давления цикла» к «восстановлению прибыльности».
III. Повышение целевых цен: смещение оценки вверх
На основе вышеизложенного Jefferies повышает целевые цены на акции ряда компаний:
UNP: $300 (ранее $285)
NSC: $350 (ранее $300)
CSX: $50 (ранее $42)
CNI: $130 (ранее $115)
CP: $105 (ранее $85)
Также повышены целевые цены по компаниям XPO, UPS, FedEx и др.
Логика отчета прозрачна:
дефицит производственных мощностей улучшает ценовую структуру
увеличивается стабильность денежных потоков
AI усиливает признание уникальности физических сетевых активов
Оценка теперь смещается в пользу «предсказуемости кэшфлоу».
Моя точка зрения:
Ценность этого отчета — не в конкретных целевых ценах.
Заслуживает внимания именно применение модели HALO к реальным секторам.
Последние два года на рынке обсуждали: сократит ли AI маржу традиционных индустрий.
Но ответ Jefferies таков:
Когда растёт возможность замещения, растёт и премия за невоспроизводимые активы.
Если рассматривать это в общей логике аллокации активов:
Премия на софте строится на потенциале роста.
Премия на тяжёлых активах — на невозможности копирования.
Когда рынок переходит от «нарратива роста» к «предсказуемости кэшфлоу»,
структура оценки естественно меняется.
Транспортный сектор — лишь один пример.
Реальная переоценка происходит в отношении «активов с низким риском устаревания».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Падение американских акций на этой неделе: как количественные модели справились с этим

Самая опасная дивергенция на рынке акций США: обычные акции уже сильно упали, сколько ещё смогут продержаться гиганты AI?
Значительное ужесточение финансовых условий сильно ударило по обычным акциям на американском рынке: медианное значение акций из индекса S&P 500 снизилось на 15% от максимальных уровней, а премия за риск по акциям уже опустилась ниже нуля. Рост доходности государственных облигаций США и цен на нефть способствовал скачку индекса финансовых условий, что привело к резкому ухудшению широты рынка на фоне кажущегося спокойствия индекса. Усиливается рыночная дифференциация, и главным вопросом остается: смогут ли обычные акции наверстать упущенное или индекс продолжит снижение.

Уолл-стрит устанавливает цену на промежуточные выборы: коэффициент Демократической партии вырос на 20%, но рынок оказался в "слепой зоне"
Построенный JPMorgan "демократический фактор" с августа вырос примерно на 20%, тогда как S&P 500 за тот же период поднялся лишь на 2,6%. По данным аналитических платформ, вероятность того, что демократы займут оба дома Конгресса, выросла с 23% в августе до 64%. Исторические данные Goldman Sachs показывают, что эта вероятность в среднем снижается примерно на 5 процентных пунктов к дню голосования. Мнения крупных участников рынка разделились: JPMorgan рекомендует покупать на снижении, а Bank of America предупреждает, что победа демократов в обеих палатах может привести к падению рынка акций более чем на 10%.

Цены на крипто
Далее


