
Personne ne veut plus des bons du Trésor américain ? Le dollar peut-il tenir le coup ? Jusqu'où l'or peut-il monter dans cette vague de couverture contre les risques ?
Huitong Finance, le 26 février—— Cet article analysera l’évolution du marché pour les 2 à 3 prochaines séances à partir de deux perspectives distinctes : l’impact des variations du rendement des obligations américaines sur le dollar, et le mécanisme de transmission du sentiment de refuge du marché obligataire vers l’or.
Jeudi (26 février), les marchés financiers mondiaux ont maintenu leur ton prudent de ces derniers temps. Bien que l’indice du dollar ait légèrement rebondi lors de la séance précédente, il n’a pas pu inverser sa tendance baissière de la semaine ; l’or au comptant s’est maintenu dans une zone de consolidation juste en dessous de ses sommets historiques, illustrant l’équilibre subtil entre acheteurs et vendeurs. Parallèlement, la courbe des taux des Treasuries américains s’est globalement déplacée vers le bas, le rendement à 10 ans flirtant avec le niveau technique clé de 4,04 %, ce qui en fait la variable centrale guidant la tarification actuelle des marchés. Cet article analysera l’évolution du marché pour les 2 à 3 prochaines séances à partir de deux perspectives distinctes : l’impact des variations du rendement des obligations américaines sur le dollar, et le mécanisme de transmission du sentiment de refuge du marché obligataire vers l’or.
La courbe des rendements des Treasuries américains s’aplatit, l’élan haussier du dollar s’affaiblit
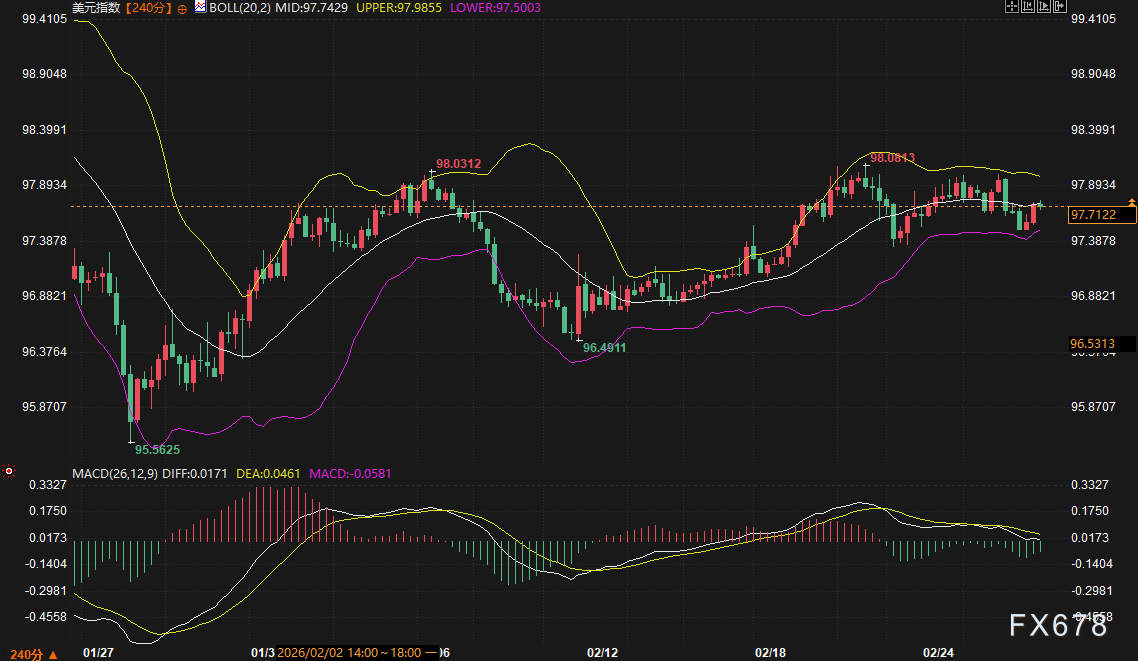
Du point de vue technique sur le graphique en chandelier 240 minutes de l’indice du dollar, le prix actuel (97,7088) évolue sous la bande médiane de Bollinger (97,7427), indiquant une dynamique à court terme plutôt faible. À noter : après une contraction préalable, la bande de Bollinger s’est de nouveau élargie, la bande supérieure pointant vers 97,9855 et la bande inférieure s’étendant jusqu’à 97,5000 — un signe classique d’un regain attendu de la volatilité. Concernant l’indicateur MACD, la DIFF (0,0168) et la DEA (0,0461) restent en croisement baissier, mais les barres négatives raccourcissent de façon continue, signalant un épuisement de la pression vendeuse, le marché pouvant entrer dans une phase d’indécision à court terme.
La variable clé affectant le dollar migre progressivement des seules attentes de taux vers la structure offre-demande du marché des Treasuries américains. Hier, le Trésor américain a émis pour 70 milliards de dollars d’obligations à 5 ans, avec un taux d’adjudication de 3,615 %, soit un « tail » de 0,7 point de base par rapport au rendement du marché à la clôture de l’appel d’offres. De plus, la part allouée aux soumissionnaires indirects et directs a chuté à 87,2 %, son plus bas niveau depuis mars 2025. Ce résultat décevant révèle la prudence des institutions étrangères et des investisseurs domestiques long terme face à l’incertitude sur les droits de douane et la clarté du commerce mondial. La faiblesse de la demande primaire tend normalement à peser sur le sentiment du marché secondaire, limitant la baisse des rendements des Treasuries. Mais actuellement, le marché adopte une logique « bad news is good news » : la dégradation marginale des données économiques et les risques géopolitiques renforcent l’attrait du refuge, poussant le rendement à 10 ans vers la zone basse récente de 4,04 %.
La baisse des rendements des Treasuries érode directement l’avantage de rendement du dollar. En particulier, lorsque les maturités clés de la courbe (comme les 5 et 7 ans) restent sous pression, l’attrait des actifs en dollars pour les capitaux internationaux diminue à la marge. Selon des analystes d’institutions réputées, bien que les déclarations récentes des responsables de la Fed divergent (Schmid insiste sur le fait que la lutte contre l’inflation n’est pas terminée, Moussalem estime que les risques inflation/chômage sont globalement équilibrés), le marché porte manifestement plus d’attention à ce que Bowman pourrait révéler indirectement sur ses perspectives économiques lors de son audition au Sénat aujourd’hui. Si le rendement du Treasury à 10 ans casse franchement le support des 4,03 %, l’indice du dollar testera très probablement la zone des 97,50.
Les signaux de refuge sur le marché obligataire se renforcent, l’or bénéficie de multiples soutiens
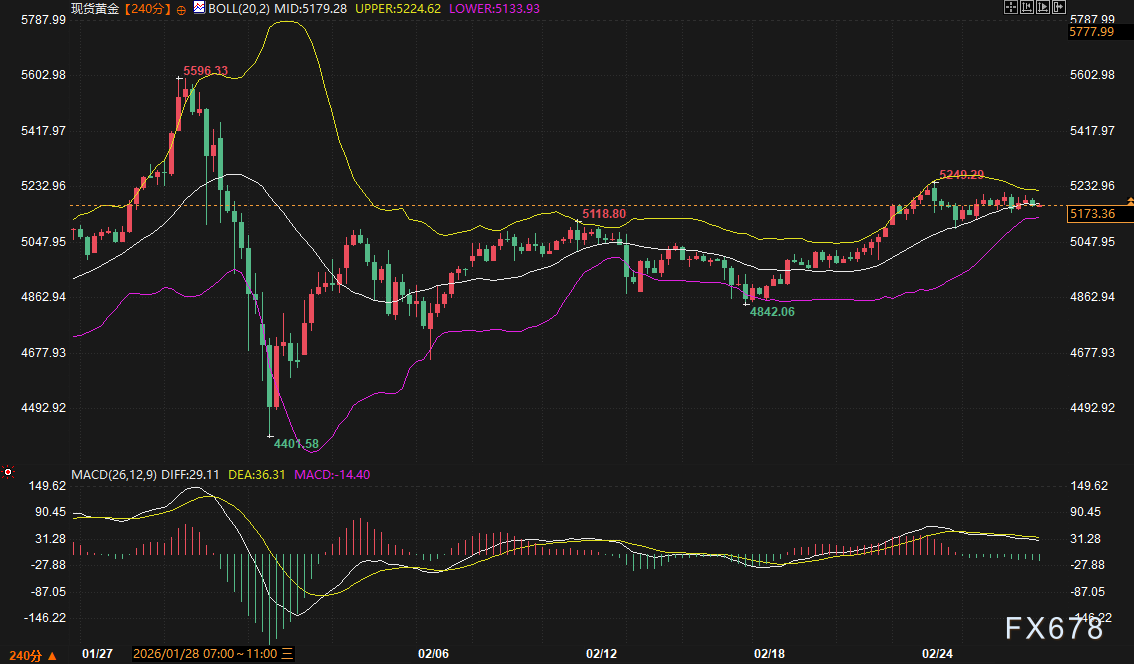
L’or au comptant, après avoir corrigé vers 5173 dollars l’once, a trouvé preneur, le graphique 240 minutes montrant un bras de fer autour de la bande médiane de Bollinger (5179,27 dollars). Bien que le MACD reste en territoire négatif (barres à -14,42), la ligne rapide DIFF commence à se stabiliser, avec des signes évidents d’affaiblissement de la pression vendeuse. Le pic précédent de 5596,13 dollars a établi une pression correctrice qui est en train d’être absorbée par le temps, tandis que le support clé à 4842,06 dollars offre un coussin de sécurité aux acheteurs à moyen terme.
Contrairement à l’analyse traditionnelle axée sur la corrélation négative dollar/or, la formation du prix de l’or est actuellement davantage influencée par la transmission du sentiment de refuge du marché obligataire. Hier, une dépêche d’IFR soulignait clairement que « malgré des rendements stables, les Treasuries continuent d’attirer des acheteurs en raison de l’incertitude, des droits de douane à la question iranienne ». Cette « demande d’incertitude » déborde sur le marché de l’or. D’une part, la baisse du rendement réel des Treasuries réduit le coût d’opportunité de la détention d’or ; d’autre part, les exigences fermes des États-Unis dans les négociations nucléaires avec l’Iran et les avertissements de Trump dans le discours sur l’état de l’Union réintroduisent une prime de risque géopolitique dans le prix de l’or. Carlo Alberto De Casa, analyste externe chez quote banque suisse, affirme : « Les tensions persistantes entre l’Iran et les États-Unis, ajoutées à l’incertitude économique mondiale provoquée par les droits de douane de Trump, sont des catalyseurs haussiers pour l’or. »
En outre, le rééquilibrage des réserves de la Banque centrale européenne, bien qu’il ne cible pas directement l’or, envoie un signal à ne pas négliger. Au premier trimestre 2025, la BCE a vendu une partie de ses actifs en dollars, réorientant les fonds vers le yen. Même si la formulation officielle évoque un « rééquilibrage standard », cette opération, menée avant la volatilité liée aux droits de douane, traduit objectivement une remise en question de la concentration en actifs en dollars par les grandes banques centrales. Ce mouvement marginal de « dédollarisation » globale fait écho aux achats d’or continus par les banques centrales asiatiques et mondiales, posant ainsi les bases microéconomiques d’un marché haussier de long terme sur l’or.
Attentes de politique de la Banque du Japon : perturbations, mais la logique de refuge domine à court terme
Ce matin, le gouverneur de la Banque du Japon, Kazuo Ueda, a tenu un discours faucon, déclarant que les décisions des réunions de mars et avril seront prises en fonction des informations disponibles, sans attendre nécessairement l’enquête Tankan du 1er avril. Cette déclaration a brièvement poussé les rendements des JGB à la hausse et le yen à s’apprécier. Cependant, la réaction du marché est restée contenue : le rendement à 10 ans des JGB n’a progressé que de 3 points de base à 2,165 %, illustrant le doute des investisseurs sur la capacité réelle de la BoJ à resserrer sa politique dans un contexte politique favorable à la détente.
Pour le marché obligataire mondial, la volatilité du yen et la hausse des rendements japonais ne constituent pas encore un choc significatif. D’un côté, la pression vendeuse des institutions japonaises (comme les assureurs-vie) sur les obligations très longues s’est allégée, suite à l’assouplissement des règles comptables sur la cession d’anciennes obligations à faible coupon ; de l’autre, la demande d’extension de duration de fin de mois continue de soutenir les obligations longues. Cela signifie que le risque de sortie de capitaux du Japon reste sous contrôle à court terme, et que le principal moteur du marché des Treasuries américains demeure les données d’inflation domestiques et les résultats des adjudications du Trésor.
Prévisions de fourchettes et points d’attention pour les 2 à 3 prochains jours
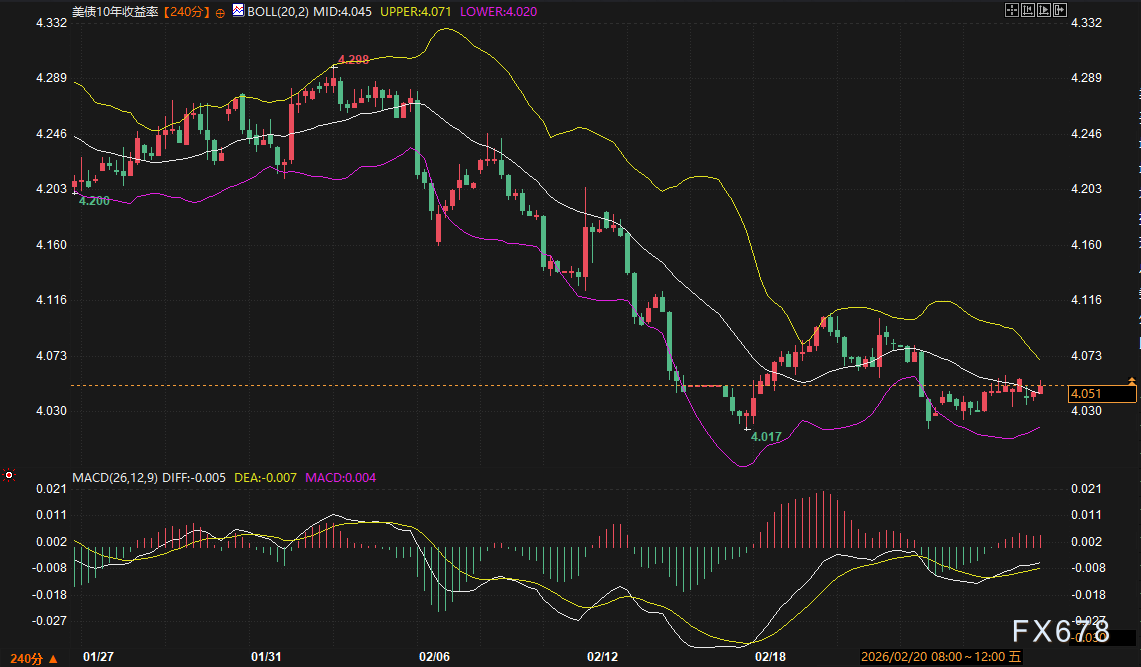
Treasuries américains (10 ans) : il est probable que le rendement évolue entre 4,02 % et 4,07 % au cours des deux prochaines séances. La logique de cette fourchette : 4,02 % correspond à la bande inférieure de Bollinger et au bas de la zone de transactions récentes, et une cassure nette est peu probable à moins d’un nouvel événement refuge ; 4,07 % représente le sommet d’hier autour des adjudications et la résistance des moyennes mobiles à court terme. Il conviendra de surveiller les demandes hebdomadaires d’allocations chômage (attendues à 215 000) et la demande pour les 44 milliards de dollars d’obligations à 7 ans ce soir ; si les chiffres sont meilleurs que prévu et que la demande pour les 7 ans est solide, le rendement pourrait tester la résistance supérieure de la fourchette.
Indice du dollar : fourchette attendue entre 97,50 et 98,00. 97,50 correspond à la bande inférieure de Bollinger en graphique 240 minutes et à un seuil psychologique, tandis que 98,00 correspond à la résistance de la bande supérieure et au seuil rond. Si le rendement des Treasuries ne dépasse pas la résistance, l’indice du dollar aura du mal à progresser seul.
Or au comptant : fourchette attendue entre 5130 et 5225 dollars. 5130 dollars correspondent à la zone supérieure de la bande inférieure de Bollinger sur 240 minutes, ainsi qu’à la zone d’achats lors du récent repli ; 5225 dollars marquent la résistance supérieure. Si le rendement des Treasuries tombe sous 4,02 % ou si la situation iranienne se tend à nouveau, le prix de l’or pourrait tester le haut de la fourchette.
Globalement, le marché se trouve dans une période de vide macroéconomique, dominée par la confrontation des événements géopolitiques. L’orientation des rendements des Treasuries déterminera directement l’évolution à court terme du dollar et de l’or, la logique de refuge prévalant dans le contexte actuel. Pour les 2 à 3 prochaines séances, les investisseurs devront surveiller de près l’évolution marginale des données sur l’emploi américain, les indicateurs indirects de la demande lors des adjudications de Treasuries et l’avancement en temps réel des négociations nucléaires avec l’Iran.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le chiffre d'affaires de Weride au troisième trimestre a augmenté de 88 % en glissement annuel, les revenus de l'infrastructure AI ont presque doublé, les recettes trimestrielles du Robotaxi ont franchi pour la première fois le seuil de 100 millions de yuans|Rapport financier
WeRide a réalisé un chiffre d'affaires de 320 millions de yuans au troisième trimestre, dépassant les prévisions du marché de 270 millions de yuans ; la perte nette s'est élevée à 310 millions de yuans, en dessous des attentes de 400 millions de yuans. Les revenus à l'étranger ont augmenté de 171,5 % en glissement annuel, ce qui a permis la hausse de la marge brute à 43 %. L’activité Robotaxi à Guangzhou a pour la première fois enregistré une rentabilité unitaire positive. Cependant, l'augmentation des investissements en R&D a entraîné une perte ajustée plus importante, et la capacité de rentabilité reste à améliorer.
Le vétéran de la technologie de Wall Street, Niles, mise sur Anthropic (ANT.US) pour remporter la guerre des prix des agents IA, mais avertit que le cours de l'action pourrait chuter en dessous du prix d'introduction.
L'introduction en bourse d'Anthropic a dépassé les attentes, mais Dan Niles met en garde contre les risques liés à la valorisation, le ralentissement de la croissance des revenus de l'IA et la concurrence sur les prix.
Après le départ de Jensen Huang, Nvidia fait face à une nouvelle menace : perdre ses meilleurs ingénieurs
Des milliers d'employés de Nvidia ont signé une pétition pour demander le retour de Jensen Huang, certains critiquant publiquement la décision du conseil d'administration ; plusieurs employés ont déjà annoncé leur démission. La PDG intérimaire Kress a accordé à l'avance des augmentations de salaire et des récompenses en actions afin de stabiliser l'équipe, mais AMD, Broadcom et des start-ups spécialisées en IA cherchent à recruter. Les analystes avertissent que la perte de cinq à dix responsables techniques clés pourrait affecter la prise de décision sur l’architecture des puces et logiciels, l'itération des produits, ainsi que la planification des technologies IA de prochaine génération.

Prix des cryptos
Plus


