
Le 5 novembre, la forte chute des actions américaines a été un exemple typique d'un “déclenchement de ventes passives par des ventes actives”, provoquant un choc de liquidité sur le marché.

Aujourd'hui, j'ai lu un article de Bloomberg analysant la forte baisse du marché boursier américain la veille, intitulé « Anatomy of a Selloff: Sudden Chain Reaction Rattles Wall Street ». Ce contenu mérite vraiment d'être étudié.
Conclusion principale : La chute brutale des actions américaines le 5 novembre ne résulte pas seulement d’investisseurs pessimistes sur l’IA, mais constitue un exemple typique de "choc de liquidité du marché causé par une vente active déclenchant une vente passive".
Les investisseurs particuliers ont été les premiers à vendre, suivis par les hedge funds, les institutions traditionnelles et les systèmes de trading quantitatif. La couverture négative Gamma des market makers d’options a encore amplifié la baisse.
Ce jour-là, la capitalisation boursière américaine a fondu d’environ 3 700 milliards de dollars, mais cela ne signifie pas qu'il y ait eu une sortie de liquidités équivalente.
Ce fut une journée de marché extrêmement rare : la bourse américaine a perdu environ 3 700 milliards de dollars de capitalisation en une seule séance !
Ironiquement, la baisse n’a pas été déclenchée par une mauvaise nouvelle brutale concernant une entreprise, mais par une prise de bénéfices des investisseurs particuliers.
Cependant, ce sont les systèmes de trading automatisés qui ont transformé ces ventes ordinaires en une chute en boule de neige.
Selon le site French Investment US :
Première étape : les particuliers initient les ventes
Les investisseurs particuliers ont été les premiers moteurs de la vente.
Selon Vanda Research, le 5 novembre, la valeur nette des ventes d’actions par les particuliers américains a atteint le troisième plus haut jamais enregistré.
Seuls deux jours durant la panique mondiale liée à la pandémie de mars 2020 ont surpassé ce jour en termes de ventes nettes des particuliers.
Deuxième étape : hedge funds et institutions traditionnelles suivent le mouvement
Après les ventes des particuliers, les hedge funds ont commencé à réduire leurs positions, suivis par les fonds traditionnels "long-only".
Une des motivations majeures de ces fonds était de protéger les gains déjà réalisés depuis 2026, afin d’éviter que la poursuite de la baisse ne grignote leurs profits annuels.
Plus grave, il manquait alors de grands acheteurs disposés à encaisser les flux vendeurs.
Autrement dit, il y a de plus en plus de vendeurs, mais pas assez de liquidité du côté des acheteurs.
Troisième étape : trois types de systèmes de trading quantitatif déclenchent des ventes massives
C’est à cette étape que l’amplification de la chute prend toute son ampleur.
Ces stratégies n’exigent aucune évaluation des sociétés en temps réel par les gérants, mais ajustent automatiquement les positions selon le prix, la volatilité ou des règles de risque préétablies.
1. CTA : fonds suivistes de tendance, 13 milliards $
Les CTA (Commodity Trading Advisors) étaient à l’origine spécialisés dans les futures sur matières premières, mais beaucoup tradent désormais aussi les contrats à terme sur indices actions.
Lorsque le S&P 500 et le Nasdaq franchissent des seuils techniques clés, les modèles de suivi de tendance déclenchent des signaux de vente.
Selon Vanda, ce type de stratégie aurait vendu pour environ 13 milliards de dollars de contrats à terme S&P 500 et Nasdaq.
2. Fonds de contrôle de la volatilité (Volatility-Control Funds), 61 milliards $
Ces fonds ajustent dynamiquement l’exposition aux actions afin de maintenir le risque de portefeuille à un niveau cible.
Quand la volatilité explose soudain, ils doivent réduire leur risque.
Le 5 novembre, le VIX a bondi. Selon Nomura, ce type de fonds devait alors réduire leur exposition actions de quelque 61 milliards de dollars.
3. ETF à effet de levier (Leveraged ETFs), 47 milliards $
Les ETF à effet de levier doivent maintenir un ratio de levier cible, par exemple 2x ou 3x quotidien.
Lors d’un krach, les ETF à levier haussier doivent généralement vendre des actions ou réduire leur exposition dérivés pour rééquilibrer leur niveau de levier.
Nomura estime que ce mécanisme aurait ajouté environ 47 milliards de dollars de ventes supplémentaires avant la clôture.
Quatrième étape : la couverture négative Gamma des market makers d’options amplifie la baisse
Il existe une force souvent ignorée des particuliers : la couverture dynamique des market makers d’options.
Lorsque ces derniers sont globalement en position de Gamma négatif (Short Gamma) :
- Si le marché baisse, ils doivent vendre plus d’actions ou de futures pour se couvrir.
- Ces ventes font davantage baisser les cours.
- La baisse des prix déclenche à son tour plus de ventes de couverture.
Selon Nomura, à ce moment-là, chaque baisse de 1 % du marché pouvait générer environ 7 milliards de dollars de pression vendeuse supplémentaire liée à la couverture.
Il s'est ainsi créé un cercle vicieux :
Ventes actives chez les particuliers et institutionnels
Rupture des seuils techniques, hausse violente du VIX
Mise en vente de futures par les CTA
Réduction des positions par les fonds de contrôle de la volatilité
Rééquilibrage des ETF à levier
La couverture Gamma négatif rajoute une pression vendeuse
Baisse accrue des prix, déclenchant une nouvelle vague de ventes
Attention à la signification de ces montants : les 13 milliards de dollars pour les CTA viennent d’une estimation Vanda ; les 61 milliards et 47 milliards d’une modélisation Nomura des besoins de dénouement ; les 7 milliards sont la sensibilité estimée par 1 % de baisse. Ils ne sont ni cumulables ni tous déjà concrétisés sur le marché.
Titre original : Only Two VIX Spikes Have Started Calmer and Gone Further
Traduction : Depuis 1990, le VIX n’a que très rarement connu une hausse quotidienne aussi violente depuis un niveau aussi bas.
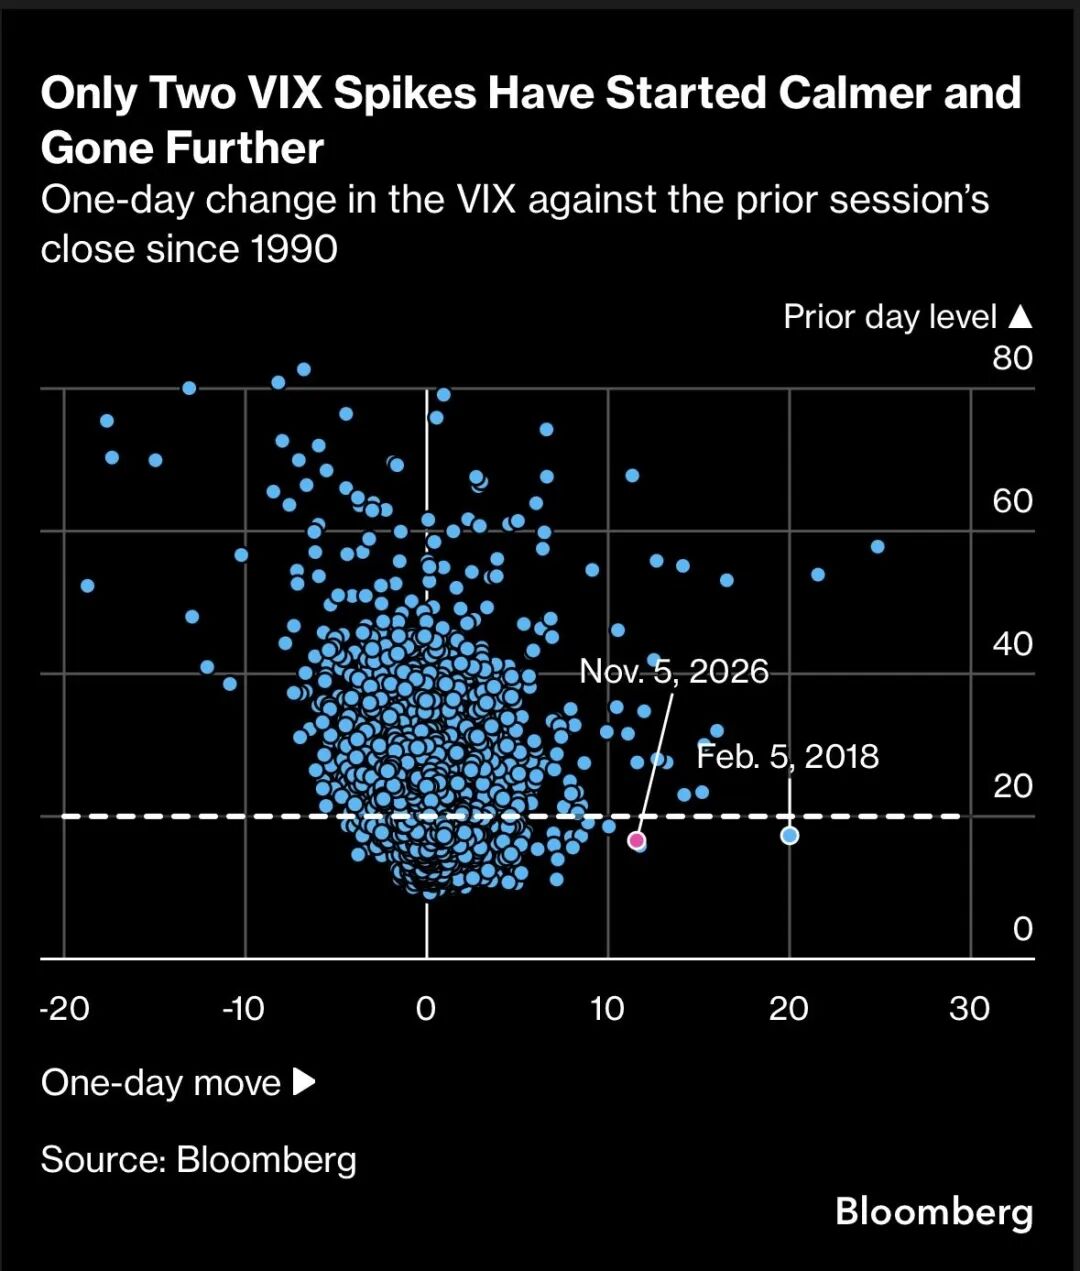
L’axe des abscisses représente le nombre de points de variation du VIX sur une journée, celui des ordonnées le niveau de clôture du VIX la veille.
VIX le 4 novembre : 16,61
VIX le 5 novembre : 28,18
Hausse sur une journée : +69,7 %
Il s’agit de la 3ème plus forte envolée journalière du VIX depuis 1990, derrière le 5 février 2018 et le 18 décembre 2024.
Analyse clé :
Normalement, les risques s’accumulent graduellement et le VIX grimpe peu à peu.
Mais ici, il est passé soudainement de 16,61 à 28,18, soit une revalorisation expresse du risque par le marché.
Pourquoi cela est-il si dangereux pour les marchés ?
Parce qu’un grand nombre de stratégies quantitatives avaient accru leur exposition actions en se basant sur une volatilité historiquement basse.
L’envolée brusque de la volatilité oblige à une réduction des risques. Cela génère une deuxième vague de ventes, s’ajoutant à la première, d’origine fondamentale ou émotionnelle.
Cela dit, une hausse brutale du VIX n’implique pas que la panique de marché soit record : un VIX proche de 28 reste bien inférieur aux pics extrêmes de la pandémie de 2020.
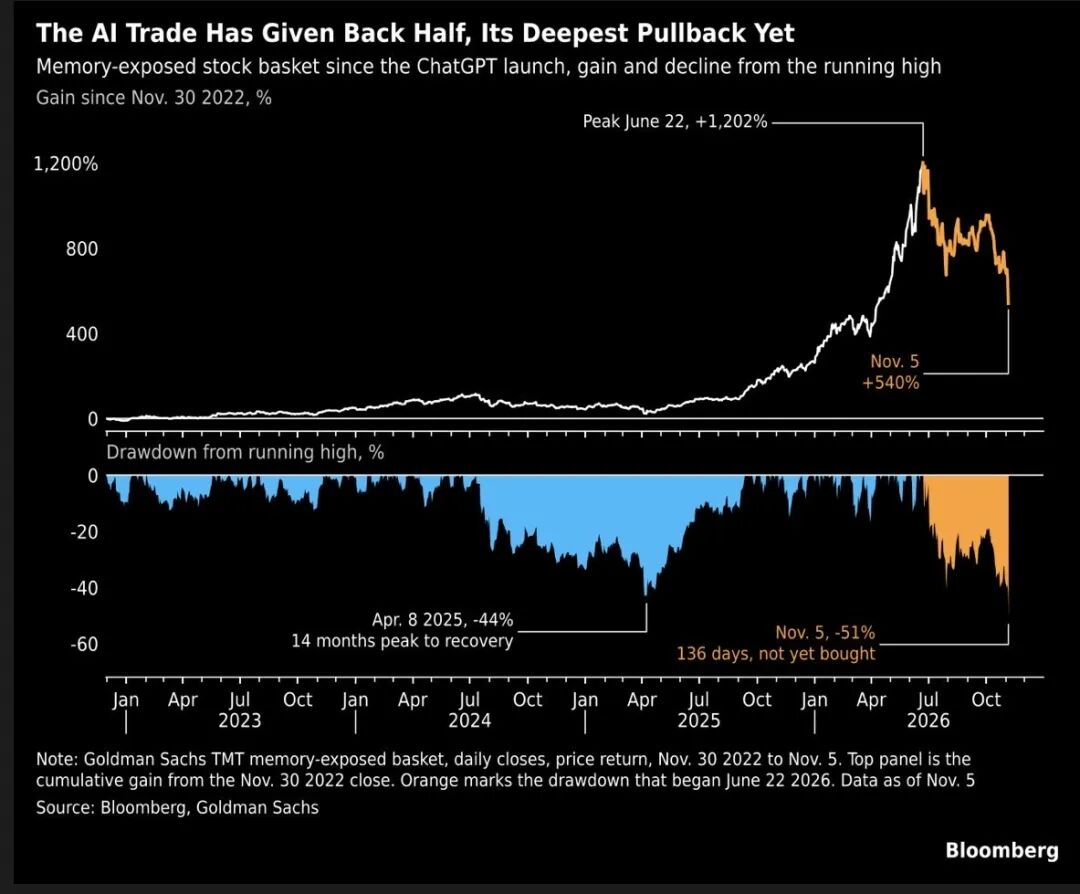
Titre original : The AI Trade Has Given Back Half, Its Deepest Pullback Yet
Traduction : Les investissements IA ont perdu plus de 50 % de leur hausse maximale, soit la correction la plus forte de ce cycle.
Ce graphique suit un panier spécifique d’actions très sensibles à la demande de mémoire IA selon Goldman Sachs, et pas l’ensemble du secteur IA ni le Nasdaq.
Panier "mémoire IA" de Goldman Sachs : performance cumulée
Point de départ : 30 novembre 2022, comparaison entre le pic de 2026 et le 5 novembre.
Attention à un point souvent mal interprété :
Passer d’un gain cumulé de 1 202 % à 540 % ne signifie pas perdre tout le gain de 662 %, mais plutôt un recul de près de 51 % par rapport au sommet.
Par rapport à la correction de 44 % atteinte le 8 avril 2025, cette baisse est plus sévère et sa durée mérite d’être surveillée.
Le rapport Bloomberg original ajoute quelques chiffres clés :
- Le 5 novembre, les paniers d’actions liées à la mémoire IA, à la photonique, aux data centers et aux semi-conducteurs IA ont chuté de 12 à 15 % en un jour.
- Hors actions IA, le S&P 500 a baissé d’environ 2,3 % ce jour-là.
- Plusieurs paniers thématiques IA ont subi leur plus forte chute journalière depuis le lancement de ChatGPT.
Ce qui montre que la chute du 5 novembre n’était pas une vente homogène de tout le marché, mais plutôt fortement concentrée sur la chaîne IA, dont la hausse et la congestion étaient élevées.
L’article attribue l’effondrement à des prises de bénéfices des particuliers ayant causé une réaction en chaîne. Cette analyse est valable mais incomplète.
Elle explique la rapidité de la baisse, sans véritablement expliquer pourquoi les investisseurs ont soudainement vendu.
Bloomberg et Reuters signalent qu'après les élections de mi-mandat américaines du 3 novembre 2026, où les Démocrates ont pris le contrôle des deux chambres, le marché anticipe désormais plus de risques politiques et réglementaires sur l’extension des data centers IA.
Le 4 novembre, le marché a d’abord monté, mais le 5 novembre, il a revalorisé ces risques. Par ailleurs, les positions sur les actions IA étaient déjà surpeuplées.
Je décomposerais donc la baisse en trois couches :
| Étage | Facteur moteur principal | Conséquence pour le marché |
| 1ère couche : catalyseur | Changement politique, revalorisation des risques sur les infrastructures IA | Déclenchement de ventes actives |
| 2e couche : positionnement | Crowding sur l’IA, prise de bénéfices par les fonds | Amplification des ventes actives |
| 3e couche : structure de marché | CTA, contrôle de volatilité, ETF à levier, Gamma négatif | Amplification de la baisse et de la volatilité |
La vraie vigilance doit porter sur une éventuelle aggravation à la première couche.
Si la baisse n’est due qu’à la deuxième et troisième couches (désendettement technique), le marché pourrait rebondir rapidement après dissipation de la pression vendeuse.
Si par contre les perspectives de capex IA et de profits d’entreprise continuent d’être dégradées (1ère couche), alors même la fin des ventes automatisées ne signera pas forcément le creux des cours.
Le vendredi 6 novembre, le Nasdaq 100 a déjà rebondi de près de 2 %, mais le VIX reste aux alentours de 28, signe que, malgré la stabilisation, la peur reste présente.
Mes quatre points de vigilance sont :
- Le VIX et sa structure à terme. Si le VIX retombe, et que la courbe de volatilité entre mois proches et lointains se normalise, cela indique un reflux de la pression de désendettement.
- Fin du dénouement quantitatif ? Suivre le positionnement CTA, les cibles d’exposition des stratégies volat, et les besoins de rééquilibrage des ETF à la clôture.
- Force relative du noyau IA. Scruter MU, MRVL, NVDA, ainsi que LITE, COHR : les mémoires, semi-conducteurs et photoniques vont-ils d’abord se stabiliser, ou leur rebond suit-il juste l’indice ?
- Risque de crédit des entreprises IA. Reuters indique le 6 novembre que le CDS à 5 ans de CoreWeave dépasse 1 000 points de base, révélant une vigilance accrue sur le financement des infrastructures IA. Le Trésor US et le marché global du crédit ne faisaient cependant pas alors face à une crise systémique.
La French Investment US observe dans cet épisode la coexistence de deux forces opposées : la revalorisation des attentes de valorisation et de politique sur la chaîne IA, et un désendettement technique induit par la structure de marché.
Les implications d’investissement ne sont pas les mêmes.
- Si le désendettement forcé prédomine, la purge passée, les leaders IA pourraient rebondir vigoureusement.
- Si les capex IA, financements de projet et profits attendus se dégradent durablement, tout rebond ne sera qu’une parenthèse dans une correction plus profonde.
Point crucial : la correction de 51 % du panier « mémoire IA » de Goldman Sachs n’est ni la preuve de l’éclatement d’une bulle IA, ni un signal d’achat immédiat.
Ce qui m’importe le plus n’est pas le niveau de hausse du VIX, mais de savoir s’il existera, après l’arrêt des ventes mécaniques, une demande d’achat active réelle sur les acteurs IA.
Telle est la frontière entre un simple rebond post-choc de liquidité... et une véritable revalorisation structurelle du secteur IA.
Rejoignez le club VIP de French Investment US
Recevez les toutes dernières infos de Wall Street et accédez aux outils quantitatifs exclusifs
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Unity : Vector accélère, l’histoire publicitaire commence à “faire de l’argent”

Le bénéfice d'exploitation de Berkshire (BRK.A.US/BRK.B.US) au troisième trimestre a diminué de 5,8 % : le rachat d'actions est le plus élevé de l'année, et la trésorerie s'élève à 377,4 milliards de dollars.
Le bénéfice opérationnel de Berkshire Hathaway au troisième trimestre a chuté de 5,8 % en glissement annuel, mais le volume de rachats d’actions pour le trimestre a atteint son niveau le plus élevé de l’année. Les réserves de liquidités ont augmenté pour atteindre 377,4 milliards de dollars, établissant un nouveau record historique.

Analyse des nouvelles introductions en bourse américaines|Souhaitant passer de commerçant à fournisseur de solutions, PNIG.US, la société de machines Mengxun à forte croissance, cherche à innover pour survivre
Les performances remarquables avec une forte augmentation des revenus et des bénéfices offrent sans aucun doute une base solide à Mengxun Machinery pour sa tentative d’introduction en bourse sur le marché américain.

Après avoir misé sur l'IA, le marché a violemment réagi ! Berkshire publiera ses résultats ce soir, Abel passe un grand examen sur sa transformation
Greg Abel dirige Berkshire depuis moins d'un an et a déjà misé plus de 10,9 milliards de dollars sur le secteur de l'IA, rompant complètement avec la tradition d'évitement des valeurs technologiques de Buffett. Pourtant, le cours d'Alphabet a déjà chuté en dessous du coût d'acquisition, Bending Spoons continue de reculer, et les paris audacieux sur l'IA sont soumis à l'épreuve de la réalité. Parallèlement, le bénéfice par action du troisième trimestre devrait baisser de 6 % sur un an, tandis que le montant des rachats devrait tomber brutalement de 4,5 milliards à 1,6 milliard de dollars. La manière dont seront déployés les 358 milliards de dollars en liquidités mettra à l'épreuve les talents de ce nouveau dirigeant en matière d'allocation de capital.

Prix des cryptos
Plus


