I. Pourquoi s’intéresser à rDPZ actuellement ? Quelle histoire raconte le marché ?
Domino’s Pizza (
NASDAQ :
DPZ, Bitget rDPZ) est une marque leader de la pizza aux États-Unis et dans le monde, avec des activités principales axées sur les boutiques en propre et franchisées aux États-Unis, la franchise internationale ainsi que l’efficacité de la chaîne d’approvisionnement. L’entreprise stimule les ventes à magasins comparables grâce au double moteur “volume de commandes + panier moyen”, tout en s’appuyant sur l’expansion des points de vente et la digitalisation des livraisons pour la croissance du chiffre d’affaires.
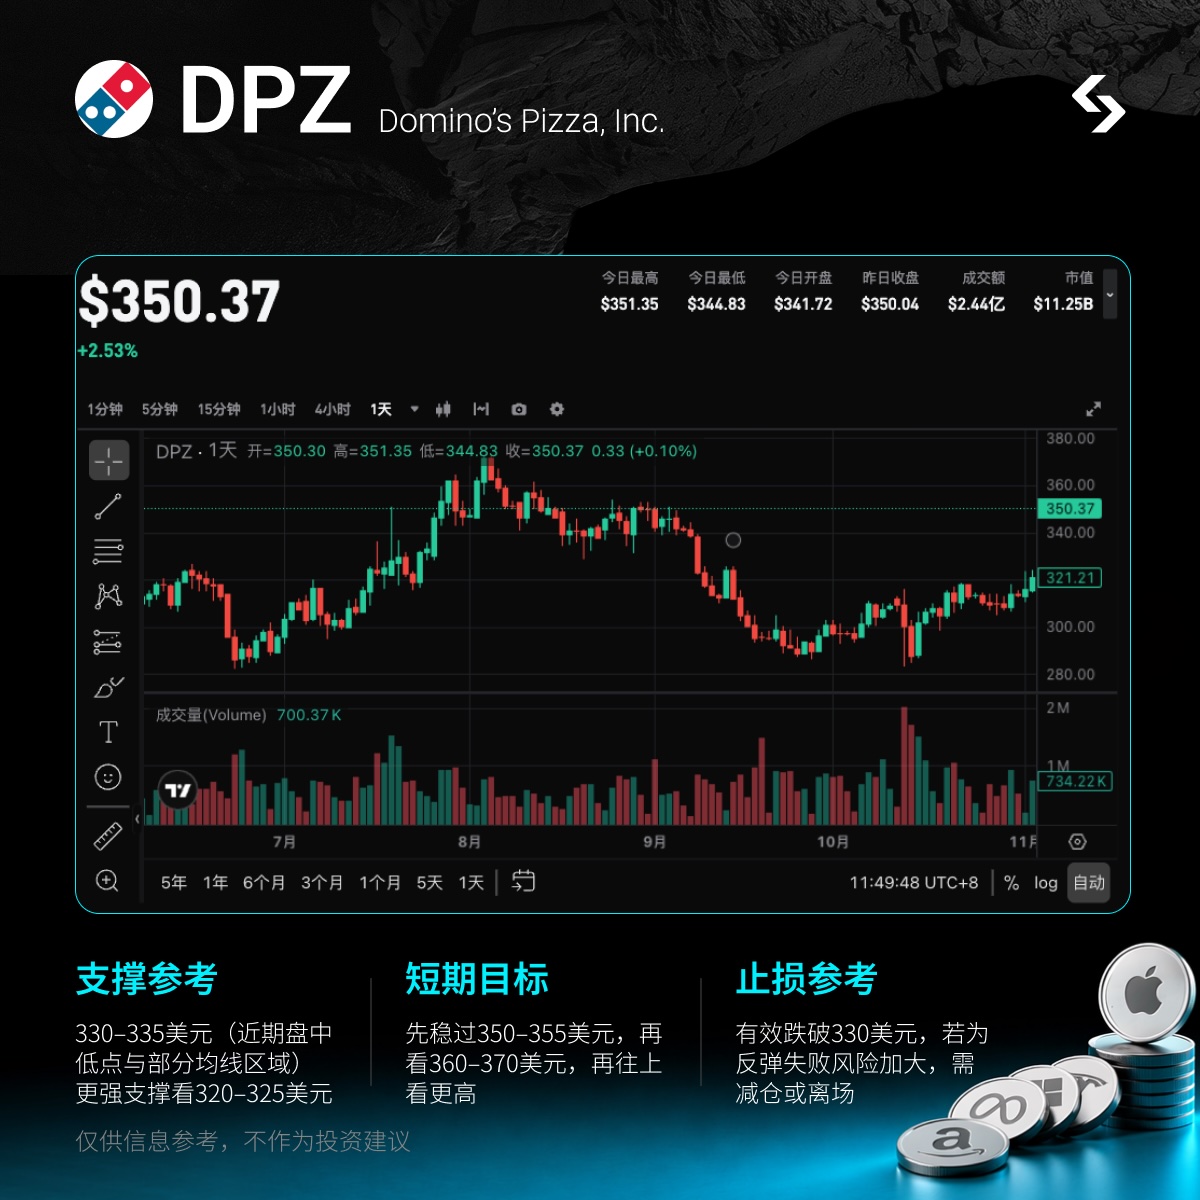
Prix actuel environ 346,41 $ (clôture du 16/11), capitalisation boursière d’environ 11,4 milliards $. Fourchette sur 52 semaines : 282–442 $, encore éloignée du sommet précédent ; hausse de 12–14% sur le dernier mois, performance solide sur 7 jours, le titre se trouve globalement en zone haute après une reprise à court terme.
Le narratif du marché passe actuellement de “consommation atone + pression sur les ventes à magasins comparables” à : surclassement de la note par Baird (« outperformance », objectif 400 $) + amélioration de la visibilité sur la trajectoire des ventes comparables et des franchisés + lancement national du nouveau produit Sweet Heat Smokehouse + valorisation restant autour de 19x TTM. Il s’agit d’une valeur “évènementielle” du thème de la reprise de consommation, intéressante pour le trading swing, mais pas pour de la chasse aux shorts sur un titre massivement vendu à découvert. Il faut positionner en « mode reprise » et non en anticipation de short squeeze ou mouvement de hausse continue.
Précisions : la part des positions vendeuses ainsi que leur durée de couverture sont modérées, la détente vient principalement de la reprise des fondamentaux et de la hausse des recommandations d’analystes, et non d’un excès de short extrême. Positionnez-vous sur la logique “amélioration des ventes comparables + panier moyen stable + catalyseur nouveau produit + valorisation raisonnable”, évitez de suivre aveuglément le mouvement de hausse. Après ce rallye court terme, il faut gérer la taille de position.
II. Aperçu des fondamentaux
Géant mondial de la pizza basé au Michigan, focalisé sur un modèle de franchise et l’optimisation de la chaîne d’approvisionnement. T3 de l’exercice fiscal 2026 (publié le 13 octobre) : revenus env. 1,186 Md$ (+3,4% sur un an), BPA : ~4,60 $, au-dessus des attentes, profitabilité de la supply chain et contrôle des coûts notables ; légère croissance des ventes à magasins US comparables, résistance du volume de commandes, mais pression persistante sur le panier. Pour le management et les analystes, priorité à l’optimisation des promotions pour la reprise du panier moyen et à son amélioration potentielle au T4. Bonne génération de cash et flux de trésorerie, expansion continue du nombre de boutiques dans le monde.
Données clés : market cap ~11,4 Mds; prix actuel ~346,4; 52 semaines 282–442, potentiel de hausse encore présent. Short interest modéré ; détention institutionnelle élevée. L’élasticité provient des anticipations d’amélioration des ventes des franchisés, du relèvement des analystes et du lancement du nouveau produit, mais le titre reste très sensible à la conjoncture.
III. Catalyseurs récents
Le 13 novembre, Baird a relevé sa notation de neutre à “outperform”, faisant passer l’objectif de 320 $ à 400 $. Motif principal : meilleure visibilité sur la trajectoire d’amélioration des ventes comparables et de la rentabilité des franchisés, premiers signaux d’amélioration du panier moyen. Lancement national mi-novembre de la Sweet Heat Smokehouse, ciblant la demande festive et le segment “pas envie de cuisiner”. Moyen terme : confirmation au T4 des ventes comparables/panier moyen, publication des résultats Q4 fin février 2027, et rythme d’expansion (incluant la Chine).
IV. Analyse des différentiels d’attentes
Consensus marché : climat de consommation encore mou, pas d’accélération marquée prévue des ventes comparables, valorisation dépendante des promotions et cours déjà remonté à court terme. Réalité potentielle différente : société et analystes indiquent que des stratégies de promotion plus équilibrées stabilisent le panier moyen ; tant que le volume de commandes reste en progression, la marge à magasins et franchise continue de s’améliorer ; le nouveau produit apporte un test supplémentaire. Si les chiffres futurs confirment la tendance, potentiel de revalorisation supplémentaire. Ceci constitue un différentiel d’anticipation à moyen terme, le court terme restant “évènementiel” (note ajustée et nouveauté lancée).
V. Niveaux clés de trading
Logique claire : amélioration des ventes comparables attendue + reprise du panier moyen + catalyseur nouveauté + valorisation raisonnable, triple moteur. Taille intermédiaire, volatilité contenue, parfait en swing “évènementiel” et non pour du “FOMO”.
- Zone de support : 330–335 (plus bas intraday récents et moyennes supports), support plus solide sur 320–325. Résistance courte : 350–355, puis 360–370.
- Objectif court terme : d’abord dépasser 350 durablement, puis viser 360–370 (potentiel de court terme), en cas de confirmation par les ventes comparables on peut viser plus haut. Plus loin, si le panier s’améliore durablement et l’expansion globale avance bien, discussion d’objectifs supérieurs possible, mais ce n’est pas pour tout de suite.
- Stop-loss : cassure effective des 330, prudence sur la consolidation ; sous 320, reprise à réévaluer.
Attention : le rallye choc est déjà là, positionnez-vous en mode flexible (petit/swing), évitez de surexposer le portefeuille, ni de trop croiser avec d’autres valeurs consommation ou déjà recommandées.
Exclusivement sur Bitget rDPZ est tradable 7j/7, 24h/24. Avec le rToken rDPZ de Bitget, vous pouvez : vous positionner à tout moment (pas besoin d’attendre l’ouverture de Wall Street pour surfer sur la volatilité hors séance), prix transparents, suivi auto sans surveillance manuelle.
Avertissement sur les risques Principal risque : ventes comparables ou panier moyen qui stagneraient, efficacité des promos qui s’érode, ou dégradation de la conjoncture. Valorisation très sensible à la croissance et le rallye court terme est déjà réalisé ; au moindre ralentissement les replis sont rapides. La concurrence reste vive dans la restauration, risques de rentabilité sur franchisés et déploiement international non négligeables. Elasticité limitée, tendance à la consolidation après les pics de volatilité. Sur ces titres il faut rigueur sur la taille de position et la gestion des stops.
(Données arrêtées à la clôture du 16/11, à suivre en fonction du marché par la suite.)

 2026/11/17 04:08