
米国債、ゴールドが同時に安定!AI取引の熱狂が冷め、利上げ予想の後退が主要な要因

人工知能(AI)投資ブームの持続性に疑問が投げかけられる中、さらに米連邦準備制度理事会(FRB)による追加利上げへの市場の期待が弱まったことで、米国債は今週、2月以来で最良の週間パフォーマンスを記録しました。テクノロジー株が再び下落したため、投資家は政府債券などの安全資産に資金を移し、長期間続いていたグローバルな債券売りが一時的にストップしました。
金曜日、米10年国債利回りは5.08%まで低下し、今週で0.17ポイント下落しました。この基準金利は先週、一時は5.3%超えという2002年以来の高水準となりましたが、2月下旬のイラン戦争勃発前は4%未満でした。債券の利回りは価格と逆相関関係にあり、利回りが低下するということは債券価格が反発したことを意味します。
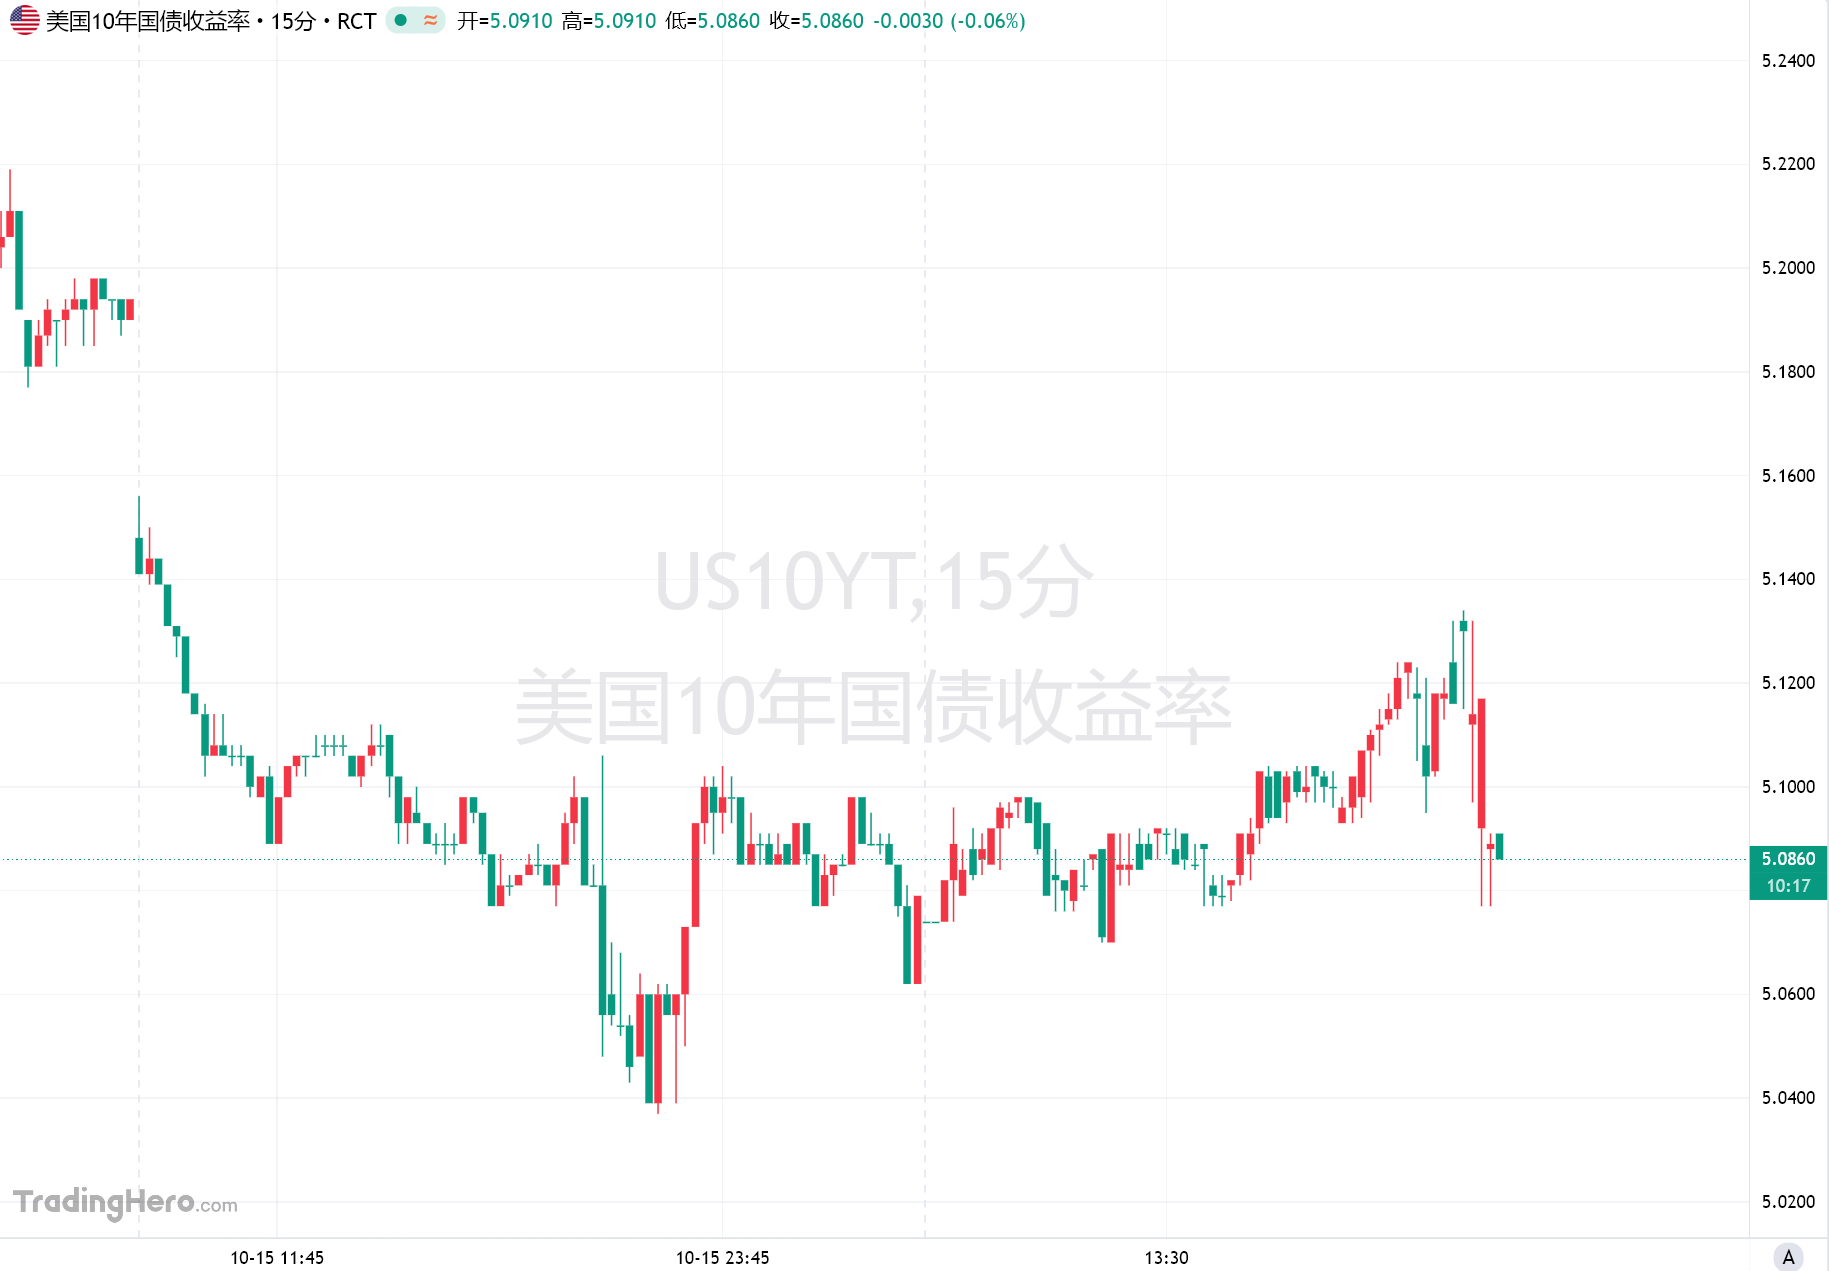
英国Royal London Asset Management(ロイヤル・ロンドン資産運用)マルチアセット運用主管Trevor Greetham(トレバー・グリサム)氏は、高い利回りが政府債券のバイヤーを引き付けているとコメント。テック株を巡るリスク回避の動きや、FRBが10月に金利を据え置く見通しが、債券市場へのサポートとなっているとも述べました。
AI投資への懸念が債券市場へ資金を呼び戻す
今回の米国債利回りの低下はテック株の売りが再加速する中で発生しました。金曜午前、ナスダック100指数は1%下落し、今週の累計下落率は4%に拡大。半導体メーカーや「新型クラウド企業」(neocloud)企業が引き続き主導して値下がりしました。Micron Technology(MU)は3.6%下落し、クラウドインフラ企業CoreWeave(CRWV)はさらに7.5%下落、同社の債券も最近大きく売られています。
データセンター関連の債券も今週下落し、AI投資ブームの持続性への投資家の懸念が高まっています。Aviva Investorsのグローバル株式部門責任者Richard Saldanha(リチャード・サルダーニャ)氏は、テック株のこれまでの上昇は「重力に逆らっていた」と述べながら、借入コスト上昇圧力がついに明確化し始めたと指摘します。
Jefferiesのアナリスト、Mohit Kumar(モヒト・クマール)氏は、債券市場の反発はAI投資サイクルへの懸念および市場ポジション調整によるものと分析。最近は典型的なリスク回避相場で、一部投資家は政府債券下落に賭けていたポジションを解消せざるを得なくなりました。
今年に入り、借入コストの上昇は世界の借り手を圧迫し、特に信用格付けの低い企業は強いプレッシャーを受けています。ある投資家はAI関連の借り手が直面する状況を「ダーウィンの瞬間」と評し、市場環境がこれら企業の生存能力を試していると説明します。
さらに、高い米国債利回りが多額の資金を債券市場へ呼び込んでいます。Pimcoをはじめとする大型債券運用会社は、高水準な株式評価や狭いクレジットスプレッドと比べて、債券の利回りが「より魅力的になった」と見ています。今週の債券市場の反発は、欧州の一部経済圏が直面する資金調達圧力も和らげています。
英国10年国債利回りは今月初めの5.5%以上から5.37%に低下。イタリア10年国債利回りも4.75%近辺から4.48%まで下がっています。グローバルな債券売りが発生していた時期、欧州の長期借入コストは数十年ぶりの高水準となっていました。
インフレ関連指標とFRBの政策見通しが変動
債券市場の反発はインフレ圧力の緩和によるものではありません。今週発表されたデータでは、米国の9月CPI前年比上昇率が3.7%となりました。中東の争乱で燃料価格が高騰しただけでなく、インフレ圧力はエネルギー分野から他の商品やサービス分野にも広がっています。
水曜日のCPIデータ発表後、トレーダーは一時、債券を売り込み、FRBがこれまでより大幅に利上げするのではないかと見込みました。一時点では、市場は今後1年に4回、各回25ベーシスポイントの利上げを織り込んでいました。
しかし、その売りが株式市場にも波及すると、投資家は再びリスク回避資産を購入し、債券の動きは反転しました。FRB議長Kevin Warsh(ケビン・ウォッシュ)は金曜、バンコクでのIMF関連のイベントで米国経済に楽観姿勢を見せましたが、追加利上げの要否や具体的な時期については言及しませんでした。
先物市場の現在の予測では、今後12か月でFRBが3回利上げする見込みとなっており、以前は4回織り込まれていた数字より減少しています。トレーダーも10月の利上げ見通しを下げています。今月の利上げ確率は一時3分の1程度と見られていましたが、ウォッシュ氏の発言後は15%に低下。市場では今月のFRBは据え置きを決めるとの見方が一般的です。
Reed Capital Partnersのチーフ・インベストメント・オフィサーGerald Gan(ジェラルド・ガン)氏は、ウォッシュ氏は市場のタカ派な利上げ期待を抑制し、米国債市場の一部安定を取り戻そうとしていると述べました。同時にインフレは依然として懸念材料であり、更なる金融引き締めも否定できないとしつつも、ウォッシュ氏の最近の発言から、FRBは続けて利上げすることに急いでいないと示唆しました。
米国債の反発が金相場を安定化
債券利回りの低下は金価格にも支えとなりました。金曜日、国際スポットゴールドは一時トロイオンス当たり4200ドル近くまで上昇し、週内の下落分をほぼ帳消しにしました。木曜日の金価格は1.6%上昇し、2週間ぶり以上の大きな一日上げ幅となりました。
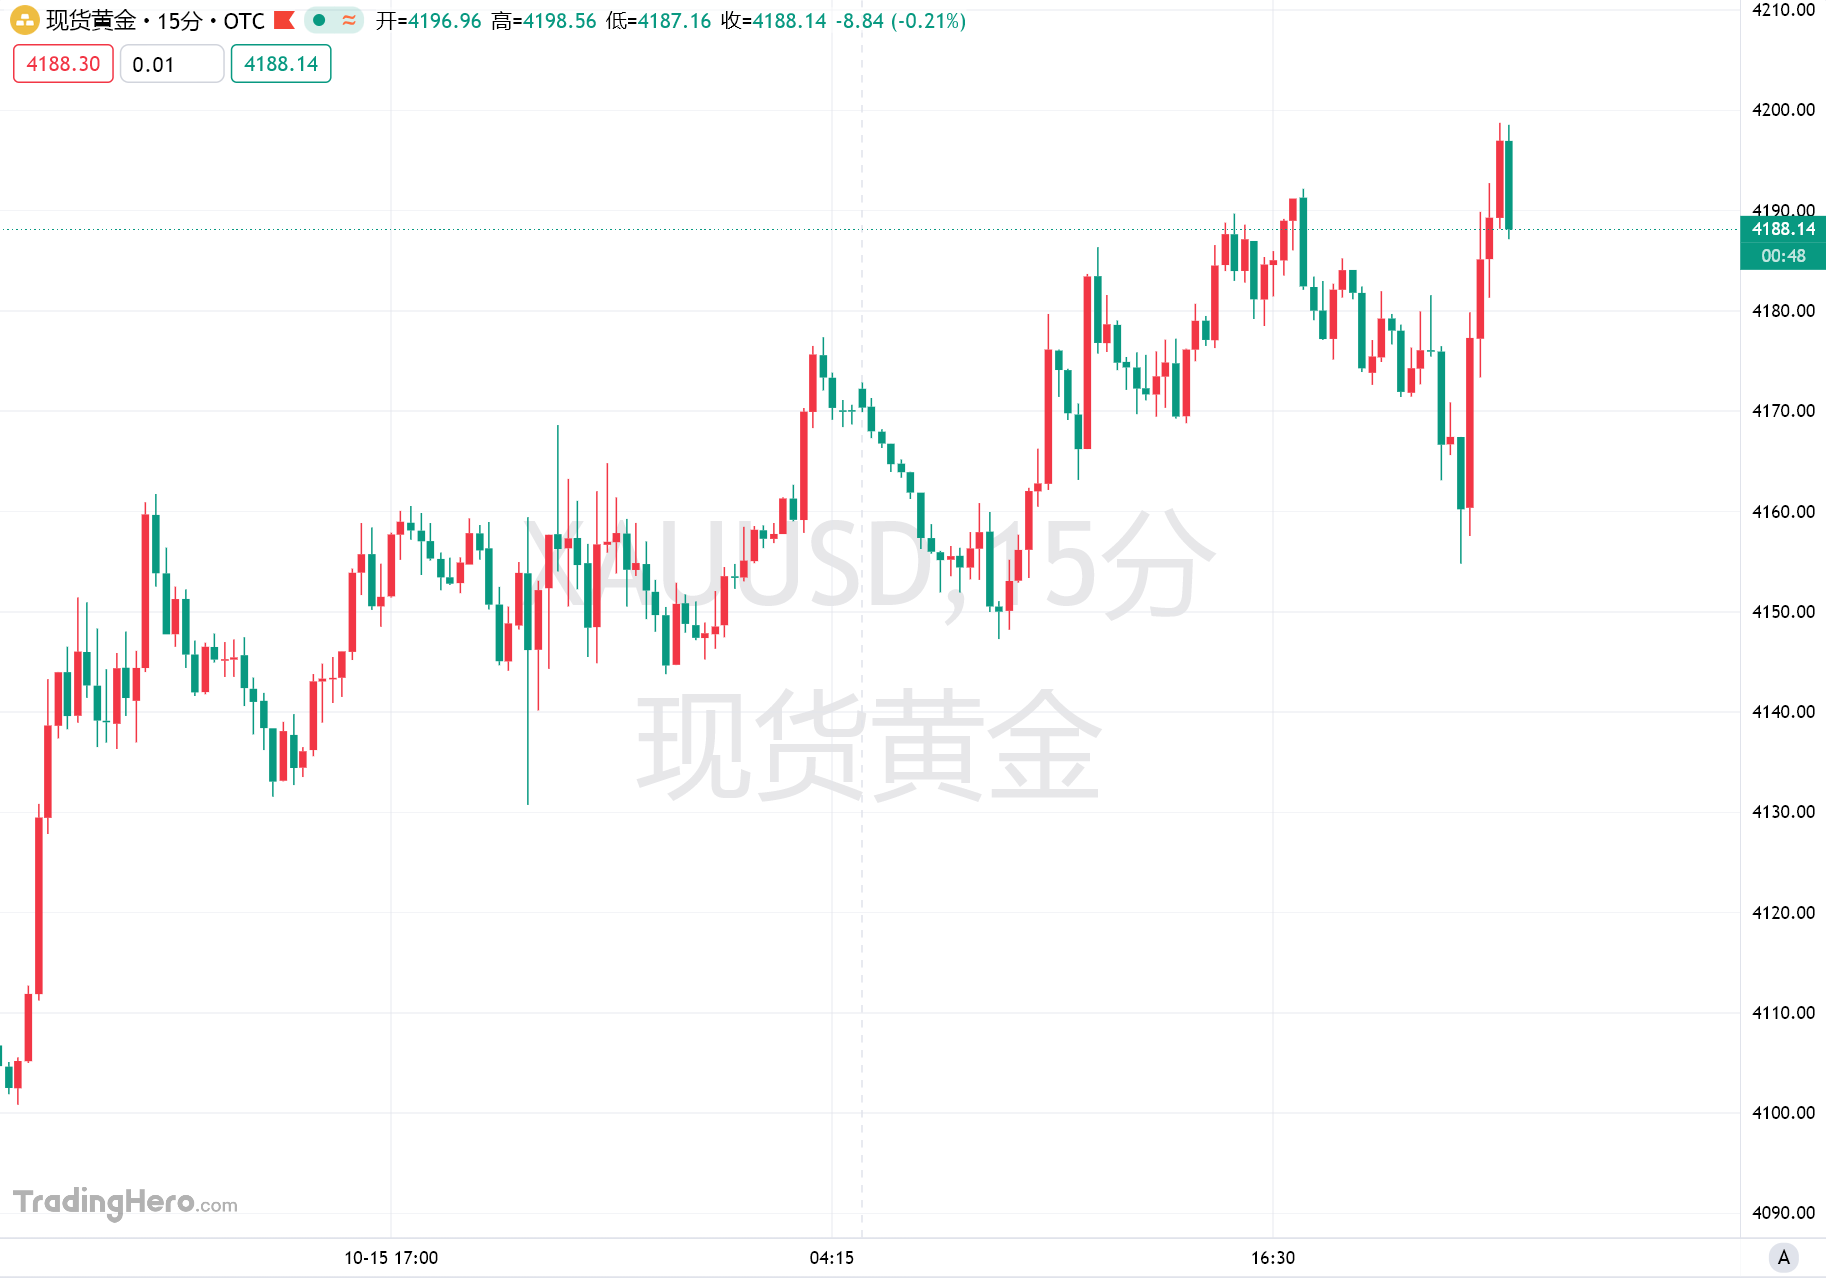
ドル安も金価格をさらにサポートしました。ドルは5週間ぶりに週間ベースで下落する見込みで、ドル建てで金を保有する他通貨の投資家には金がより割安になります。独立金融市場アナリストNikos Tzabouras(ニコス・ツァブラス)氏は、ウォッシュ氏がIMF関連の講演で新たな政策シグナルを出さなかったこと、市場が10月のFRB据え置きを織り込んだままであることが金の短期反発余地を生んでいると解説します。
ただし、金利見通しは金相場にとって重要な変数です。金は通常、インフレヘッジ資産と見なされますが、利息を生まないため、金利が上昇すると魅力が低減します。
金は今年、借入コストの上昇見通しによって押さえ込まれており、2月下旬に米国とイランの戦争が勃発して以来、価格は約5分の1下落しています。戦争はエネルギー市場を混乱させ、インフレを押し上げ、各国中央銀行の金融引締めを促進しました。FRBも先月、2023年以来初の利上げを実施しています。
ANZ(オーストラリア・ニュージーランド銀行)のアナリストはレポートで、債券利回りとドルが下落すれば、金は2027年に再びトロイオンス当たり5000ドル突破が期待できると述べました。ただし、インドの複数の大手投資信託が木曜夜に、ゴールドETFの大口申込を一時停止したことで、金市場には新たな動きも生まれています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国半導体株が8日連続で下落、2兆ドルの時価総額が消失、2008年以来最長の下落となる
今週、AI投資のリターン見通しが市場で疑問視され、フィラデルフィア半導体指数は累計で11.4%下落、ナスダック指数も週で4%を超える下落となりました。CoreWeaveの株価は週で25%以上下落し、債券も困難な水準まで下落、高利回り債による資金調達モデルにも懸念が出ています。ストラテジストは過度な弱気が空売りリスクを伴うと警告し、「ウッド氏(木頭姐)」は逆張りでCoreWeaveの買い増しを行いました。
8月、海外資金が米国債市場に回帰、英国の保有額が初めて1兆ドルを突破、中日が引き続き売却、中国の米国債保有は2008年以来の最低水準
米財務省の報告によると、8月の海外投資家による米国債の純買い越し額は1089億ドルとなり、保有規模は2か月連続の減少から反転しました。上位10か国・地域のうち、8月に保有残高が減少したのは中国と日本のみで、最大の保有国である日本は為替市場介入のあった月に保有額が22か月ぶりの低水準となり、4か月連続の減少となりました。中国の保有も3か月連続で減少し、2か月続けて2008年以来の最低水準を記録しました。2番目に大きな保有国であるイギリスは、保有残高が2か月連続で過去最高を更新しています。8月の増加幅が最も大きかったのはカナダで、増加額は383億ドルとなり、総保有額で5位につけました。増加幅2位のベルギーは198億ドルの増加でした。

報道によると、日本のソフトバンクグループはアメリカ最大のセキュリティ企業Alliedの買収を検討している。
ソフトバンクグループは米国最大のセキュリティ会社Allied Universalの買収について初期協議を進めており、潜在的な株式評価額は180億ドル、約120億ドルの負債を加えると、取引総額は約300億ドルになる可能性があります。孫正義氏はセキュリティ事業をロボット技術の重要な実験場と位置付けており、AIとロボット戦略に合致しています。このニュース発表後、ソフトバンクのADRは1日で約10%急落しました。
米国の2026会計年度財政赤字は1兆9900億ドル、12%増、利払い支出が過去最高を記録
アメリカの2026会計年度の支出は6%増加し、7.4兆ドルに達し、収入は3%増加の5.4兆ドルとなり、収支の赤字がさらに拡大しています。純利子支出は814億ドル増加し、過去最高の1.05兆ドルとなりました。トランプ減税法案により法人税収入が700億ドル以上減少しました。ベセント氏は関税の払い戻しを赤字拡大の主要因の一つに挙げています。IMF、欧州中央銀行、CBOは「成長による赤字解消」のロジックに一斉に疑問を呈しています。

暗号資産価格
もっと見る


