
Meta Raport finansowy za trzeci kwartał 2026 roku: przychody wzrosły o 26% do 64,6 miliarda dolarów, Muse AI przekroczył 10 milionów użytkowników, rozpalając nową narrację wzrostu AI!
 2026/10/22 04:58
🔥 Radar gorących tematów amerykańskiego rynku akcji już dostępny! 3 główne trendy na rynku akcji USA + 6 wybranych akcji + 7 kalendarz kluczowych wydarzeń – gdzie szukać szans na giełdzie USA w tym tygodniu? Kliknij, aby zobaczyć 22 kierunki inwestycyjne na jednym obrazku→
Główne wnioski:
Meta osiągnęła w trzecim kwartale przychód w wysokości 64,6 mld USD, co oznacza wzrost o 26% rok do roku i przekracza oczekiwania rynku, głównie dzięki silnej działalności reklamowej. Z powodu kosztów prawnych w wysokości ok. 9,9 mld USD oraz znaczących inwestycji w infrastrukturę AI, marża operacyjna spadła do 20%, a wolne przepływy pieniężne stały się ujemne. Nowo wprowadzony osobisty agent AI – Muse, w USA i Kanadzie szybko przekroczył 10 mln użytkowników, z bardzo dobrymi wynikami w obszarze zakupów; zarząd postrzega go jako długoterminowy motor wzrostu ARPU oraz zapowiedział nową klasę akcji bez prawa głosu, by wesprzeć ekspansję AI. Cena akcji po sesji wzrosła o ok. 2-5%, a rynek bardziej skupia się na prognozach przychodów i narracji wokół Muse, niż na krótkoterminowej presji na zyski.
Szczegółowa analiza
1. Ogólne wyniki przychodów i zysków
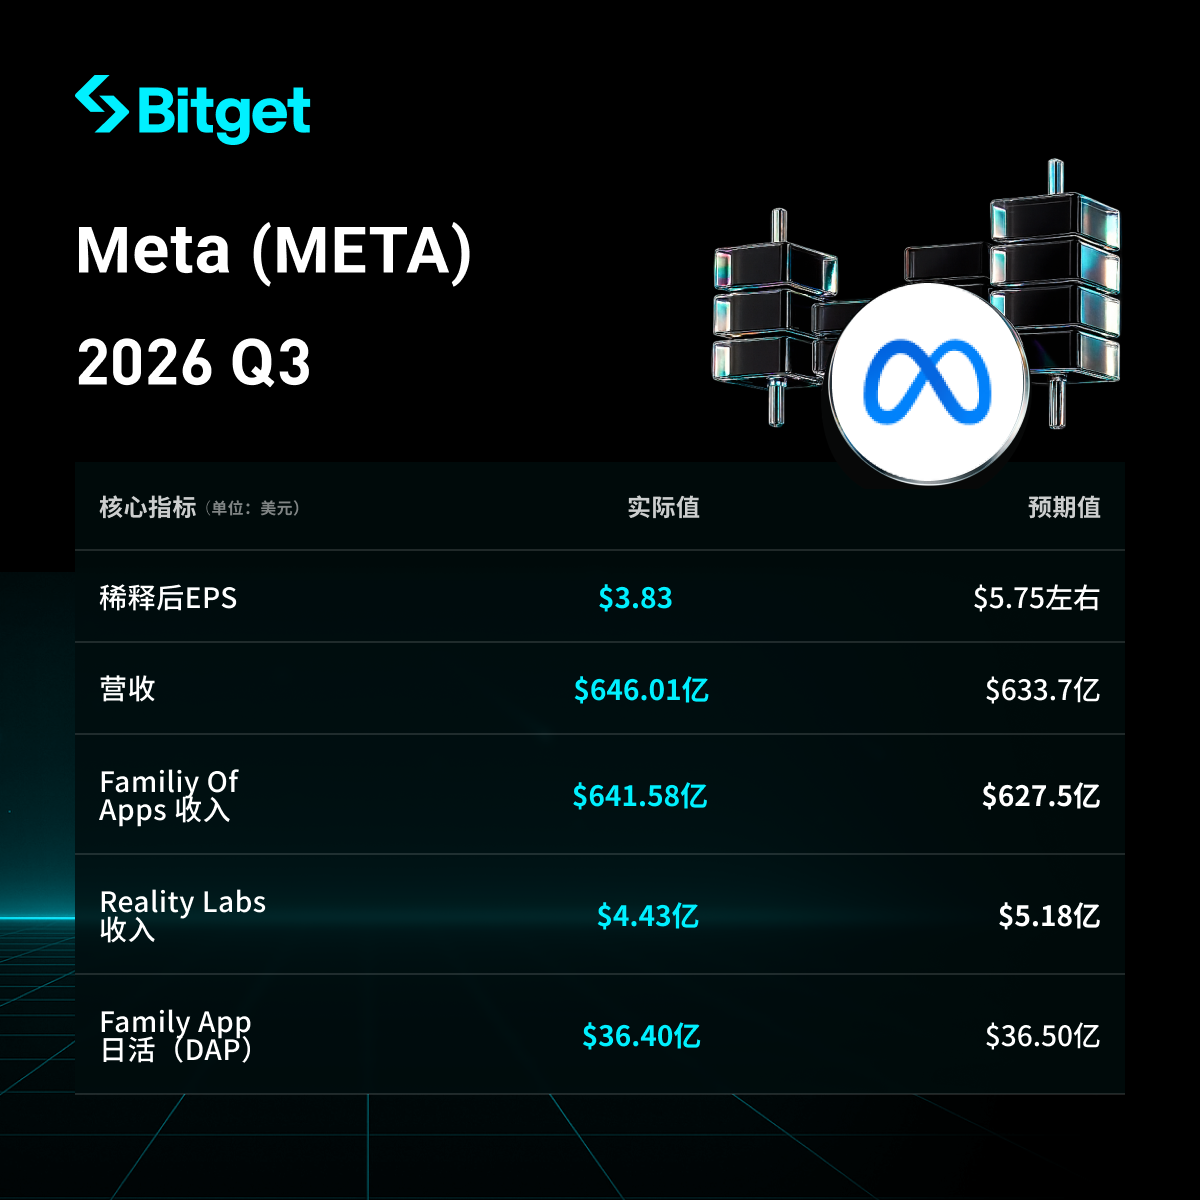
- Przychód za kwartał wyniósł 64,60 mld USD, wzrost o 26% rok do roku (wskaźnik ten sam przy raportowaniu i przy stałych kursach), przewyższając oczekiwania rynku np. LSEG (ok. 63,37 mld USD).
- GAAP rozwodniony zysk na akcję to 3,83 USD (uwzględniając koszty pozwów o wartości 9,89 mld USD); po wyłączeniu tych kosztów i powiązanych podatków, skorygowany rozwodniony zysk na akcję sięga 7,40 USD.
- Zysk operacyjny 12,99 mld USD, spadek o 37% rok do roku; marża operacyjna 20% (rok wcześniej 40%). Po wyłączeniu kosztów prawnych, zysk operacyjny ok. 22,88 mld USD, marża ok. 35%.
- Zysk netto 9,86 mld USD, wzrost o 264% rok do roku (bazą odniesienia były wtedy wysokie koszty podatkowe).
- Operacyjne przepływy pieniężne 32,79 mld USD; wolne przepływy pieniężne -2,12 mld USD (rok wcześniej +10,63 mld USD) – głównie przez wzrost wydatków inwestycyjnych.
- Liczba wyświetleń reklam wzrosła o 10% rok do roku, a średnia cena za reklamę o 14%, co dowodzi wspólnego napędu przez popyt i efektywność rekomendacji AI.
- Liczba pracowników to 66 775 osób, spadek o 15% rok do roku.
2. Wyniki agenta AI Muse
- Od premiery na początku września w USA i Kanadzie ponad 10 mln użytkowników ustawiło sobie osobistego agenta Muse (w ok. 6 tygodni); ok. 25% użytkowników korzysta z niego codziennie, co poprawia retencję.
- Zakupy to najczęstszy przypadek użycia: ponad 25% użytkowników dokonuje zakupów za pośrednictwem agenta AI, a średnia wartość transakcji przekracza 200 USD; aktywność konektora Plaid przekracza oczekiwania branżowe.
- Zarząd twierdzi, że Muse osiągnął dopasowanie produktu do rynku i wchodzi w etap operacji na dużą skalę, z celem obsługi kilku miliardów użytkowników; planowana jest budowa infrastruktury zdolnej obsłużyć ponad 1 miliard użytkowników.
- Na razie działalność jest deficytowa z powodu „bardzo wysokich kosztów obliczeniowych”; spodziewana jest poprawa efektywności kosztowej ponad 10x w ciągu roku – po skali możliwa rentowność.
- Monetyzacja: dla większości użytkowników darmowa, dochody z opłat transakcyjnych, subskrypcji za zaawansowane modele/tokeny, usług biznesowych i API; oczekiwany długoterminowy ARPU wyższy niż w przypadku istniejących aplikacji konsumenckich (ARPU rocznie dla USA to kilkaset USD).
- Równocześnie wprowadzono Muse Wonder (pierwszy model nowej generacji) oraz rozszerzenia dla małych firm (integracja z Shopify, QuickBooks itp., ułatwienia optymalizacji reklam i operacji); planowana integracja z okularami Meta oraz nowe zabezpieczenia prywatności jak confidential VM.
3. Wyniki innych segmentów biznesowych
- Aplikacje rodzinne (Family of Apps): Przychód ok. 64,2 mld USD (w tym przychody z reklam ok. 63,1 mld USD, wzrost o 26% rok do roku); liczba dziennych aktywnych użytkowników (DAP) 3,64 mld, wzrost o 3%. Rekomendacje AI zwiększyły zaangażowanie (np. wydłużenie czasu oglądania Reels), a narzędzi reklamowych AI generatywnego używa już niemal 10 mln reklamodawców.
- Pozostałe przychody: ok. 1,1 mld USD, wzrost o 59% (obejmuje płatne wiadomości WhatsApp, subskrypcje itp.).
- Reality Labs: Przychód 443 mln USD, spadek o 6% rok do roku (spadek sprzedaży Quest częściowo skompensowany przez wzrost AI okularów); strata operacyjna ok. 4,13 mld USD w tym kwartale. Oczekiwana strata w całym roku to 18-19 mld USD, a w 2027 r. ok. 15 mld USD, ze zmianą nacisku na AI i okulary.
4. Wydatki kapitałowe i plan inwestycji w AI
- Wydatki inwestycyjne w trzecim kwartale (wraz z kapitałowymi ratami leasingowymi) wyniosły 34,9 mld USD – przeznaczone głównie na serwery, centra danych i infrastrukturę sieciową.
- Prognoza wydatków inwestycyjnych na cały rok zawężona do 135-145 mld USD (wcześniej dolna granica wynosiła 130 mld USD).
- Główne obszary inwestycji: moc obliczeniowa AI (na skalowanie Muse i rekomendacje biznesu core), budowa centrów danych; zapowiedziano też emisję nowej klasy akcji zwykłych C bez prawa głosu (od 1.01.2027, de facto rozdzielenie akcji 2:1), by wesprzeć finansowanie, wynagrodzenia i akwizycje, przy utrzymaniu kontroli przez Zuckerberga.
- Zarząd przewiduje, że inwestycje w AI do 2027 r. będą nadal napędzać dynamiczny wzrost biznesu podstawowego i otworzą nowe źródła przychodów.
5. Prognozy na następny kwartał (Q4 2026)
- Prognozowany przychód: 73–76 mld USD, środek przedziału ok. 74,5 mld USD, powyżej konsensusu rynkowego (ok. 73,7 mld USD); wpływ wahań walutowych szacowany na minus 1% rok do roku.
- Szacowane roczne koszty: 175–179 mld USD (wliczając koszty prawne); po wyłączeniu kosztów prawnych z Q3 spodziewany jest wyższy niż w 2025 r. zysk operacyjny za cały rok.
- Szacowana stawka podatkowa na Q4: 15–17%.
- Prognozowana strata Reality Labs na cały rok: 18–19 mld USD; w 2027 r. ok. 15 mld USD.
| Przychód | 64,6 mld USD (+26%) | 73–76 mld USD | - |
| CapEx | 34,9 mld USD | - | 135–145 mld USD |
| Koszty | 51,6 mld USD | - | 175–179 mld USD |
| Strata Reality Labs | ~4,1 mld USD | - | 18–19 mld USD (2027 ok. 15 mld) |
6. Tło rynkowe i obawy inwestorów
- Kluczowy dylemat: działalność reklamowa i rekomendacje AI stale rosną, ale wydatki na moc AI prowadzą do ujemnych wolnych przepływów pieniężnych i kompresji marż; dane wczesnych użytkowników i zakupowe Muse oferują nową narrację, lecz koszty obliczeniowe są wysokie, a monetyzacja odłożona w czasie.
- Wyzwania rynkowe: jednorazowe obciążenie zysków przez koszty prawne; Muse dostępny tylko w USA i Kanadzie, potrzeba poprawy wydajności przy większej skali; Reality Labs dalej generuje duże straty, choć mają się one stopniowo zmniejszać. Inwestorzy monitorują, czy długoterminowy ARPU Muse prześcignie obecne aplikacje, na ile możliwa jest 10-krotna poprawa efektywności oraz trwałość wzrostu po 2027.
- Reakcje inwestorów: lepsze od oczekiwań przychody, mocne prognozy Q4 i sukces Muse windują cenę akcji po sesji o 2-5%; rynek wycenia najpierw potencjał wzrostu, odkładając na bok presję na krótkoterminową płynność.
Zastrzeżenie: Treści w tym materiale mają charakter wyłącznie informacyjny i nie stanowią żadnej rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Goldman Sachs utrzymuje rekomendację "kupuj" dla Lam Research (LRCX.US): wyniki za trzeci kwartał zgodne z oczekiwaniami, prognoza WFE na 2027 rok przekracza 200 mld USD
Goldman Sachs utrzymuje rekomendację „kupuj” dla Lam Research Group z ceną docelową 380 dolarów.
Goldman Sachs jest optymistyczny wobec United Airlines (UAL.US), przewidując dalszy wzrost o 50%: momentum wzrostu ma się utrzymać, koszty paliwa wywierają presję, ale rentowność pozostaje wiodąca w branży.
Goldman Sachs nadał United Continental Airlines rekomendację „kupuj” i dostosował cenę docelową do 152 dolarów, co daje nadal 50% potencjalnej przestrzeni do wzrostu w porównaniu z obecną ceną akcji.

Ceny krypto
Więcej


